14 min de leitura
Dividend yield é o dividendo anual dividido pelo preço da ação, e um Treasury de 4,86% define o piso. Esses 4,86% são o rendimento do Treasury americano de 10 anos em 6 de novembro de 2026 (Yahoo Finance). Uma ação que paga menos que isso precisa de crescimento do dividendo ou valorização do preço para compensar o risco extra que você assume. Abaixo estão a fórmula, um exemplo com US$ 10.000 e as armadilhas que eu gostaria que alguém tivesse me mostrado antes.
Pontos principais
- O rendimento do Treasury americano de 10 anos era de 4,86% em 6 de novembro de 2026 (Yahoo Finance), a referência com que a maioria dos investidores de renda compara o dividend yield.
- Os preços ao consumidor nos EUA subiram 3,74% em 12 meses até setembro de 2026 (Bureau of Labor Statistics), então qualquer yield abaixo disso perde poder de compra antes mesmo de contar a variação do preço.
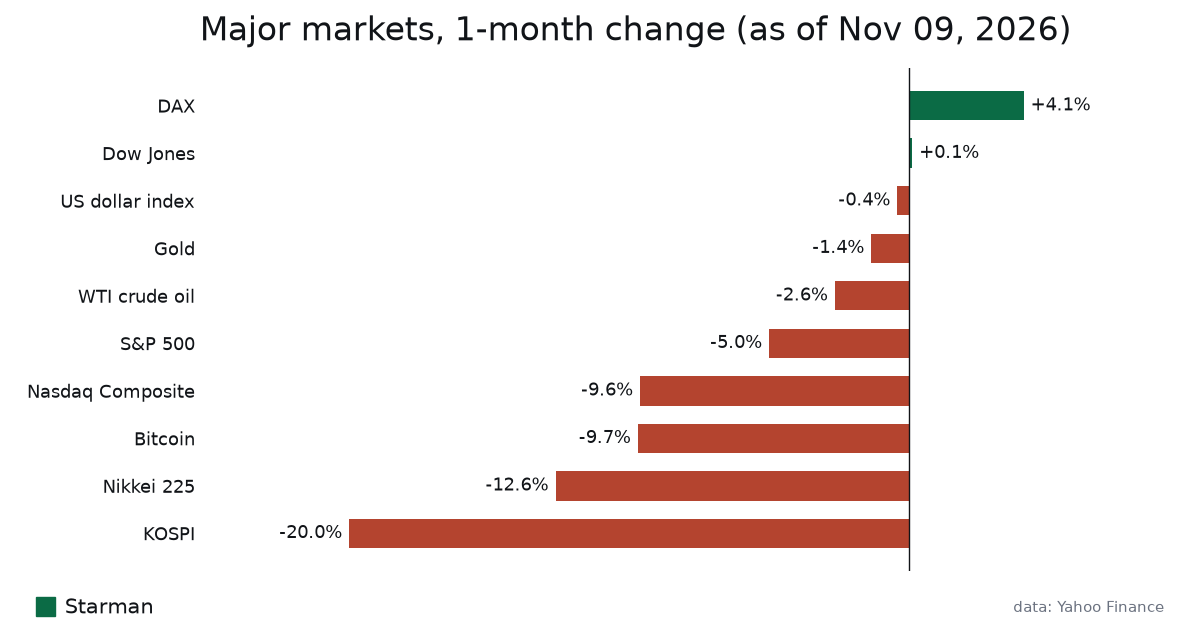
- O S&P 500 caiu 5,0% em um mês e fechou em 7.376,86 pontos (Yahoo Finance). Com o dividendo igual, uma queda de 5% no preço leva um yield de 4,00% para cerca de 4,21%.
- A taxa efetiva dos fed funds era de 3,88% em 5 de novembro de 2026 (New York Fed), que serve de âncora aproximada para o que pagam o caixa e os fundos de mercado monetário.
Como calcular o dividend yield?
A fórmula é curta: dividendo anual por ação, dividido pelo preço atual da ação, vezes 100. Tudo o que se diz sobre yield parte dessa linha.
- Descubra o valor do último dividendo pago. A página de cotação da corretora ou a página de relações com investidores da empresa mostram isso.
- Multiplique pelo número de pagamentos no ano. A maioria das empresas americanas paga por trimestre, ou seja, quatro vezes. Algumas pagam todo mês, outras duas vezes ao ano.
- Divida esse valor anual pelo preço da ação hoje.
- Multiplique por 100 para chegar à porcentagem.
Um exemplo simples, inventado: uma empresa paga US$ 0,50 por trimestre, o que dá US$ 2,00 por ano. A ação custa US$ 50. Dois dividido por 50 é 0,04, então o dividend yield é de 4%. Com US$ 10.000 você teria 200 ações e receberia US$ 400 por ano antes do imposto.
Vale lembrar que os dois números do cálculo mudam em velocidades diferentes. O preço muda a cada segundo com o mercado aberto. O dividendo só muda quando o conselho da empresa anuncia um novo valor, no máximo algumas vezes por ano. Por isso, quase toda a oscilação diária de um yield vem do preço, e não de algo que a empresa fez.
Por que o dividend yield sobe quando as ações caem?
Porque o preço fica no denominador. Se o dividendo continua em US$ 2,00 e o preço cai, os mesmos US$ 2,00 passam a ser uma fatia maior de um número menor. É o que vem acontecendo com muitas ações: o S&P 500 fechou em 7.376,86 pontos em 6 de novembro, com queda de 5,0% em um mês, e o Nasdaq Composite recuou 9,61% no mesmo período (Yahoo Finance).
Veja o efeito no nosso exemplo de US$ 10.000. São números ilustrativos, não de uma empresa real.
| Cenário | Preço da ação | Dividendo anual | Valor das 200 ações | Renda por ano | Yield ao preço atual |
|---|---|---|---|---|---|
| Ponto de partida | US$ 50,00 | US$ 2,00 | US$ 10.000 | US$ 400 | 4,00% |
| Queda de 5% no preço (como o mês do S&P 500) | US$ 47,50 | US$ 2,00 | US$ 9.500 | US$ 400 | 4,21% |
| Queda de 10% no preço (perto dos 9,61% do Nasdaq) | US$ 45,00 | US$ 2,00 | US$ 9.000 | US$ 400 | 4,44% |
| Queda de 50% no preço, dividendo cortado pela metade | US$ 25,00 | US$ 1,00 | US$ 5.000 | US$ 200 | 4,00% |
Olhe a última linha. O yield voltou aos 4,00% do início, mas você perdeu US$ 5.000 de valor e metade da renda. Só o número do yield não distingue as duas situações. É preciso olhar a queda do preço e o pagamento separadamente.
A tabela mostra outra coisa: quem já tem as ações não viu a renda mudar nas três primeiras linhas. O “yield sobre o custo” (dividendo dividido pelo que você pagou) fica em 4% não importa para onde o preço vá. O yield mais alto na tela só interessa a quem compra hoje.
Yield trailing, forward ou SEC: qual número você está vendo?
Dois sites podem mostrar yields diferentes para a mesma ação no mesmo dia, e nenhum está errado. Eles medem coisas diferentes.
O yield trailing (muitas vezes marcado como TTM, os últimos doze meses) soma os dividendos efetivamente pagos no último ano e divide pelo preço de hoje. Ele se baseia em pagamentos reais, mas pode estar defasado. Se a empresa cortou o dividendo no mês passado, o número ainda inclui os pagamentos antigos, maiores.
O yield forward pega o pagamento mais recente, anualiza (vezes quatro, no caso de pagadora trimestral) e divide pelo preço de hoje. Reage mais rápido a um aumento ou corte, mas supõe que o último pagamento vai se repetir por um ano inteiro, o que ninguém garante.
Os fundos têm mais duas versões. O distribution yield anualiza o último rendimento distribuído pelo fundo. O SEC 30-day yield é um cálculo padronizado nos EUA, baseado na renda que o fundo gerou nos últimos 30 dias, já descontadas as despesas. Eu uso o SEC yield para comparar fundos, porque todo fundo americano é obrigado a calculá-lo do mesmo jeito. Você o encontra na página do fundo ou na lâmina do gestor.
Outra distorção a observar é o dividendo especial. Um pagamento único entra no número trailing e pode fazer uma ação comum parecer pagadora de yield alto por doze meses. Se um yield parece alto demais, confira o histórico de pagamentos antes de confiar nele.
Vale a pena o dividend yield com Treasuries pagando 4,86%?
Esta é a pergunta que eu colocaria no centro de qualquer decisão sobre dividendos hoje. Uma ação que paga dividendos traz risco da empresa e risco de preço. Um Treasury mantido até o vencimento paga os juros prometidos. A comparação precisa levar em conta o que você está abrindo mão.
| Referência de renda | Último valor | Data | Fonte | O que significa para quem investe em dividendos |
|---|---|---|---|---|
| Rendimento do Treasury de 10 anos | 4,86% | 6 nov 2026 | Yahoo Finance | A barreira de renda de menor risco com que uma ação de dividendos é medida |
| Taxa efetiva dos fed funds | 3,88% | 5 nov 2026 | New York Fed | Uma ideia aproximada do que caixa e fundos de mercado monetário podem pagar |
| Inflação CPI dos EUA, em 12 meses | 3,74% | Set 2026 | Bureau of Labor Statistics | A taxa que sua renda precisa superar só para manter o poder de compra |
| S&P 500, variação em 1 mês | -5,0% | 6 nov 2026 | Yahoo Finance | Preços em queda empurram os yields cotados para cima no mercado todo |
| Dow Jones, variação em 1 mês | +0,11% | 6 nov 2026 | Yahoo Finance | Empresas mais antigas e consolidadas resistiram melhor que a tecnologia no mês |
Faça a conta com os US$ 10.000. A 4,86%, um Treasury de 10 anos comprado nessa taxa paga cerca de US$ 486 por ano em juros. Nossa ação de 4% paga US$ 400. A inflação de 3,74% corrói cerca de US$ 374 de poder de compra sobre US$ 10.000 em um ano. Só pela renda, a ação fica uns US$ 26 acima da inflação, e o Treasury uns US$ 112.
O argumento a favor da ação está em coisas que não aparecem nesse retrato de um ano. Uma empresa pode aumentar o dividendo com o tempo, enquanto o cupom de um Treasury é fixo até o vencimento. O preço da ação também pode subir. Mas tudo isso pode andar na direção oposta: dividendos são cortados e preços caem, como mostrou a tabela da seção anterior.
Quando um dividend yield alto vira armadilha?
Uma armadilha de yield (yield trap) é uma ação cujo yield só parece generoso porque o preço despencou, geralmente porque o mercado espera um corte do dividendo. O yield é calculado sobre um pagamento que pode não sobreviver.
A história tem muitos casos. Na crise financeira, o Citigroup cortou o dividendo trimestral para um centavo por ação em 2009. Em abril de 2020, quando a demanda por petróleo desabou na pandemia, a Shell cortou o dividendo em cerca de dois terços, o primeiro corte desde a Segunda Guerra Mundial. Nos dois casos, o yield exibido nas telas antes do corte era muito maior do que o que os acionistas acabaram recebendo.
O setor de energia merece menção específica hoje. O petróleo WTI custava US$ 91,33 por barril em 9 de novembro, alta de 11,2% em três meses (Yahoo Finance). Petróleo mais caro ajuda o fluxo de caixa das empresas de energia, o que sustenta os dividendos. Mas esse apoio depende de um preço que ninguém controla, e por isso eu trato os yields de energia como cíclicos, não como estáveis.
Estas são as verificações que eu faço antes de confiar em um yield alto:
- O payout ratio, que é o dividendo por ação dividido pelo lucro por ação. Uma empresa que lucra US$ 2,50 por ação e paga US$ 2,00 tem payout de 80%, com pouca folga se o lucro cair.
- O fluxo de caixa livre, já que dividendos são pagos em dinheiro e o lucro contábil pode enfeitar o quadro.
- O nível de dívida e os vencimentos próximos, porque os credores recebem antes dos acionistas.
- O histórico do dividendo ao longo de uma crise inteira, incluindo se a empresa cortou em 2020.
- O motivo da queda do preço. Se a ação caiu junto com o mercado, como o mês de 5,0% do S&P 500, a situação é diferente de um colapso específico da empresa.
Erros comuns com o dividend yield
O mais comum é comprar logo antes da data ex-dividendo para “pegar” o pagamento. Na data ex-dividendo, o preço da ação normalmente cai mais ou menos o valor do dividendo, então você trocou valor da ação por dinheiro e, numa conta tributável, pode ter imposto a pagar. Não existe dinheiro de graça nessa troca.
O segundo é tratar o yield como se fosse o seu retorno. O retorno total é dividendos mais ou menos a variação do preço. Um yield de 4% com queda de 10% no preço dá um prejuízo de cerca de 6% no ano. Nos meus primeiros anos, tive uma ação de yield alto que pagava direitinho, até o preço apagar vários anos de dividendos. Nunca mais ignorei o lado do preço.
O terceiro é se concentrar em um único setor. Yields altos se agrupam em poucas indústrias, em geral serviços públicos, energia, bancos e imóveis. Uma carteira montada ordenando pelo maior yield pode acabar muito concentrada sem você perceber.
O quarto é comparar o yield trailing de um site com o forward de outro, o que acontece com facilidade por descuido. Use a mesma medida para tudo o que for comparar.
Por fim, muita gente confunde dividend yield com rendimentos em cripto. As recompensas de staking de um token vêm da emissão e das taxas da própria rede, pagas numa moeda cujo preço pode oscilar muito. O Ethereum, por exemplo, caiu 14,13% em 30 dias (dados da CoinGecko). Se quiser entender a mecânica, expliquei em como as recompensas de staking em cripto funcionam de verdade. Elas não se comparam a um dividendo pago com o lucro de uma empresa.
Ações de dividendos, ETFs de dividendos ou um fundo de índice amplo?
Boa parte das buscas sobre dividend yield é, na verdade, sobre qual veículo usar. Veja como as três rotas principais se diferenciam.
Ações individuais de dividendos dão controle total e nenhuma taxa de fundo. Em troca, você carrega todo o risco de uma única empresa, e um corte como os citados acima pode atingir sua renda com força. O trabalho de analisar payout ratio e fluxo de caixa fica por sua conta.
ETFs de dividendos e fundos de índice reúnem dezenas ou centenas de pagadoras, então um corte isolado quase não mexe na sua renda. A taxa de administração do fundo sai do que ele rende, e é por isso que o SEC yield (depois das despesas) é o número justo para comparar. Cada fundo também tem suas próprias regras de seleção. Alguns filtram o maior yield atual, outros um longo histórico de aumento de dividendos, e essa escolha muda o comportamento do fundo numa queda. Leia a metodologia no site do gestor antes de comparar yields.
Um fundo de índice do mercado amplo costuma render menos que um fundo focado em dividendos, porque também reúne empresas que reinvestem o lucro em vez de distribuí-lo. Em compensação, você fica com o mercado inteiro. Expliquei como isso funciona em fundos de índice do S&P 500 e o que uma queda de 5% significa.
Um ponto a considerar: a MarketWatch analisou recentemente o quanto o S&P 500 ficou exposto às ações de IA, e alguns investidores incluem pagadoras de dividendos em parte para se afastar dessa concentração. No último mês, o Nasdaq, carregado de tecnologia, caiu 9,61%, enquanto o Dow, que pende para empresas mais antigas, subiu 0,11% (Yahoo Finance). Um mês prova pouco, mas mostra como esses grupos podem se mover de forma diferente.
Minha opinião: para a maioria das pessoas, o veículo importa menos do que saber do que o yield é feito e se ele combina com o resto do que você tem.
Como impostos e tipo de conta mudam o que você realmente recebe?
O yield que você vê é um número antes do imposto. O que chega ao seu bolso depende do tipo de dividendo e da conta em que ele cai.
Nos EUA, os dividendos são em geral “qualificados” ou “ordinários”. Os qualificados são tributados pelas alíquotas menores de ganho de capital de longo prazo, mas só se você manteve as ações por um período mínimo em torno da data ex-dividendo. Os ordinários são tributados como renda comum. Algumas pagadoras, como muitos REITs, distribuem principalmente dividendos ordinários.
Não cito alíquotas nem prazos aqui porque eles mudam e dependem da sua situação. Consulte a Publicação 550 do IRS e o formulário 1099-DIV que a corretora envia todo ano, que separa os dois tipos para você.
Dentro de um 401(k) ou IRA, os dividendos não são tributados no ano em que são pagos, o que facilita reinvesti-los. Se a maior parte do seu dinheiro está em contas de aposentadoria, meu texto sobre o que uma queda de 5% da bolsa faz com um 401(k) mostra a conta do lado do preço.
Se você mora fora dos EUA ou tem ações estrangeiras, o dividendo pode ser tributado na fonte antes de chegar a você. A alíquota depende de tratados tributários e da documentação da corretora, então confira as páginas de ajuda da sua corretora sobre retenção em dividendos do exterior.
FAQ
Qual é um bom dividend yield?
Não existe um número bom único, porque depende do que mais está pagando você agora. Com o Treasury de 10 anos a 4,86% e a inflação a 3,74% (CPI de setembro), um yield bem abaixo desses valores precisa de crescimento do dividendo para fazer sentido. Um yield muito acima deles merece desconfiança até você checar o payout ratio e o motivo da queda do preço.
Como se calcula o dividend yield?
Pegue o dividendo anual por ação, divida pelo preço atual da ação e multiplique por 100. Um dividendo de US$ 2,00 por ano numa ação de US$ 50 dá um yield de 4%. Veja se o site usa dividendos trailing ou forward, porque isso muda o resultado.
Um dividend yield alto é bom sinal?
Não por si só. Um yield muito alto costuma indicar que o preço caiu porque os investidores esperam um corte. Olhe o lucro, o fluxo de caixa livre e o histórico do dividendo antes de tratar um yield alto como pechincha.
Com que frequência os dividendos são pagos?
A maioria das empresas americanas paga por trimestre, e é por isso que se multiplica um pagamento por quatro. Alguns fundos e empresas pagam todo mês, e muitas empresas de fora dos EUA pagam duas vezes ao ano. O calendário de pagamentos está na página de investidores da empresa ou do fundo.
Recebo o dividendo se comprar logo antes da data ex-dividendo?
Você precisa ter as ações antes da data ex-dividendo para receber o próximo pagamento. Só que o preço da ação costuma cair cerca do valor do dividendo nessa data, então você não sai ganhando, e pode ter imposto sobre o pagamento numa conta tributável.
Dividend yield é o mesmo que retorno total?
Não. O retorno total é dividendos mais a variação do preço da ação. Um yield de 4% combinado com queda de 10% no preço deixa você com perda de cerca de 6% no ano.
O que eu acompanharia agora se você tem pagadoras de dividendos
Primeiro, o rendimento do Treasury de 10 anos. Ele estava em 4,86% em 6 de novembro, e o próprio rendimento está 7,11% menor que um mês antes (Yahoo Finance). Se continuar caindo, as ações de dividendos ficam relativamente mais atraentes como renda. Se voltar a subir, a barreira aumenta e as ações de renda costumam sentir a pressão.
Depois, o relatório de inflação de outubro do Bureau of Labor Statistics. Os 3,74% de setembro são o número de comparação, porque sua renda real é o yield menos a inflação. Junto disso, eu acompanharia as decisões de juros do Federal Reserve em relação à taxa efetiva atual de 3,88%, já que os rendimentos do caixa andam com ela.
Para as pagadoras de energia, ficaria de olho no WTI em torno de US$ 91,33. E, em qualquer ação que você tenha, leio a linha do dividendo em cada balanço. Se a empresa aumenta, mantém ou corta diz mais do que o yield cotado jamais dirá.
Isto não é recomendação de investimento, é só como eu abordaria o assunto. Faça sua própria pesquisa antes de comprar qualquer coisa por causa do yield.
Leituras relacionadas
Este artigo é apenas informativo e não é aconselhamento financeiro. Criptoativos são voláteis e você pode perder todo o dinheiro.