14 min de lecture
Le rendement du dividende est le dividende annuel divisé par le cours, et un Treasury à 4,86 % fixe la barre. Ce 4,86 % correspond au rendement du Treasury américain à 10 ans au 6 novembre 2026 (Yahoo Finance) : une action qui rapporte moins doit donc compenser par la croissance de son dividende ou par la hausse de son cours, vu le risque supplémentaire que vous prenez. Vous trouverez ci-dessous la formule, un exemple chiffré sur 10 000 $ et les pièges que j’aurais aimé qu’on me montre plus tôt.
L’essentiel
- Le rendement du Treasury américain à 10 ans s’établissait à 4,86 % le 6 novembre 2026 (Yahoo Finance), la référence à laquelle la plupart des investisseurs en quête de revenus comparent le rendement des dividendes.
- Les prix à la consommation américains ont progressé de 3,74 % sur un an en septembre 2026 (Bureau of Labor Statistics) : un rendement inférieur à ce niveau perd du pouvoir d’achat avant même de tenir compte des variations de cours.
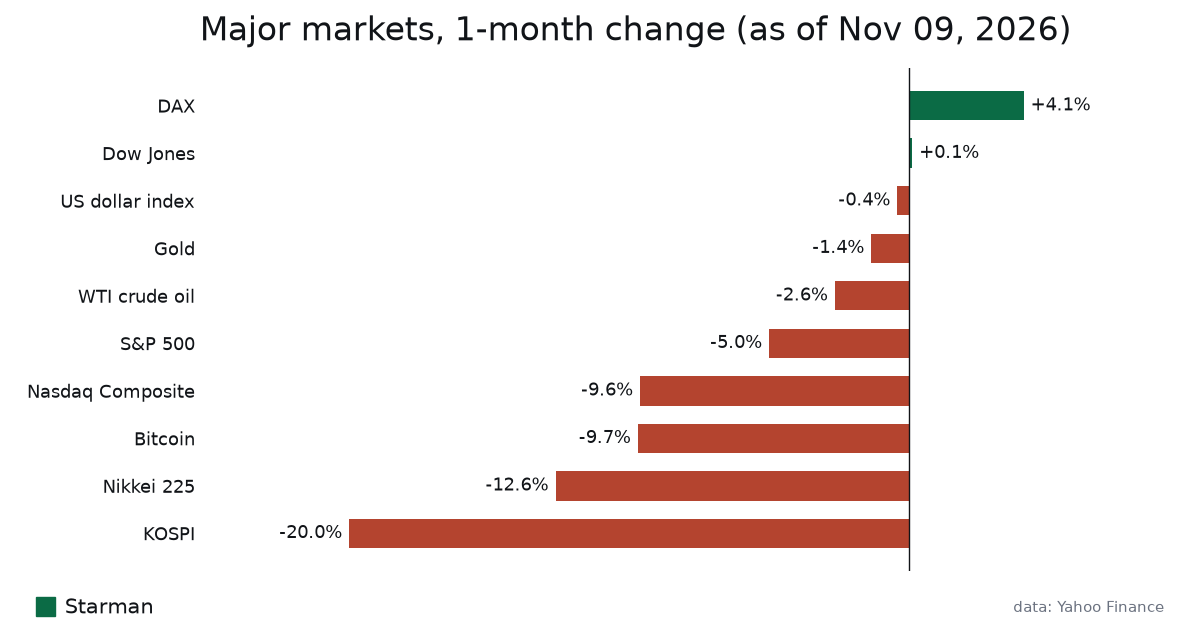
- Le S&P 500 a reculé de 5,0 % en un mois, à 7 376,86 points (Yahoo Finance). À dividende inchangé, une baisse de 5 % du cours fait passer un rendement de 4,00 % à environ 4,21 %.
- Le taux effectif des fonds fédéraux était de 3,88 % le 5 novembre 2026 (Réserve fédérale de New York), ce qui donne une idée de ce que rapportent le cash et les fonds monétaires.
Comment calculer le rendement du dividende ?
La formule tient en une ligne : dividende annuel par action, divisé par le cours actuel de l’action, multiplié par 100. Tout ce qu’on raconte ensuite sur le rendement repose sur cette seule ligne.
- Repérez le dernier dividende versé par paiement. La fiche de cotation de votre courtier ou la page « relations investisseurs » de l’entreprise l’indique.
- Multipliez-le par le nombre de paiements par an. La plupart des sociétés américaines paient chaque trimestre, soit quatre fois. Certaines paient chaque mois, d’autres deux fois par an.
- Divisez ce montant annuel par le cours actuel.
- Multipliez par 100 pour obtenir un pourcentage.
Un exemple inventé, volontairement simple : une société verse 0,50 $ par trimestre, soit 2,00 $ par an. L’action cote 50 $. Deux divisé par 50 donne 0,04, donc un rendement de 4 %. Avec 10 000 $, vous détenez 200 actions qui rapportent 400 $ par an avant impôt.
Gardez en tête que les deux termes de la fraction ne bougent pas à la même vitesse. Le cours change à chaque seconde pendant que la Bourse est ouverte. Le dividende, lui, ne change que lorsque le conseil d’administration annonce un nouveau montant, au mieux quelques fois par an. L’essentiel des variations quotidiennes d’un rendement affiché vient donc du cours, pas d’une décision de l’entreprise.
Pourquoi le rendement du dividende monte-t-il quand les actions baissent ?
Parce que le cours se trouve au dénominateur. Si le dividende reste à 2,00 $ et que le cours baisse, ces 2,00 $ représentent une part plus grosse d’un chiffre plus petit. C’est exactement ce qui s’est passé sur beaucoup de titres ces dernières semaines : le S&P 500 a clôturé à 7 376,86 points le 6 novembre, en recul de 5,0 % sur un mois, et le Nasdaq Composite a perdu 9,61 % sur la même période (Yahoo Finance).
Voici l’effet sur notre exemple de 10 000 $. Ce sont des chiffres illustratifs, pas une société réelle.
| Scénario | Cours de l’action | Dividende annuel | Valeur des 200 actions | Revenu annuel | Rendement au cours actuel |
|---|---|---|---|---|---|
| Point de départ | 50,00 $ | 2,00 $ | 10 000 $ | 400 $ | 4,00 % |
| Baisse de 5 % du cours (comme le mois du S&P 500) | 47,50 $ | 2,00 $ | 9 500 $ | 400 $ | 4,21 % |
| Baisse de 10 % du cours (proche des 9,61 % du Nasdaq) | 45,00 $ | 2,00 $ | 9 000 $ | 400 $ | 4,44 % |
| Baisse de 50 % du cours, dividende divisé par deux | 25,00 $ | 1,00 $ | 5 000 $ | 200 $ | 4,00 % |
Regardez la dernière ligne. Le rendement est revenu à 4,00 %, comme au départ, alors que vous avez perdu 5 000 $ de valeur et la moitié de votre revenu. Un chiffre de rendement, seul, ne permet pas de distinguer ces deux situations. Il faut examiner séparément ce qui est arrivé au cours et ce qui est arrivé au dividende.
Le tableau montre aussi autre chose : si vous déteniez déjà les actions, votre revenu n’a pas bougé dans les trois premières lignes. Votre « rendement sur coût d’achat » (le dividende divisé par ce que vous avez payé) reste à 4 % quel que soit le cours. Le rendement affiché plus élevé ne concerne que celui qui achète aujourd’hui.
Rendement glissant, prévisionnel ou SEC : quel chiffre regardez-vous ?
Deux sites peuvent afficher des rendements différents pour la même action le même jour, sans qu’aucun ne se trompe. Ils ne mesurent pas la même chose.
Le rendement glissant (souvent noté TTM, pour « trailing twelve months ») additionne les dividendes réellement versés sur les douze derniers mois et les divise par le cours du jour. Il repose sur des paiements réels, mais il peut être périmé. Si une société a réduit son dividende le mois dernier, le chiffre glissant inclut encore les anciens paiements, plus élevés.
Le rendement prévisionnel prend le dernier paiement, l’annualise (fois quatre pour un payeur trimestriel) et le divise par le cours du jour. Il réagit plus vite à une hausse ou à une baisse, mais il suppose que le dernier paiement se poursuivra pendant un an, ce que personne ne peut garantir.
Les fonds ajoutent deux variantes. Le rendement de distribution annualise le dernier versement du fonds. Le rendement SEC à 30 jours est un calcul américain standardisé, fondé sur le revenu gagné par le fonds au cours des 30 derniers jours, après frais. C’est celui que j’utilise pour comparer des fonds, parce que tous les fonds américains doivent le calculer de la même manière. Vous le trouverez sur la page du fonds ou dans la fiche d’information de l’émetteur.
Autre distorsion à surveiller : le dividende exceptionnel. Un versement unique entre dans le chiffre glissant et peut faire passer une action ordinaire pour un titre à fort rendement pendant douze mois. Si un rendement vous semble étrangement élevé, vérifiez l’historique des paiements avant de lui faire confiance.
Le rendement du dividende vaut-il le coup quand les Treasuries paient 4,86 % ?
C’est la question que je placerais au centre de toute décision sur les dividendes en ce moment. Une action à dividende comporte un risque d’entreprise et un risque de cours. Un Treasury conservé jusqu’à l’échéance verse l’intérêt prévu. La comparaison doit donc tenir compte de ce à quoi vous renoncez.
| Référence de revenu | Dernier chiffre | Date | Source | Ce que cela signifie pour un investisseur en dividendes |
|---|---|---|---|---|
| Rendement du Treasury américain à 10 ans | 4,86 % | 6 nov. 2026 | Yahoo Finance | Le seuil de revenu à moindre risque auquel une action à dividende est comparée |
| Taux effectif des fonds fédéraux | 3,88 % | 5 nov. 2026 | Réserve fédérale de New York | Un repère de ce que peuvent rapporter le cash et les fonds monétaires |
| Inflation américaine (IPC), sur un an | 3,74 % | Sept. 2026 | Bureau of Labor Statistics | Le taux que votre revenu doit battre rien que pour garder son pouvoir d’achat |
| S&P 500, variation sur 1 mois | -5,0 % | 6 nov. 2026 | Yahoo Finance | La baisse des cours fait monter les rendements affichés sur l’ensemble du marché |
| Dow Jones, variation sur 1 mois | +0,11 % | 6 nov. 2026 | Yahoo Finance | Les sociétés anciennes et établies ont mieux résisté que la tech sur le mois |
Passons les 10 000 $ à la moulinette. À 4,86 %, un Treasury à 10 ans acheté à ce rendement verse environ 486 $ d’intérêts par an. Notre action à 4 % en verse 400 $. L’inflation de 3,74 % ronge environ 374 $ de pouvoir d’achat sur 10 000 $ en un an. Sur le seul revenu, l’action à dividende vous laisse donc une trentaine de dollars devant l’inflation (environ 26 $), et le Treasury environ 112 $.
L’argument en faveur de l’action repose sur ce que cet instantané d’un an ne montre pas. Une entreprise peut relever son dividende au fil du temps, alors qu’un coupon de Treasury est fixe jusqu’à l’échéance. Le cours de l’action peut aussi progresser. Mais tout cela peut aussi aller dans l’autre sens : des dividendes réduits et des cours qui chutent, comme le tableau de la section précédente l’a montré.
Quand un rendement élevé devient-il un piège ?
Un piège à rendement est une action dont le rendement paraît généreux uniquement parce que le cours s’est effondré, généralement parce que le marché s’attend à une baisse du dividende. Le rendement est calculé à partir d’un paiement qui ne survivra peut-être pas.
L’histoire en offre de nombreux exemples. Pendant la crise financière, Citigroup a ramené son dividende trimestriel à un cent par action en 2009. En avril 2020, alors que la demande de pétrole s’effondrait avec la pandémie, Shell a réduit son dividende d’environ deux tiers, sa première baisse depuis la Seconde Guerre mondiale. Dans les deux cas, le rendement affiché à l’écran avant la coupe était bien supérieur à ce que les actionnaires ont finalement touché.
L’énergie mérite une mention particulière aujourd’hui. Le WTI valait 91,33 $ le baril le 9 novembre, en hausse de 11,2 % sur trois mois (Yahoo Finance). Un pétrole plus cher améliore la trésorerie des groupes énergétiques et soutient leurs dividendes. Mais ce soutien dépend d’un prix que personne ne contrôle, et c’est pourquoi je considère les rendements du secteur énergétique comme cycliques plutôt que stables.
Voici les vérifications que je fais avant de me fier à un rendement élevé :
- Le taux de distribution (payout ratio), c’est-à-dire le dividende par action divisé par le bénéfice par action. Une société qui gagne 2,50 $ par action et en verse 2,00 $ affiche un taux de 80 %, ce qui laisse peu de marge si les profits fléchissent.
- Le flux de trésorerie disponible, car les dividendes se paient en cash et les bénéfices comptables peuvent flatter le tableau.
- Le niveau d’endettement et les remboursements à venir, parce que les prêteurs passent avant les actionnaires.
- L’historique du dividende sur un cycle de baisse complet, y compris la question de savoir si l’entreprise l’a réduit en 2020.
- La raison de la chute du cours. Si l’action a baissé avec tout le marché, comme le mois à -5,0 % du S&P 500, ce n’est pas la même chose qu’un effondrement propre à l’entreprise.
Les erreurs classiques avec le rendement du dividende
La plus répandue consiste à acheter juste avant la date de détachement pour « capter » le paiement. Le jour du détachement, le cours baisse en général d’environ le montant du dividende : vous avez simplement échangé de la valeur d’action contre du cash, et dans un compte imposable, vous pouvez devoir de l’impôt dessus. Personne ne vous offre rien.
La deuxième erreur : prendre le rendement pour votre performance. Le rendement total, c’est les dividendes plus ou moins la variation du cours. Un rendement de 4 % avec un cours en baisse de 10 % représente une perte d’environ 6 % sur l’année. À mes débuts, j’ai détenu un titre à gros rendement qui me payait régulièrement, jusqu’au jour où la chute du cours a effacé plusieurs années de dividendes. Je ne négligerais plus jamais le côté cours.
Troisième piège : s’entasser dans un seul secteur. Les rendements élevés se concentrent dans quelques industries, souvent les services aux collectivités, l’énergie, les banques et l’immobilier. Un portefeuille construit en triant par rendement décroissant peut finir très concentré sans que vous vous en aperceviez.
Quatrième erreur, facile à commettre sans le vouloir : comparer le rendement glissant d’un site avec le rendement prévisionnel d’un autre. Utilisez la même mesure pour tout ce que vous comparez.
Enfin, beaucoup confondent le rendement du dividende avec les rendements des cryptos. Les récompenses de staking d’un jeton proviennent de l’émission propre au réseau et de ses frais, et sont versées dans une monnaie dont le cours peut fortement varier. L’Ethereum, par exemple, a reculé de 14,13 % sur 30 jours (données CoinGecko). Si vous voulez comprendre les mécanismes, je les ai détaillés dans comment fonctionnent vraiment les récompenses de staking en crypto. Elles ne se comparent pas à un dividende issu des bénéfices d’une entreprise.
Actions à dividendes, ETF à dividendes ou fonds indiciel large ?
Beaucoup de recherches autour du rendement du dividende portent en réalité sur le choix du véhicule. Voici comment les trois grandes voies se distinguent.
Les actions à dividendes en direct vous donnent un contrôle total et aucun frais de fonds. Mais vous supportez seul le risque de chaque société : une seule coupe, comme celles évoquées plus haut, peut frapper fort votre revenu. Le travail sur le taux de distribution et les flux de trésorerie, c’est à vous de le faire.
Les ETF à dividendes et les fonds indiciels détiennent des dizaines ou des centaines de payeurs : une coupe isolée change à peine votre revenu. Les frais courants du fonds sont prélevés sur ce qu’il gagne, d’où l’intérêt du rendement SEC (après frais) pour comparer équitablement. Chaque fonds a aussi ses propres règles de sélection. Certains retiennent les rendements actuels les plus élevés, d’autres un long historique de hausses de dividende, et ce choix change le comportement du fonds en période de baisse. Lisez la méthodologie sur le site de l’émetteur avant de comparer les rendements.
Un fonds indiciel large rapporte en général moins qu’un fonds centré sur les dividendes, parce qu’il détient aussi des entreprises qui réinvestissent leurs profits au lieu de les distribuer. En échange, vous obtenez tout le marché. J’ai expliqué ce mécanisme dans les fonds indiciels S&P 500 et ce que signifie un repli de 5 %.
Un arbitrage à connaître : MarketWatch s’est récemment penché sur l’exposition croissante du S&P 500 aux valeurs de l’IA, et certains investisseurs ajoutent des payeurs de dividendes en partie pour s’éloigner de cette concentration. Sur le dernier mois, le Nasdaq, riche en technologie, a perdu 9,61 % tandis que le Dow, qui s’appuie davantage sur des sociétés anciennes, a gagné 0,11 % (Yahoo Finance). Un mois ne prouve presque rien, mais cela montre à quel point ces groupes peuvent évoluer différemment.
Mon avis : pour la plupart des gens, le véhicule compte moins que de savoir de quoi le rendement est fait et s’il s’accorde avec le reste de ce qu’on détient.
Comment la fiscalité et le type de compte changent-ils ce que vous gardez ?
Le rendement affiché est un chiffre avant impôt. Ce qui arrive réellement dans votre poche dépend du type de dividende et du compte dans lequel il tombe.
Aux États-Unis, les dividendes sont en général soit « qualifiés », soit « ordinaires ». Les dividendes qualifiés sont taxés aux taux plus faibles des plus-values à long terme, mais seulement si vous avez conservé les actions pendant une durée minimale autour de la date de détachement. Les dividendes ordinaires sont taxés comme un revenu normal. Certains payeurs, comme beaucoup de REIT, versent surtout des dividendes ordinaires.
Je ne cite ici ni taux ni durées de détention, car ils changent et dépendent de votre situation. Consultez la publication 550 de l’IRS et le formulaire 1099-DIV que votre courtier envoie chaque année : il distingue les deux types pour vous.
Dans un 401(k) ou un IRA, les dividendes ne sont pas imposés l’année où ils sont versés, ce qui simplifie leur réinvestissement. Si vos économies se trouvent surtout dans des comptes retraite, mon article sur l’effet d’une baisse de 5 % de la Bourse sur un 401(k) détaille le même calcul, côté cours.
Si vous vivez hors des États-Unis ou détenez des actions étrangères, le dividende peut être prélevé à la source avant même que vous ne le voyiez. Le taux dépend des conventions fiscales et des formulaires remplis auprès de votre courtier : consultez ses pages d’aide sur la retenue à la source applicable aux dividendes étrangers.
FAQ
Quel est un bon rendement du dividende ?
Il n’existe pas de bon chiffre unique, car tout dépend de ce que vous rapportent les autres placements en ce moment. Avec le Treasury à 10 ans à 4,86 % et l’inflation à 3,74 % (IPC de septembre), un rendement nettement inférieur à ces niveaux n’a de sens qu’avec une croissance du dividende. Un rendement très supérieur doit éveiller la méfiance, tant que vous n’avez pas vérifié le taux de distribution et la raison de la baisse du cours.
Comment calcule-t-on le rendement du dividende ?
Prenez le dividende annuel par action, divisez-le par le cours actuel et multipliez par 100. Un dividende annuel de 2,00 $ sur une action à 50 $ donne un rendement de 4 %. Vérifiez si le site utilise des dividendes glissants ou prévisionnels, car le résultat change.
Un rendement du dividende élevé est-il bon signe ?
Pas en soi. Un rendement très élevé signifie souvent que le cours a chuté parce que les investisseurs anticipent une baisse du dividende. Examinez les bénéfices, le flux de trésorerie disponible et l’historique du dividende avant de voir une bonne affaire dans un rendement élevé.
À quelle fréquence les dividendes sont-ils versés ?
La plupart des sociétés américaines paient chaque trimestre, d’où la multiplication d’un paiement par quatre. Certains fonds et certaines entreprises paient chaque mois, et beaucoup de sociétés hors États-Unis versent deux fois par an. Le calendrier de paiement figure sur la page investisseurs de l’entreprise ou du fonds.
Touche-t-on le dividende si l’on achète juste avant la date de détachement ?
Il faut détenir l’action avant la date de détachement pour recevoir le prochain paiement. Mais le cours baisse en général d’environ le montant du dividende ce jour-là : vous n’y gagnez donc rien, et vous pouvez devoir de l’impôt sur le versement dans un compte imposable.
Le rendement du dividende est-il la même chose que le rendement total ?
Non. Le rendement total, c’est les dividendes plus la variation du cours. Un rendement de 4 % combiné à une baisse de 10 % du cours vous laisse en recul d’environ 6 % sur l’année.
Ce que je surveillerais si vous détenez des payeurs de dividendes
Le rendement du Treasury à 10 ans passe en premier. Il s’établissait à 4,86 % le 6 novembre, et il est inférieur de 7,11 % à son niveau d’il y a un mois (Yahoo Finance). S’il continue de baisser, les actions à dividende paraissent relativement plus attrayantes comme source de revenu. S’il remonte, la barre se relève, et les valeurs de rendement en pâtissent souvent.
Vient ensuite le rapport sur l’inflation d’octobre du Bureau of Labor Statistics. Les 3,74 % de septembre servent de point de comparaison, puisque votre revenu réel est le rendement moins l’inflation. En parallèle, je suivrais les décisions de la Réserve fédérale par rapport au taux effectif actuel de 3,88 %, car les rendements du cash évoluent avec lui.
Pour les payeurs du secteur énergétique en particulier, je garderais un œil sur le WTI autour de 91,33 $. Et pour chaque action que vous détenez, je lirais la ligne consacrée au dividende dans chaque communiqué de résultats. Qu’elle relève, maintienne ou réduise son dividende en dit plus que le rendement affiché.
Ceci n’est pas un conseil financier, simplement ma façon d’aborder le sujet. Faites vos propres recherches avant d’acheter quoi que ce soit pour son rendement.
À lire aussi
Cet article est fourni à titre d'information et ne constitue pas un conseil financier. Les cryptoactifs sont volatils : vous pouvez perdre tout votre argent.