13 min de lecture
Le S&P 500 recule de 5,0 % sur un mois, donc la plupart des comptes retraite 401k investis surtout en actions affichent un solde plus bas. Selon Yahoo Finance (données au 6 novembre 2026), le Nasdaq Composite a lâché 9,61 % sur la même période : la baisse de la Bourse sur l’épargne retraite 401k (l’équivalent américain d’un PER d’entreprise) est donc plus nette dans les plans qui misent sur les fonds de croissance ou de technologie. Pour la plupart des épargnants qui ont encore des années devant eux, la perte en dollars est plus petite qu’elle n’en a l’air. Le vrai risque, c’est ce que vous ferez ensuite.
Points clés
- Le S&P 500 a clôturé à 7 376,86 points le 6 novembre, en baisse de 5,0 % sur un mois et de 4,91 % sur trois mois (Yahoo Finance).
- Le Nasdaq Composite a perdu 9,61 % en un mois, alors que le Dow Jones a gagné 0,11 % : votre perte dépend donc beaucoup des fonds que vous détenez (Yahoo Finance).
- Le rendement du Trésor américain à 10 ans a reculé de 7,11 % sur le mois, à 4,86 %, ce qui tend à faire monter le prix des fonds obligataires (Yahoo Finance).
- L’inflation américaine était de 3,74 % en septembre 2026 (BLS) et le taux effectif des fonds fédéraux de 3,88 % le 5 novembre (New York Fed) : le cash ne devance l’inflation que de très peu.
De combien les marchés ont-ils reculé ce mois-ci ?
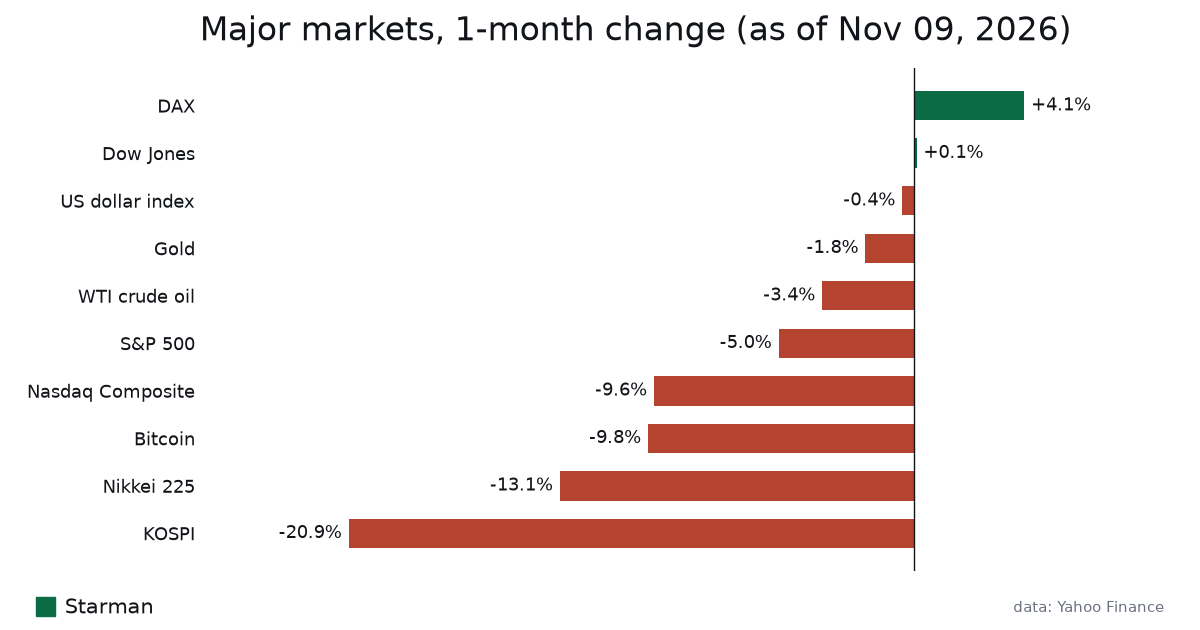
Les pertes se concentrent sur une partie du marché. D’après Yahoo Finance, le Nasdaq Composite, très chargé en grandes valeurs technologiques, a chuté de 9,61 % sur le mois, à 24 579,43 points. Le Dow Jones Industrial Average a gagné 0,11 % sur la même période, à 51 285,73 points. Le S&P 500 se situe entre les deux.
| Marché | Dernier cours | 1 jour | 1 mois | 3 mois | Date |
|---|---|---|---|---|---|
| S&P 500 | 7 376,86 | +0,31 % | -5,00 % | -4,91 % | 6 nov. |
| Nasdaq Composite | 24 579,43 | +1,09 % | -9,61 % | -7,91 % | 6 nov. |
| Dow Jones | 51 285,73 | -0,46 % | +0,11 % | -5,09 % | 6 nov. |
| DAX (Allemagne) | 25 820,36 | -1,92 % | +4,09 % | -1,22 % | 6 nov. |
| Nikkei 225 (Japon) | 58 801,02 | +2,38 % | -13,24 % | -12,20 % | 9 nov. |
| KOSPI (Corée du Sud) | 5 099,50 | +0,79 % | -20,12 % | -19,05 % | 9 nov. |
| Or (USD/once) | 4 116,50 | +1,02 % | -1,77 % | -6,86 % | 9 nov. |
| Rendement du 10 ans américain | 4,86 % | +0,45 % | -7,11 % | +4,05 % | 6 nov. |
Source : Yahoo Finance. La ligne du rendement indique la variation en pourcentage du rendement lui-même, pas celle du prix d’une obligation.
À l’international, les résultats partent dans tous les sens. Le DAX allemand a gagné 4,09 % sur le mois, tandis que le Nikkei 225 japonais a reculé de 13,24 % et le KOSPI sud-coréen de 20,12 %. Si votre 401k contient un fonds indiciel international, sa performance dépend de la part qu’il détient en Asie par rapport à l’Europe. La fiche d’information du fonds vous le dira.
Regardez aussi la colonne à un jour. Le 6 novembre, le S&P 500 a gagné 0,31 % et le Nasdaq 1,09 %. Une séance verte ne met pas fin à une glissade, mais les rebonds arrivent généralement sans prévenir, et cela compte si vous pensez à vous mettre sur le côté.
Comment une baisse de la Bourse touche votre 401k, étape par étape
Un 401k est une enveloppe. Le régime fiscal vient du compte, tandis que les gains et les pertes viennent des fonds qu’il contient. Voici dans quel ordre une chute des marchés vous atteint :
- Votre plan détient des parts de fonds communs ou de fonds collectifs. Quand les actions d’un fonds baissent, sa valeur liquidative est recalculée à la clôture du marché, et votre solde suit.
- Rien n’est vendu tant que vous ne vendez pas. Une perte sur le papier ne devient définitive que si vous sortez du fonds ou retirez l’argent.
- Chaque versement achète au nouveau prix, plus bas. Vous cotisez un montant fixe en dollars, donc des parts moins chères signifient plus de parts. Après une baisse de 5 %, les mêmes dollars achètent environ 5,3 % de parts en plus (1 divisé par 0,95).
- L’éventuel abondement de l’employeur est investi de la même façon, il achète donc lui aussi plus de parts quand les prix sont bas.
- Si vous détenez un fonds à échéance cible, le gérant rééquilibre à votre place. Quand les actions passent sous le poids visé, il déplace de l’argent des obligations vers les actions pour retrouver l’allocation prévue.
La plupart des menus de 401k reposent sur un fonds indiciel de grandes capitalisations américaines. J’ai expliqué comment ce type de fonds est construit, et pourquoi ses plus grosses lignes font ses mouvements, dans comment fonctionne un fonds indiciel S&P 500.
Que représente une baisse de 5 % sur un 401k de 50 000 $ ?
Mettons des dollars sur la table. Supposons que votre solde était de 50 000 $ il y a un mois et que votre part obligataire n’ait pas bougé. C’est une hypothèse prudente, car les rendements obligataires ont reculé ce mois-ci et les prix des obligations montent en général dans ce cas.
| Votre allocation (sur 50 000 $) | Part actions | Variation de l’indice sur un mois | Perte en dollars | Nouveau solde | Variation globale |
|---|---|---|---|---|---|
| 100 % fonds S&P 500 | 50 000 $ | -5,00 % | 2 500 $ | 47 500 $ | -5,0 % |
| 70 % fonds S&P 500, 30 % obligations | 35 000 $ | -5,00 % | 1 750 $ | 48 250 $ | -3,5 % |
| 70 % fonds de croissance type Nasdaq, 30 % obligations | 35 000 $ | -9,61 % | 3 363,50 $ | 46 636,50 $ | -6,7 % |
| 70 % fonds value type Dow, 30 % obligations | 35 000 $ | +0,11 % | +38,50 $ | 50 038,50 $ | +0,1 % |
Variations d’indices selon Yahoo Finance, sur un mois au 6 novembre 2026. Les fonds réels ne collent jamais exactement à un indice.
Sur une tranche de 10 000 $, une baisse de 5 % coûte 500 $ et une baisse de 9,61 % coûte 961 $. Voilà l’écart entre un fonds indiciel large et un fonds très technologique, en un seul mois.
Comparez avec ce que vous versez. Si vous cotisez 500 $ par mois, la perte de 1 750 $ de l’exemple 70/30 équivaut à trois mois et demi de cotisations. Ça fait mal, mais quelqu’un qui a 20 ans de versements devant lui peut l’encaisser. Quelqu’un qui part à la retraite au printemps prochain est dans une tout autre situation, et devrait regarder de près la part d’actions dans son solde.
Pourquoi votre fonds obligataire peut aider quand les actions baissent
Sur le mois, le rendement du Trésor à 10 ans a reculé de 7,11 % en valeur relative, pour finir à 4,86 % le 6 novembre (Yahoo Finance). Les prix des obligations évoluent à l’inverse des rendements : un fonds obligataire à moyen terme de votre plan a donc probablement tenu bon, voire gagné un peu. Le gain exact dépend de la duration du fonds, et vous le verrez sur votre relevé.
C’est la raison d’être des allocations 60/40 ou 70/30. Dans l’exemple chiffré plus haut, la part obligataire n’a rien fait du tout et a pourtant ramené la perte de 5,0 % à 3,5 %.
Il y a une réserve. Sur trois mois, le rendement du 10 ans a augmenté de 4,05 %, ce qui veut dire que les prix des obligations ont baissé sur une partie de cette période. Les obligations ne couvrent pas les actions à chaque fois, surtout quand l’inflation est élevée. L’inflation de septembre a été de 3,74 % (BLS), et quand elle reste haute, actions et obligations peuvent baisser ensemble.
L’or n’a pas joué les valeurs refuges non plus. Il a perdu 1,77 % sur le mois et 6,86 % sur trois mois, à 4 116,50 $ l’once (Yahoo Finance). Peu de menus de 401k en proposent de toute façon, mais ceux qui comptaient sur sa hausse en cas de chute des actions ont été déçus cette fois.
La Bourse a-t-elle déjà chuté ainsi, et que s’est-il passé ensuite ?
Oui, plusieurs fois, et certaines baisses ont été bien pires que 5 %. Pendant la crise financière de 2008-2009, le S&P 500 a mis des années à retrouver son sommet de 2007. En mars 2020, le krach lié à la pandémie a été l’un des marchés baissiers les plus rapides jamais enregistrés, et l’indice avait retrouvé de nouveaux sommets avant la fin de l’année.
Dans les deux cas, les épargnants qui s’en sont le mieux sortis avaient un point commun : ils ont continué à cotiser au plus bas. Leurs versements ont acheté des parts à prix cassés. Ceux qui sont passés en liquidités ont eu un second problème, car il leur a fallu choisir un jour pour revenir, et l’essentiel du rebond a eu lieu avant que cela paraisse sûr.
L’histoire contient aussi un avertissement, et il figure dans le tableau ci-dessus. Le Nikkei 225 japonais a atteint son pic en 1989 et a mis environ 35 ans à repasser au-dessus de ce niveau. Il perd 13,24 % ce dernier mois. Un marché peut rester sous l’eau pendant des décennies, c’est pourquoi un 401k diversifié vaut mieux qu’un 401k concentré sur un seul pays ou un seul secteur.
Personne ne sait si la glissade américaine actuelle sera courte comme en 2020 ou longue comme en 2008. Votre allocation doit être de celles que vous pouvez tenir dans les deux cas.
Quelles erreurs commet-on avec un 401k pendant une chute ?
J’en ai moi-même commis quelques-unes sur des comptes-titres ordinaires, donc je ne juge personne. Voici celles qui coûtent le plus cher :
- Tout basculer vers l’option monétaire ou valeur stable une fois que le marché a déjà baissé. Vous verrouillez la perte de 5 % et vous devez deviner quand revenir. Le rebond de 1,09 % du Nasdaq le 6 novembre est le genre de séance qu’on rate.
- Réduire ses versements sous le niveau qui donne droit à l’abondement complet de l’employeur. Refuser l’abondement revient à renoncer à un rendement que vous auriez même si le marché ne bougeait pas.
- Faire un retrait pour difficultés financières. Il est imposé comme un revenu, et avant 59 ans et demi s’ajoute en général une pénalité de 10 %. Vendre après une baisse aggrave la situation.
- Emprunter sur son 401k pour « attendre que ça passe ». L’argent du prêt est hors du marché pendant la remontée, et si vous quittez votre emploi, le solde restant peut devenir exigible rapidement.
- Ne pas voir la concentration. Un fonds de croissance de grandes capitalisations et un fonds S&P 500 détiennent souvent les mêmes grands noms de la tech : un plan qui semble diversifié peut ne pas l’être. MarketWatch a soulevé ce point cette semaine dans The S&P 500 could be dangerously exposed to AI.
Rester, rééquilibrer ou passer en liquidités : comparaison des options
Un 401k ne vous laisse que quelques choix. Voici comment ils se comparent avec les chiffres du moment.
| Option | Ce qui arrive à votre argent | Principal coût | Convient en général à |
|---|---|---|---|
| Continuer à cotiser, ne rien changer | Après une baisse de 5 %, chaque dollar achète environ 5,3 % de parts en plus | Le solde peut continuer à baisser un temps | Un horizon long |
| Rééquilibrer vers votre allocation cible | Allège ce qui a bien tenu (souvent les obligations) et renforce les actions | Demande de la discipline ; les actions peuvent encore baisser | Quiconque a vu son allocation dériver |
| Orienter les nouveaux versements vers le monétaire ou la valeur stable | Rapporte près des taux courts ; fonds fédéraux à 3,88 % contre 3,74 % d’inflation | Très peu de croissance après inflation | Les personnes proches de la retraite |
| Passer tout le solde en liquidités | Transforme la perte sur le papier en perte réelle | Il faut réussir à revenir au bon moment | Rarement adapté, à mon avis |
| Prêt ou retrait pour difficultés | De l’argent en main tout de suite | Impôts, pénalité probable de 10 % avant 59 ans et demi sur les retraits, remontée manquée | Les vraies urgences uniquement |
Taux de la New York Fed (EFFR, 5 novembre) et du BLS (IPC, septembre 2026). Les rendements monétaires de votre plan seront proches du taux des fonds fédéraux, sans être identiques.
Je me méfie de la ligne « liquidités ». Le taux effectif des fonds fédéraux est de 3,88 % et l’inflation de 3,74 % : le cash rapporte donc environ 0,14 point de pourcentage de plus que l’inflation, avant frais. C’est acceptable pour garer de l’argent que vous dépenserez d’ici un ou deux ans. C’est un mauvais endroit pour de l’argent de retraite dont vous n’aurez pas besoin avant des décennies.
La Bourse est-elle dans une bulle, et quels sont les risques ?
Cette question est très recherchée en ce moment. Je ne crois pas que quiconque puisse y répondre avec certitude. Ce que montrent les données, c’est une chute concentrée sur la partie à forte croissance du marché : le Nasdaq perd 9,61 % sur le mois alors que le Dow est stable. La couverture de CNBC cette semaine sur la chute liée à l’IA, dont l’avis de Cathie Wood, qui se sent mieux quand le marché s’inquiète, montre à quel point les investisseurs sont partagés : occasion d’achat ou début d’une remise à plat plus longue ?
L’économie envoie des signaux contradictoires. Le chômage était de 4,1 % en octobre (BLS), ce qui n’est pas un niveau de récession. Mais une inflation à 3,74 % est bien au-dessus de l’objectif de 2 % de la Fed, et le pétrole WTI a gagné 10,03 % sur trois mois, à 90,37 $ le baril (Yahoo Finance). Un pétrole cher et une inflation tenace compliquent la tâche de la Fed pour baisser ses taux. Or des taux plus bas font partie des choses qui soutiennent habituellement les valorisations boursières.
Vous n’avez pas besoin de prédire l’issue pour vous protéger. Demandez-vous si votre 401k s’en sortirait si la partie du plan calée sur le Nasdaq perdait encore 10 %. Si la réponse honnête est non, votre allocation est trop agressive pour vous, quoi que fasse le marché ensuite. Si vous détenez aussi des cryptos en dehors de votre 401k, le bitcoin a perdu 10,01 % sur le mois : la même vérification s’applique. J’ai couvert ce marché dans le point de la semaine sur le marché des cryptos.
FAQ
Faut-il arrêter de cotiser à son 401k quand la Bourse baisse ?
Pour la plupart des gens, arrêter est le choix le plus coûteux. Vos versements achètent plus de parts à bas prix, environ 5,3 % de plus après une baisse de 5 %, et vous perdriez aussi l’abondement de l’employeur. Si vous avez vraiment besoin de cet argent pour vos factures, ne suspendez que la part qui dépasse l’abondement.
Combien mon 401k a-t-il perdu ce mois-ci ?
Multipliez le solde de chaque fonds par son rendement sur un mois. À titre indicatif, un fonds large sur le S&P 500 a perdu environ 5,0 % sur le mois au 6 novembre, un fonds de croissance très tech peut s’approcher des 9,61 % du Nasdaq, et un fonds value ou type Dow était à peu près stable (Yahoo Finance). Le site de votre plan affichera les chiffres exacts.
Mon argent est-il en sécurité dans un 401k pendant un krach ?
Le compte est détenu séparément des actifs de l’entreprise de votre employeur, qui ne peut donc pas le dépenser. Les placements à l’intérieur peuvent en revanche perdre de la valeur. Ici, « en sécurité » veut dire que l’argent vous appartient. Cela ne veut pas dire que le solde ne baissera pas.
Dois-je passer mon 401k sur un fonds valeur stable ou monétaire ?
Cela dépend du moment où vous aurez besoin de l’argent. Les options de type liquidités rapportent actuellement près des 3,88 % des fonds fédéraux, juste au-dessus des 3,74 % d’inflation : elles protègent des pertes, mais font très peu croître le capital. Cela peut se défendre pour de l’argent que vous retirerez dans les prochaines années. Cela a rarement du sens pour un solde entier qui a des décennies pour grandir.
Puis-je emprunter sur mon 401k quand le marché est bas ?
Beaucoup de plans autorisent les prêts, mais emprunter après une baisse oblige à vendre des parts de fonds à prix bas pour financer le prêt. Cet argent rate ensuite la remontée. Si vous quittez votre emploi, le solde restant peut devenir exigible rapidement, et tout ce qui n’est pas remboursé peut être imposé comme un retrait.
Combien de temps faut-il à un 401k pour se remettre d’une baisse ?
Personne ne peut donner de date. Le krach de 2020 a été rattrapé en quelques mois, la crise de 2008 a pris des années, et le marché japonais a mis des décennies à retrouver son sommet de 1989. Des versements réguliers et une allocation diversifiée raccourcissent votre propre temps de récupération, car vous continuez à acheter pendant que les prix sont bas.
Ce que je surveille ensuite pour mon propre compte retraite
D’abord, le prochain rapport d’inflation du BLS, qui couvrira octobre. Les 3,74 % de septembre sont le chiffre à battre. Une lecture plus basse donnerait plus de marge à la Fed pour baisser ses taux, ce qui tend à aider à la fois les actions et les obligations.
Ensuite, le rendement du 10 ans autour de 4,86 %. S’il continue de baisser, les fonds obligataires continuent d’aider. S’il remonte, actions et obligations pourraient baisser ensemble, comme en partie sur les trois derniers mois.
Enfin, l’écart entre le Nasdaq et le Dow. Un mois avec -9,61 % d’un côté et +0,11 % de l’autre montre un marché qui tourne entre secteurs plus qu’il ne s’effondre. Je vais regarder si cet écart se resserre ou s’élargit, et si le S&P 500 tient autour de 7 376.
Mon plan à moi est ennuyeux : laisser tourner les versements, contrôler mon allocation à date fixe, et ne rééquilibrer que si elle s’est éloignée de plus de quelques points de la cible. Ceci n’est pas un conseil financier : faites vos propres recherches et tenez compte de votre horizon avant de changer quoi que ce soit.
À lire aussi
Cet article est fourni à titre d'information et ne constitue pas un conseil financier. Les cryptoactifs sont volatils : vous pouvez perdre tout votre argent.