12 min di lettura
L’S&P 500 ha perso il 5,0% nell’ultimo mese, quindi quasi tutti i saldi 401k (il fondo pensione a contribuzione dei lavoratori americani) con molte azioni sono scesi. I dati di Yahoo Finance al 6 novembre 2026 mostrano che il Nasdaq Composite ha ceduto il 9,61% nello stesso periodo: il calo in borsa pesa di più sui fondi pensione orientati alla crescita o alla tecnologia. Per chi ha ancora molti anni davanti, la perdita in dollari è più piccola di quanto sembri. Il rischio maggiore è quello che fai dopo.
Punti chiave
- L’S&P 500 ha chiuso a 7.376,86 punti il 6 novembre, con un calo del 5,0% in un mese e del 4,91% in tre mesi (Yahoo Finance).
- Il Nasdaq Composite ha perso il 9,61% in un mese, mentre il Dow Jones ha guadagnato lo 0,11%: la tua perdita dipende molto dai fondi che hai in portafoglio (Yahoo Finance).
- Il rendimento del Treasury a 10 anni è sceso del 7,11% nel mese, fino al 4,86%, e questo tende a far salire i prezzi dei fondi obbligazionari (Yahoo Finance).
- L’inflazione USA era al 3,74% a settembre 2026 (BLS) e il tasso effettivo dei fed funds al 3,88% il 5 novembre (New York Fed): la liquidità rende appena più dell’inflazione.
Quanto sono scesi i mercati in questo mese?
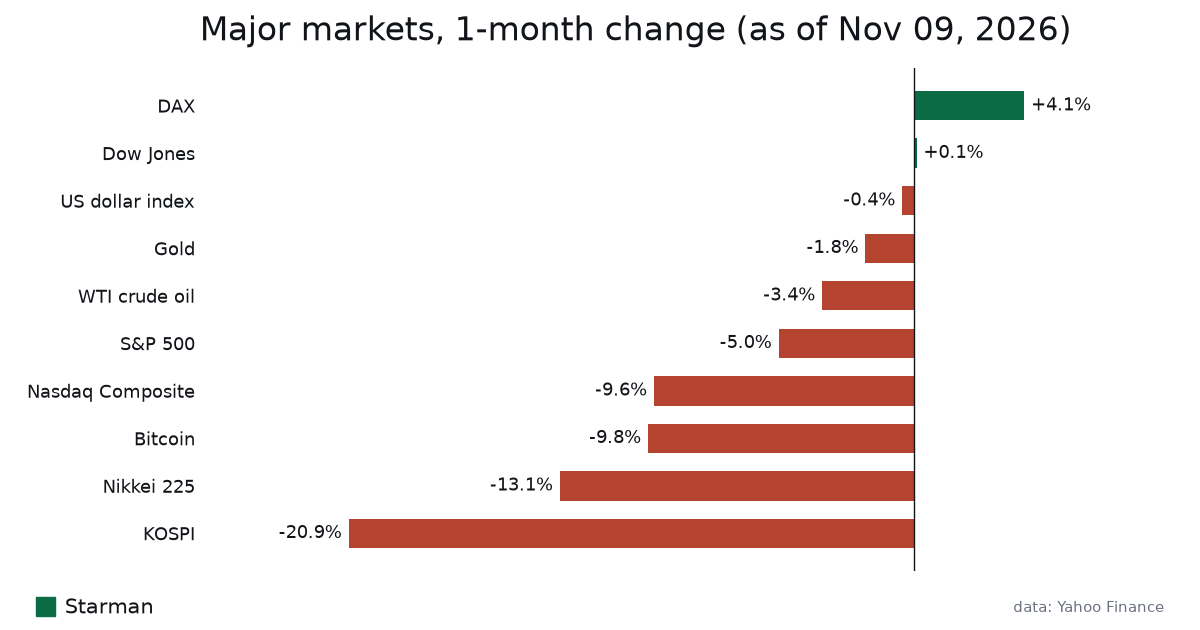
Le perdite si concentrano in una sola parte del mercato. Secondo Yahoo Finance, il Nasdaq Composite, molto esposto alle grandi aziende tecnologiche, ha perso il 9,61% in un mese e si trova a 24.579,43 punti. Il Dow Jones Industrial Average è salito dello 0,11%, a 51.285,73 punti. L’S&P 500 si colloca a metà strada.
| Mercato | Ultimo | 1 giorno | 1 mese | 3 mesi | Al |
|---|---|---|---|---|---|
| S&P 500 | 7.376,86 | +0,31% | -5,00% | -4,91% | 6 nov |
| Nasdaq Composite | 24.579,43 | +1,09% | -9,61% | -7,91% | 6 nov |
| Dow Jones | 51.285,73 | -0,46% | +0,11% | -5,09% | 6 nov |
| DAX (Germania) | 25.820,36 | -1,92% | +4,09% | -1,22% | 6 nov |
| Nikkei 225 (Giappone) | 58.801,02 | +2,38% | -13,24% | -12,20% | 9 nov |
| KOSPI (Corea del Sud) | 5.099,50 | +0,79% | -20,12% | -19,05% | 9 nov |
| Oro (USD/oncia) | 4.116,50 | +1,02% | -1,77% | -6,86% | 9 nov |
| Rendimento Treasury USA 10 anni | 4,86% | +0,45% | -7,11% | +4,05% | 6 nov |
Fonte: Yahoo Finance. La riga del rendimento mostra la variazione percentuale del rendimento stesso, non quella del prezzo di un’obbligazione.
Fuori dagli Stati Uniti il quadro è molto diverso da un mercato all’altro. Il DAX tedesco ha guadagnato il 4,09% in un mese, mentre il Nikkei 225 giapponese ha perso il 13,24% e il KOSPI sudcoreano il 20,12%. Se nel tuo 401k hai un fondo indicizzato internazionale, il risultato dipende da quanto investe in Asia rispetto all’Europa. Lo trovi nella scheda del fondo.
Guarda anche la colonna a un giorno. Il 6 novembre l’S&P 500 è salito dello 0,31% e il Nasdaq dell’1,09%. Una sola giornata positiva non chiude una discesa, ma i rimbalzi di solito arrivano senza preavviso, e conta se stai pensando di uscire dal mercato.
Come un calo in borsa colpisce il tuo 401k, passo dopo passo
Il 401k è un contenitore. Il trattamento fiscale dipende dal conto, mentre guadagni e perdite dipendono dai fondi che contiene. Ecco in che ordine un ribasso arriva fino a te:
- Il tuo piano detiene quote di fondi comuni o di collective trust. Quando le azioni dentro il fondo scendono, il prezzo (il valore netto d’inventario, o NAV) viene ricalcolato alla chiusura del mercato e il tuo saldo si aggiorna di conseguenza.
- Non si vende nulla se non vendi tu. Una perdita sulla carta diventa definitiva solo se esci dal fondo o prelevi il denaro.
- Ogni busta paga compra al nuovo prezzo più basso. Versi una cifra fissa in dollari, quindi con prezzi più bassi ottieni più quote. Dopo un calo del 5%, gli stessi dollari comprano circa il 5,3% di quote in più (1 diviso 0,95).
- L’eventuale contributo del datore di lavoro (il match) viene investito allo stesso modo e compra anche lui più quote finché i prezzi restano bassi.
- Se hai un target-date fund, ci pensa il gestore a ribilanciare. Quando le azioni scendono sotto il peso previsto, il fondo sposta denaro dalle obbligazioni alle azioni per tornare alla composizione di partenza.
La maggior parte dei piani 401k ruota intorno a un fondo indicizzato sulle grandi società americane. Come è fatto un fondo di questo tipo, e perché i titoli più grandi ne guidano i movimenti, l’ho spiegato in come funziona un fondo indicizzato sull’S&P 500.
Cosa significa un calo del 5% su un 401k da 50.000 dollari
Mettiamoci i dollari. Supponi che un mese fa il tuo saldo fosse di 50.000 dollari e che la parte obbligazionaria sia rimasta ferma. È un’ipotesi prudente, perché questo mese i rendimenti obbligazionari sono scesi e di solito, quando succede, i prezzi delle obbligazioni salgono.
| La tua composizione (su 50.000 $) | Parte azionaria | Variazione dell’indice in un mese | Perdita in dollari | Nuovo saldo | Variazione complessiva |
|---|---|---|---|---|---|
| 100% fondo S&P 500 | 50.000 $ | -5,00% | 2.500 $ | 47.500 $ | -5,0% |
| 70% fondo S&P 500, 30% obbligazioni | 35.000 $ | -5,00% | 1.750 $ | 48.250 $ | -3,5% |
| 70% fondo growth tipo Nasdaq, 30% obbligazioni | 35.000 $ | -9,61% | 3.363,50 $ | 46.636,50 $ | -6,7% |
| 70% fondo value tipo Dow, 30% obbligazioni | 35.000 $ | +0,11% | +38,50 $ | 50.038,50 $ | +0,1% |
Variazioni degli indici da Yahoo Finance, un mese al 6 novembre 2026. I fondi reali non replicano mai un indice in modo esatto.
Su una quota da 10.000 dollari, un calo del 5% costa 500 dollari e uno del 9,61% costa 961 dollari. È la differenza tra un fondo indicizzato ampio e uno carico di tecnologia, in un solo mese.
Confrontalo con quello che versi. Se contribuisci con 500 dollari al mese, la perdita di 1.750 dollari dell’esempio 70/30 equivale a tre mesi e mezzo di versamenti. Fa male, ma chi ha ancora 20 anni di contributi davanti può assorbirla. Chi va in pensione la prossima primavera è in una situazione molto diversa e dovrebbe guardare con attenzione quanta parte del saldo è investita in azioni.
Perché il fondo obbligazionario può aiutarti mentre le azioni scendono
Nel mese il rendimento del Treasury a 10 anni è sceso del 7,11% in termini relativi, chiudendo al 4,86% il 6 novembre (Yahoo Finance). I prezzi delle obbligazioni si muovono in senso opposto ai rendimenti, quindi un fondo obbligazionario a media scadenza nel tuo piano ha probabilmente tenuto o guadagnato qualcosa. Quanto dipende dalla duration del fondo, e lo vedi sull’estratto conto.
È il motivo per cui esistono i portafogli 60/40 o 70/30. Nell’esempio qui sopra la parte obbligazionaria non ha fatto nulla e ha comunque ridotto la perdita dal 5,0% al 3,5%.
C’è però un’avvertenza. In tre mesi il rendimento a 10 anni è salito del 4,05%, il che significa che per una parte di quel periodo i prezzi delle obbligazioni sono scesi. Le obbligazioni non proteggono dalle azioni sempre, soprattutto quando l’inflazione è alta. L’inflazione CPI di settembre era al 3,74% (BLS), e quando resta alta azioni e obbligazioni possono scendere insieme.
Nemmeno l’oro ha fatto da rifugio. Ha perso l’1,77% in un mese e il 6,86% in tre, fino a 4.116,50 dollari l’oncia (Yahoo Finance). Pochi piani 401k offrono l’oro, ma chi si aspettava che salisse durante il ribasso questa volta è rimasto deluso.
Il mercato è già sceso così in passato e cosa è successo dopo?
Sì, molte volte, e alcuni cali sono stati ben peggiori del 5%. Nella crisi finanziaria del 2008-2009 l’S&P 500 ha impiegato anni per tornare al picco del 2007. A marzo 2020 il crollo da pandemia è stato uno dei mercati orso più rapidi mai registrati, e l’indice è tornato su nuovi massimi prima della fine dell’anno.
In entrambi i casi chi ne è uscito meglio aveva una cosa in comune: ha continuato a versare anche nel punto più basso. Le sue buste paga hanno comprato quote a prezzi depressi. Chi è passato alla liquidità ha avuto un secondo problema, perché ha dovuto scegliere un giorno per rientrare, e buona parte del rimbalzo è arrivata prima che rientrare sembrasse sicuro.
La storia contiene anche un monito, ed è nella tabella qui sopra. Il Nikkei 225 giapponese ha toccato il picco nel 1989 e ci sono voluti circa 35 anni per tornare sopra quel livello. Questo mese è sceso del 13,24%. Un singolo mercato può restare sott’acqua per decenni, ed è per questo che un 401k diversificato vale più di uno concentrato su un solo paese o settore.
Nessuno sa se l’attuale discesa americana sarà breve come nel 2020 o lunga come nel 2008. La tua composizione dovrebbe essere una che riesci a tenere in entrambi i casi.
Quali errori si fanno con il 401k durante un ribasso?
Ne ho fatti un paio anch’io nei conti di risparmio non pensionistici, quindi non giudico. Questi sono quelli che costano di più:
- Spostare tutto sull’opzione liquidità o stable value dopo che il mercato è già sceso. Così fissi la perdita del 5% e resti a indovinare quando rientrare. Il rimbalzo dell’1,09% del Nasdaq del 6 novembre è il tipo di giornata che si perde.
- Ridurre i versamenti sotto il livello che dà diritto al contributo pieno del datore di lavoro. Rinunciare al match significa perdere un rendimento che avresti anche con il mercato fermo.
- Fare un prelievo per difficoltà economica (hardship withdrawal). È tassato come reddito e prima dei 59 anni e mezzo di solito si aggiunge una penale del 10%. Vendere dopo un calo peggiora le cose.
- Chiedere un prestito al proprio 401k per “aspettare che passi”. Il denaro del prestito resta fuori dal mercato durante la ripresa, e se lasci il lavoro il saldo residuo può diventare esigibile in fretta.
- Non accorgersi della concentrazione. Un fondo growth sulle grandi società e un fondo S&P 500 spesso possiedono molti degli stessi grandi titoli tecnologici, quindi un piano che sembra diversificato potrebbe non esserlo. MarketWatch ha sollevato il tema questa settimana in The S&P 500 could be dangerously exposed to AI.
Restare, ribilanciare o passare alla liquidità: il confronto
Un 401k ti offre solo poche scelte. Ecco come si confrontano con i numeri attuali.
| Opzione | Cosa succede al tuo denaro | Costo principale | Di solito adatta a |
|---|---|---|---|
| Continuare a versare senza cambiare nulla | Dopo un calo del 5%, ogni dollaro compra circa il 5,3% di quote in più | Il saldo può continuare a scendere per un po’ | Orizzonte temporale lungo |
| Ribilanciare verso la composizione obiettivo | Alleggerisce ciò che ha tenuto (spesso le obbligazioni) e aggiunge azioni | Richiede disciplina; le azioni potrebbero scendere ancora | Chi ha una composizione che si è spostata |
| Dirigere i nuovi versamenti su money market o stable value | Rende vicino ai tassi a breve; fed funds al 3,88% contro inflazione al 3,74% | Crescita quasi nulla al netto dell’inflazione | Chi è vicino alla pensione |
| Spostare tutto il saldo in liquidità | Trasforma la perdita sulla carta in una perdita reale | Devi azzeccare il momento di rientrare | Raramente adatta, a mio avviso |
| Prestito o prelievo per difficoltà | Contanti subito | Tasse, probabile penale del 10% sotto i 59 anni e mezzo sui prelievi, ripresa persa | Solo vere emergenze |
Tassi della New York Fed (EFFR, 5 novembre) e del BLS (CPI, settembre 2026). I rendimenti del money market nel tuo piano saranno vicini al tasso dei fed funds, ma non identici.
Starei attento alla riga della liquidità. Il tasso effettivo dei fed funds è al 3,88% e l’inflazione al 3,74%, quindi la liquidità rende circa 0,14 punti percentuali sopra l’inflazione, prima dei costi. Va bene per parcheggiare denaro che spenderai entro uno o due anni. È un posto debole per soldi della pensione che non ti serviranno per decenni.
Siamo in una bolla di mercato e quali sono i rischi?
Questa domanda in questo momento viene cercata molto. Non credo che nessuno possa rispondere con sicurezza. Quello che i dati mostrano è un ribasso concentrato sulla parte del mercato ad alta crescita: il Nasdaq è giù del 9,61% nel mese mentre il Dow è stabile. La copertura della CNBC di questa settimana sul ribasso legato all’intelligenza artificiale, compresa l’opinione di Cathie Wood, che dice di sentirsi meglio quando il mercato è preoccupato, mostra quanto gli investitori siano divisi: occasione di acquisto o inizio di un riassestamento più lungo?
L’economia manda segnali contrastanti. La disoccupazione era al 4,1% a ottobre (BLS), un livello che non indica una recessione. Ma l’inflazione al 3,74% è ben sopra l’obiettivo del 2% della Fed, e il petrolio WTI è salito del 10,03% in tre mesi fino a 90,37 dollari al barile (Yahoo Finance). Petrolio caro e inflazione ostinata rendono più difficile per la Fed tagliare i tassi. Tassi più bassi sono uno degli elementi che di solito sostengono le valutazioni azionarie.
Non devi prevedere l’esito per proteggerti. Chiediti se il tuo 401k reggerebbe un altro calo del 10% della parte legata al Nasdaq. Se la risposta sincera è no, la tua composizione è troppo aggressiva per te, qualunque cosa faccia il mercato. Se hai anche criptovalute fuori dal 401k, il bitcoin è sceso del 10,01% nel mese, quindi lo stesso controllo vale anche lì. Ne ho parlato in l’aggiornamento di questa settimana sul mercato crypto.
FAQ
Devo smettere di versare nel 401k quando la Borsa scende?
Per la maggior parte delle persone, smettere è la scelta più costosa. I tuoi versamenti comprano più quote a prezzi più bassi, circa il 5,3% in più dopo un calo del 5%, e perderesti anche l’eventuale contributo del datore di lavoro. Se hai davvero bisogno di liquidità per le spese, sospendi solo la parte che supera il match.
Quanto ha perso il mio 401k questo mese?
Moltiplica il saldo di ogni fondo per il suo rendimento a un mese. Come ordine di grandezza, un fondo ampio sull’S&P 500 ha perso circa il 5,0% nel mese al 6 novembre, un fondo growth carico di tecnologia potrebbe essere più vicino al -9,61% del Nasdaq, e un fondo value o tipo Dow è rimasto più o meno fermo (Yahoo Finance). Il sito del tuo piano mostra le cifre esatte.
I miei soldi sono al sicuro in un 401k durante un crollo?
Il conto è tenuto separato dai beni dell’azienda del tuo datore di lavoro, quindi il datore non può spenderlo. Gli investimenti al suo interno, però, possono perdere valore. “Al sicuro” qui significa che il denaro è tuo. Non significa che il saldo non scenderà.
Devo spostare il 401k su un fondo stable value o money market?
Dipende da quando ti servono i soldi. Le opzioni simili alla liquidità rendono oggi vicino al 3,88% dei fed funds, appena sopra il 3,74% dell’inflazione: proteggono dalle perdite ma crescono pochissimo. Può avere senso per il denaro che preleverai nei prossimi anni. Raramente ha senso per un intero saldo con decenni davanti per crescere.
Posso chiedere un prestito al mio 401k quando il mercato è in calo?
Molti piani consentono i prestiti, ma prendere in prestito dopo un calo significa vendere quote del fondo a prezzi più bassi per finanziarlo. Quel denaro poi perde l’eventuale ripresa. Se lasci il lavoro, il saldo residuo può diventare esigibile a breve, e ciò che non restituisci può essere tassato come prelievo.
Quanto tempo ci mette un 401k a riprendersi da un calo?
Nessuno può darti una data. Il crollo del 2020 si è recuperato in pochi mesi, la crisi del 2008 ha richiesto anni e il mercato giapponese ha impiegato decenni per tornare al picco del 1989. Versamenti regolari e una composizione diversificata accorciano il tuo tempo personale di recupero, perché continui a comprare mentre i prezzi sono bassi.
Cosa guardo nei prossimi giorni per il mio conto pensionistico
Primo, il prossimo rapporto del BLS sull’inflazione, che coprirà ottobre. Il 3,74% di settembre è il numero da battere. Una lettura più bassa darebbe alla Fed più spazio per tagliare i tassi, e questo tende ad aiutare sia le azioni sia le obbligazioni.
Secondo, il rendimento a 10 anni intorno al 4,86%. Se continua a scendere, i fondi obbligazionari continuano ad aiutare. Se risale, azioni e obbligazioni potrebbero scendere insieme, come in parte è successo negli ultimi tre mesi.
Terzo, il divario tra Nasdaq e Dow. Un mese con -9,61% per uno e +0,11% per l’altro indica un mercato che ruota tra settori più che un mercato che crolla. Controllerò se il divario si stringe o si allarga, e se l’S&P 500 tiene vicino a quota 7.376.
Il mio piano è noioso: tenere attivi i versamenti, controllare la composizione una volta in una data fissa e ribilanciare solo se si è spostata di più di qualche punto rispetto all’obiettivo. Questa non è una consulenza finanziaria: fai le tue ricerche e valuta il tuo orizzonte temporale prima di cambiare qualcosa.
Da leggere anche
Questo articolo ha solo scopo informativo e non è una consulenza finanziaria. Le cripto-attività sono volatili e puoi perdere tutto il capitale.