11分で読めます
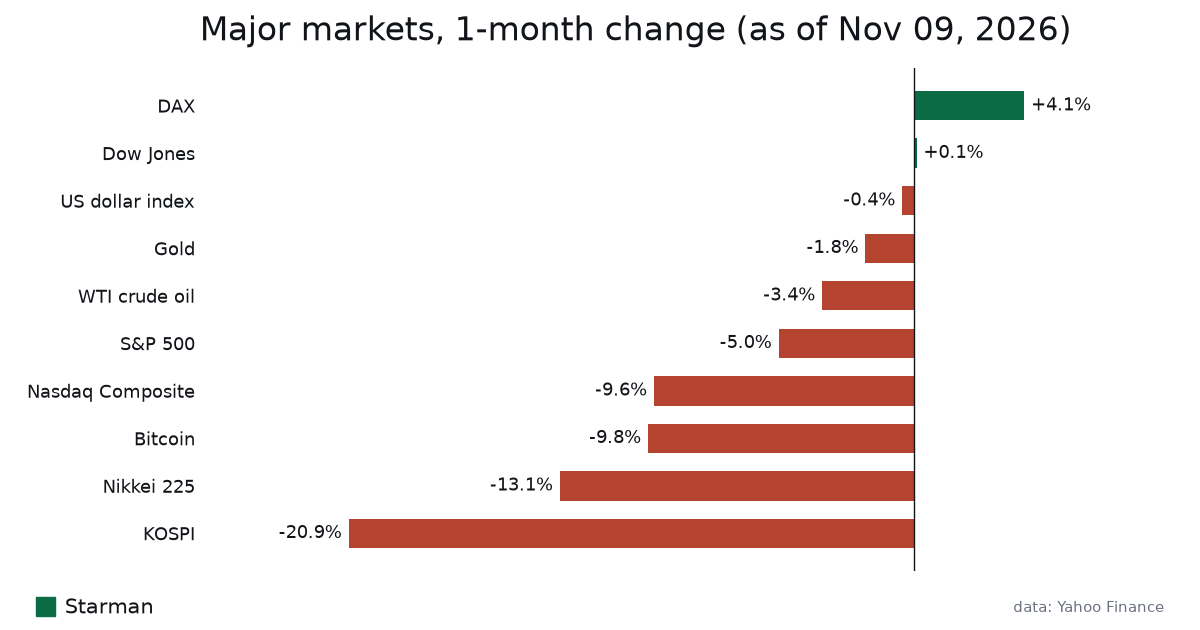
S&P500は過去1カ月で5.0%下落しており、株式比率の高い401kの残高の多くも目減りしています。Yahoo Financeの2026年11月6日までのデータでは、同じ1カ月でナスダック総合指数が9.61%下落しました。つまり株価下落が401kに与える打撃は、成長株やテック株中心のプランほど大きくなります。まだ年数のある人なら、実際の損失額は体感より小さいはずです。むしろ問題になるのは、このあとどう動くかです。
要点まとめ
- S&P500は11月6日に7,376.86で取引を終え、1カ月で5.0%、3カ月で4.91%下落しました(Yahoo Finance)。
- ナスダック総合指数は1カ月で9.61%下落した一方、ダウ平均は0.11%上昇しました。どのファンドを持っているかで損失が大きく変わります(Yahoo Finance)。
- 米10年債利回りは1カ月で7.11%低下して4.86%になりました。利回りが下がると債券ファンドの価格は上がりやすくなります(Yahoo Finance)。
- 米国のインフレ率は2026年9月に3.74%(BLS)、実効フェデラルファンド金利は11月5日に3.88%(ニューヨーク連銀)でした。現金の利回りはインフレをわずかに上回る程度です。
今月、市場はどこまで下がったのか
下落は市場の一部に集中しています。Yahoo Financeによると、大手テクノロジー株の比重が高いナスダック総合指数は1カ月で9.61%下落し、24,579.43になりました。ダウ平均は同じ期間に0.11%上昇して51,285.73です。S&P500はその中間に位置しています。
| 市場 | 終値 | 1日 | 1カ月 | 3カ月 | 基準日 |
|---|---|---|---|---|---|
| S&P 500 | 7,376.86 | +0.31% | -5.00% | -4.91% | 11月6日 |
| ナスダック総合 | 24,579.43 | +1.09% | -9.61% | -7.91% | 11月6日 |
| ダウ平均 | 51,285.73 | -0.46% | +0.11% | -5.09% | 11月6日 |
| DAX(ドイツ) | 25,820.36 | -1.92% | +4.09% | -1.22% | 11月6日 |
| 日経平均(日本) | 58,801.02 | +2.38% | -13.24% | -12.20% | 11月9日 |
| KOSPI(韓国) | 5,099.50 | +0.79% | -20.12% | -19.05% | 11月9日 |
| 金(USD/オンス) | 4,116.50 | +1.02% | -1.77% | -6.86% | 11月9日 |
| 米10年債利回り | 4.86% | +0.45% | -7.11% | +4.05% | 11月6日 |
出所:Yahoo Finance。利回りの行は債券価格の変化ではなく、利回りそのものの変化率を示しています。
海外市場の動きはバラバラです。ドイツのDAXは1カ月で4.09%上昇した一方、日本の日経平均は13.24%、韓国のKOSPIは20.12%下落しました。401kに外国株のインデックスファンドが入っている場合、成績はアジアと欧州の組み入れ比率しだいです。ファンドの運用報告書で確認できます。
1日の列も見ておきましょう。11月6日はS&P500が0.31%、ナスダックが1.09%上昇しました。1日上がったからといって下落が終わったとは言えません。ただ、反発は予告なしに来ることが多く、売って様子を見ようと考えている人には無視できない事実です。
株価下落は401kにどう響くのか、順を追って見る
401kは容れ物にすぎません。税制上の扱いは口座から決まり、損益は中に入っているファンドから生まれます。売りが始まってから残高に届くまでの流れは次のとおりです。
- プランの中身は投資信託やコレクティブ・トラストの口数です。ファンド内の株が下がると、基準価額が市場の終了時に再計算され、残高も同時に更新されます。
- 自分で売らない限り、何も売却されません。含み損が確定するのは、ファンドを乗り換えるか、資金を引き出したときだけです。
- 給料から引かれる拠出は新しい安値で買われます。毎回一定額を積み立てているので、価格が下がると買える口数が増えます。5%下落したあとは、同じ金額で約5.3%多く買えます(1÷0.95)。
- 会社のマッチング拠出も同じように運用されるため、価格が低い間は多めの口数が買われます。
- ターゲット・デート・ファンドなら、運用側がリバランスします。株が目標比率を下回れば、債券から株へ資金を移して計画した配分に戻します。
401kのメニューは、米国の大型株インデックスファンドを軸に組まれていることが多いです。この種のファンドの仕組みと、組み入れ上位銘柄が値動きを左右する理由は、S&P500インデックスファンドの仕組みで書きました。
残高5万ドルの401kは、5%下落でいくら減るのか
実際のドル額に置き換えてみます。1カ月前の残高が5万ドルで、債券部分は横ばいだったと仮定します。今月は債券利回りが下がっていて、債券価格はふつう上がるので、これは控えめな想定です。
| 配分(5万ドルの場合) | 株式部分 | 1カ月の指数の動き | 損失額 | 新しい残高 | 全体の変化 |
|---|---|---|---|---|---|
| S&P500ファンド100% | $50,000 | -5.00% | $2,500 | $47,500 | -5.0% |
| S&P500ファンド70%、債券30% | $35,000 | -5.00% | $1,750 | $48,250 | -3.5% |
| ナスダック型の成長株ファンド70%、債券30% | $35,000 | -9.61% | $3,363.50 | $46,636.50 | -6.7% |
| ダウ型のバリュー株ファンド70%、債券30% | $35,000 | +0.11% | +$38.50 | $50,038.50 | +0.1% |
指数の動きはYahoo Financeによる、2026年11月6日までの1カ月分です。実際のファンドは指数と完全には一致しません。
1万ドル分に絞ると、5%の下落で500ドル、9.61%の下落なら961ドルの損失です。広く分散した指数ファンドとテック寄りのファンドでは、1カ月でこれだけ差がつきます。
毎月の拠出額と比べてみてください。月500ドルを積み立てている人なら、70対30の例の損失1,750ドルは3カ月半分の拠出に当たります。痛い数字ですが、これから20年拠出を続けられる人なら吸収できます。来春に退職を控えている人は事情がまったく違うので、株式の比率をよく確認すべきです。
株が下がる中で、債券ファンドが支えになる理由
この1カ月で米10年債利回りは相対で7.11%低下し、11月6日に4.86%になりました(Yahoo Finance)。債券価格は利回りと逆に動くため、プラン内の中期債ファンドは横ばいか、わずかに上昇した可能性が高いです。上昇幅はファンドのデュレーションしだいで、運用報告書に載っています。
60対40や70対30といった配分が使われるのは、このためです。先ほどの試算では債券部分がまったく動かなくても、損失は5.0%から3.5%に縮みました。
ただし注意点があります。3カ月では10年債利回りが4.05%上昇しており、その間は債券価格が下がっていたことになります。債券がいつも株の保険になるわけではありません。インフレが高いときはなおさらです。9月の消費者物価上昇率は3.74%(BLS)で、インフレが高止まりすると株と債券が一緒に下がることがあります。
金も避難先にはなりませんでした。1カ月で1.77%、3カ月で6.86%下落し、1オンス4,116.50ドルです(Yahoo Finance)。もともと401kで金を選べるプランは多くありませんが、売りが出る局面で金が上がると期待していた人は、今回は肩すかしだったでしょう。
過去にも同じような下落はあったのか、その後どうなったか
何度もあり、5%よりずっと大きな下落もありました。2008年から2009年の金融危機では、S&P500が2007年の高値に戻るまで何年もかかりました。2020年3月のコロナ暴落は、記録に残る中でも最速級の弱気相場でしたが、指数はその年のうちに最高値を更新しました。
どちらの局面でも、うまくいった人には共通点があります。底の時期にも拠出を続けていたことです。給料から引かれるお金が、安くなった株を買っていました。現金に逃げた人には別の問題が生じます。買い戻す日を自分で選ばなければならず、しかも反発の大半は安心できると感じる前に終わっていたからです。
歴史は警告も残しています。上の表にある日経平均は1989年にピークをつけ、その水準を回復するまでに約35年かかりました。そして今月も13.24%下落しています。1つの市場が何十年も水面下にとどまることはあり得ます。単一の国やセクターに偏らず、分散した401kのほうがよい理由はそこにあります。
今回の米国株の下げが2020年のように短く終わるのか、2008年のように長引くのかは、誰にもわかりません。どちらに転んでも持ち続けられる配分にしておくことです。
株価下落時に401kでやりがちな失敗は?
私も課税口座で、このうちいくつかをやらかしました。責めるつもりはありません。特に高くつくのは次のものです。
- 相場が下がりきったあとで、全額を現金や安定価値型の選択肢に移す。5%の損失を確定させたうえ、いつ戻るかを当てなければならなくなります。11月6日のナスダックの1.09%の反発は、まさに逃しやすい日です。
- 会社のマッチングを満額もらえる水準より拠出を減らす。マッチングを断るのは、相場が横ばいでも手に入るリターンを捨てることです。
- 困窮時の引き出しに手を付ける。所得として課税され、59歳半より前なら通常10%のペナルティも加わります。下落後に売れば、損はさらに膨らみます。
- 「回復を待つ」ために401kから借り入れる。借りた分は回復局面で市場の外にあり、退職すれば残額の返済期限が早く来ることがあります。
- 偏りに気づかない。大型成長株ファンドとS&P500ファンドは、同じ大手テック銘柄を多く保有していることがよくあります。分散しているように見えて、実はそうでないプランもあります。MarketWatchは今週この問題をThe S&P 500 could be dangerously exposed to AIで取り上げました。
持ち続ける、リバランスする、現金に逃げる。選択肢を比べる
401kで取れる手は多くありません。現在の数字を当てはめて比べます。
| 選択肢 | お金に起きること | 主なコスト | 向いている人 |
|---|---|---|---|
| 拠出を続けて何も変えない | 5%下落したあとは、1ドルで約5.3%多く買える | しばらく残高が下がり続けることがある | 運用期間が長い人 |
| 目標配分にリバランスする | 値持ちした部分(多くは債券)を減らし、株を買い足す | 規律が要る。株がさらに下がる可能性もある | 配分がずれた人 |
| 新規拠出をMMFや安定価値型に回す | 短期金利に近い収益。FF金利3.88%に対しインフレ3.74% | インフレ調整後の成長がほとんどない | 退職が近い人 |
| 残高の全額を現金にする | 含み損が確定損になる | 買い戻すタイミングを自分で当てる必要がある | 私の考えでは、合う人はまれ |
| 借り入れまたは困窮時の引き出し | 今すぐ手元に現金が入る | 税金、59歳半前の引き出しは10%のペナルティの可能性、回復局面を逃す | 本当の緊急時だけ |
金利はニューヨーク連銀(EFFR、11月5日)とBLS(CPI、2026年9月)によります。プラン内のMMFの利回りはFF金利に近い水準ですが、同じではありません。
現金の行は慎重に見たいところです。実効FF金利が3.88%、インフレが3.74%なので、手数料を引く前でインフレを約0.14ポイント上回るだけです。1、2年以内に使うお金の置き場としてはこれで足ります。何十年も使わない老後資金の置き場としては弱いです。
株式市場はバブルなのか、リスクはどこにあるのか
今この疑問の検索が増えています。自信を持って答えられる人はいないと思います。データから言えるのは、売りが成長性の高い分野に集中していることです。ナスダックは1カ月で9.61%下落し、ダウはほぼ横ばいです。CNBCは今週のAI関連株の売りを報じ、キャシー・ウッド氏が市場が不安なときのほうが気分がいいと語ったと伝えています。これが買い場なのか、もっと長い調整の始まりなのか、投資家の見方が割れている様子がわかります。
経済指標は強弱が入り混じっています。10月の失業率は4.1%(BLS)で、景気後退と言える水準ではありません。一方でインフレ率3.74%はFRBの目標2%を大きく上回り、WTI原油は3カ月で10.03%上昇して1バレル90.37ドルです(Yahoo Finance)。原油高とインフレの粘り強さは、FRBの利下げを難しくします。利下げは、株の評価を支える材料の1つです。
結果を当てなくても、備えることはできます。401kのうちナスダック寄りの部分がさらに10%下がっても耐えられるか、自分に聞いてみてください。正直に「無理」と答えるなら、相場がどう動こうと、その配分はあなたにとって攻めすぎです。401kの外で仮想通貨(暗号資産)を持っているなら、ビットコインは1カ月で10.01%下落しているので、同じ点検が必要です。この市場については今週の仮想通貨市場レポートで書きました。
FAQ
株価が下がったら、401kの拠出はやめたほうがいいですか?
ほとんどの人にとって、やめるのは高くつく選択です。拠出は安い価格でより多くの口数を買え、5%下落後なら約5.3%多く買えます。やめれば会社のマッチングも失います。どうしても生活費が足りないなら、マッチングを受けられる分は残し、それを超える部分だけ止めてください。
今月、自分の401kはどれくらい減りましたか?
各ファンドの残高に1カ月のリターンを掛ければ出ます。目安として、幅広いS&P500ファンドは11月6日までの1カ月で約5.0%下落しました。テック寄りの成長株ファンドはナスダックの9.61%に近く、バリュー株やダウ型のファンドはほぼ横ばいだったはずです(Yahoo Finance)。正確な数字はプランのウェブサイトで確認できます。
暴落しても、401kのお金は安全ですか?
口座そのものは会社の事業資産とは別に管理されているため、会社が勝手に使うことはできません。ただし中の投資商品は値下がりします。ここで言う「安全」は、お金があなたのものだという意味です。残高が減らないという意味ではありません。
401kを安定価値型やMMFに移すべきですか?
お金が必要になる時期しだいです。現金に近い選択肢の利回りはFF金利3.88%前後で、インフレ3.74%をわずかに上回る程度です。値下がりは避けられますが、ほとんど増えません。数年以内に引き出すお金なら理にかないます。まだ何十年も運用できる残高の全部を移すのは、ほとんどの場合に合いません。
相場が下がっているときに、401kから借り入れてもいいですか?
多くのプランで借り入れはできますが、下落後に借りると、安くなったファンドの口数を売って資金を作ることになります。そのお金は回復の恩恵を受けられません。退職すると残額の返済期限が早く来ることがあり、返せなかった分は引き出しとして課税される場合があります。
401kが下落から回復するまで、どれくらいかかりますか?
日付を言える人はいません。2020年の暴落は数カ月で戻り、2008年の金融危機は数年かかり、日本市場は1989年の高値を取り戻すのに数十年を要しました。拠出を続け、分散した配分にしておけば、安い間も買い続けられるので、自分自身の回復期間は短くなります。
私が自分の退職口座で次に見ているもの
1つ目は、10月分を扱う次のBLSのインフレ統計です。基準は9月の3.74%です。これより低ければ、FRBの利下げの余地が広がり、株にも債券にも追い風になりやすいです。
2つ目は、4.86%前後にある10年債利回りです。下がり続けるなら、債券ファンドは支えになり続けます。再び上昇に転じれば、過去3カ月で一部そうなったように、株と債券が一緒に下がるかもしれません。
3つ目は、ナスダックとダウの差です。片方が9.61%下落し、もう片方が0.11%上昇した今月の動きは、市場が崩れているというより、セクター間で資金が入れ替わっていることを示しています。この差が縮まるか広がるか、S&P500が7,376付近を保つかを見ていきます。
私自身のやり方は地味です。拠出を続け、決めた日に一度だけ配分を確認し、目標から数ポイント以上ずれたときだけリバランスします。これは投資助言ではありません。ご自身で調べ、運用期間を考えたうえで判断してください。
あわせて読みたい
本記事は情報提供のみを目的としており、投資助言ではありません。暗号資産は価格変動が大きく、元本をすべて失う可能性があります。