13 min de lectura
El S&P 500 baja 5,0% en el último mes, así que la mayoría de los saldos de 401k con mucha renta variable también están más bajos. Los datos de Yahoo Finance al 6 de noviembre de 2026 muestran que el Nasdaq Composite cayó 9,61% en el mismo mes, lo que significa que la caída de bolsa en el 401k se nota más en los planes cargados de fondos de crecimiento o tecnología. Para la mayoría de los ahorradores con años por delante, la pérdida en dólares es menor de lo que parece. El riesgo mayor es lo que hagas ahora.
Puntos clave
- El S&P 500 cerró en 7.376,86 el 6 de noviembre, con una baja de 5,0% en un mes y de 4,91% en tres meses (Yahoo Finance).
- El Nasdaq Composite perdió 9,61% en un mes mientras el Dow Jones subió 0,11%, así que tu pérdida depende mucho de los fondos que tengas (Yahoo Finance).
- El rendimiento del bono del Tesoro a 10 años bajó 7,11% en el mes hasta 4,86%, lo que suele impulsar el precio de los fondos de bonos (Yahoo Finance).
- La inflación de EE. UU. fue de 3,74% en septiembre de 2026 (BLS) y la tasa efectiva de los fondos federales fue de 3,88% el 5 de noviembre (Fed de Nueva York), así que el efectivo apenas le gana a la inflación.
¿Cuánto ha caído el mercado este mes?
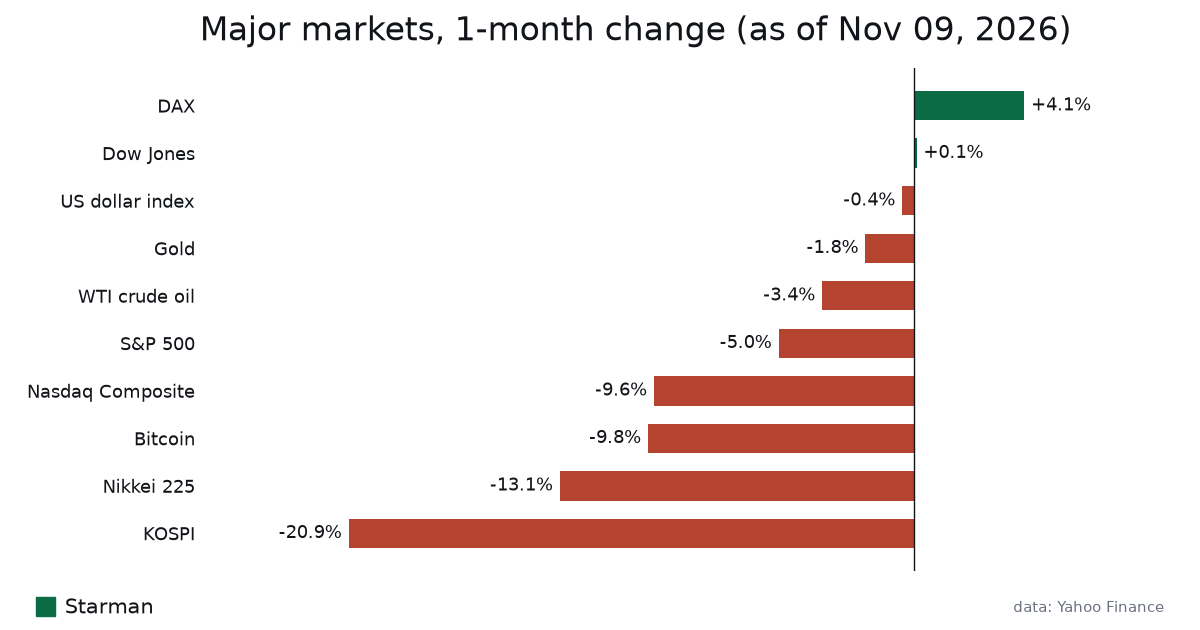
Las pérdidas se concentran en una parte del mercado. Las cifras de Yahoo Finance muestran que el Nasdaq Composite, con mucho peso en grandes empresas tecnológicas, cayó 9,61% en el mes hasta 24.579,43. El Dow Jones Industrial Average subió 0,11% hasta 51.285,73 en el mismo periodo. El S&P 500 quedó en un punto intermedio.
| Mercado | Último | 1 día | 1 mes | 3 meses | Fecha |
|---|---|---|---|---|---|
| S&P 500 | 7.376,86 | +0,31% | -5,00% | -4,91% | 6 nov |
| Nasdaq Composite | 24.579,43 | +1,09% | -9,61% | -7,91% | 6 nov |
| Dow Jones | 51.285,73 | -0,46% | +0,11% | -5,09% | 6 nov |
| DAX (Alemania) | 25.820,36 | -1,92% | +4,09% | -1,22% | 6 nov |
| Nikkei 225 (Japón) | 58.801,02 | +2,38% | -13,24% | -12,20% | 9 nov |
| KOSPI (Corea del Sur) | 5.099,50 | +0,79% | -20,12% | -19,05% | 9 nov |
| Oro (USD/onza) | 4.116,50 | +1,02% | -1,77% | -6,86% | 9 nov |
| Rendimiento del bono a 10 años de EE. UU. | 4,86% | +0,45% | -7,11% | +4,05% | 6 nov |
Fuente: Yahoo Finance. La fila del rendimiento muestra la variación porcentual del propio rendimiento, no la de un precio de bono.
Los resultados internacionales van cada uno por su lado. El DAX alemán subió 4,09% en el mes, mientras que el Nikkei 225 de Japón cayó 13,24% y el KOSPI de Corea del Sur bajó 20,12%. Si tu 401k tiene un fondo indexado internacional, su rendimiento dependerá de cuánto tenga en Asia frente a Europa. La ficha del fondo te lo dice.
Mira también la columna de un día. El 6 de noviembre el S&P 500 subió 0,31% y el Nasdaq 1,09%. Un día en verde no frena una caída, pero los rebotes suelen llegar sin aviso, y eso importa si estás pensando en apartarte del mercado.
Cómo afecta una caída de bolsa a tu 401k, paso a paso
Un 401k es un envoltorio. El tratamiento fiscal lo da la cuenta, y las ganancias y pérdidas vienen de los fondos que hay dentro. Así es como una caída llega hasta ti:
- Tu plan tiene participaciones de fondos mutuos o fondos colectivos. Cuando caen las acciones de un fondo, su precio (valor liquidativo) se recalcula al cierre del mercado y tu saldo se actualiza con él.
- No se vende nada a menos que tú lo vendas. Una pérdida en el papel solo se vuelve permanente si sales del fondo o retiras el dinero.
- Cada nómina compra al nuevo precio, más bajo. Aportas una cantidad fija en dólares, así que con precios más bajos compras más participaciones. Tras una caída de 5%, los mismos dólares compran cerca de 5,3% más de participaciones (1 dividido entre 0,95).
- La aportación de tu empleador, si la hay, se invierte igual, así que también compra más participaciones mientras los precios están bajos.
- Si tienes un fondo de fecha objetivo, el gestor reequilibra por ti. Cuando las acciones caen por debajo del peso previsto, mueve dinero de bonos a acciones para volver a la mezcla planeada.
La mayoría de los menús de 401k giran en torno a un fondo indexado de gran capitalización de EE. UU. Expliqué cómo se arma ese tipo de fondo, y por qué sus mayores posiciones mueven el resultado, en cómo funciona un fondo indexado del S&P 500.
Qué significa una caída de 5% en un 401k de $50.000
Pongamos dólares. Supón que tu saldo era de $50.000 hace un mes y que la parte en bonos se quedó igual. Es una suposición conservadora, porque los rendimientos de los bonos bajaron este mes y los precios de los bonos suelen subir cuando eso pasa.
| Tu mezcla (sobre $50.000) | Parte en acciones | Movimiento del índice en un mes | Pérdida en dólares | Nuevo saldo | Variación total |
|---|---|---|---|---|---|
| 100% fondo S&P 500 | $50.000 | -5,00% | $2.500 | $47.500 | -5,0% |
| 70% fondo S&P 500, 30% bonos | $35.000 | -5,00% | $1.750 | $48.250 | -3,5% |
| 70% fondo de crecimiento tipo Nasdaq, 30% bonos | $35.000 | -9,61% | $3.363,50 | $46.636,50 | -6,7% |
| 70% fondo de valor tipo Dow, 30% bonos | $35.000 | +0,11% | +$38,50 | $50.038,50 | +0,1% |
Movimientos de los índices según Yahoo Finance, un mes hasta el 6 de noviembre de 2026. Los fondos reales no replicarán un índice con exactitud.
En un tramo de $10.000, una caída de 5% cuesta $500 y una de 9,61% cuesta $961. Esa es la diferencia entre un fondo indexado amplio y uno cargado de tecnología, en un solo mes.
Compáralo con lo que aportas. Si pones $500 al mes, la pérdida de $1.750 del ejemplo 70/30 equivale a tres meses y medio de aportaciones. Duele, pero quien tiene 20 años de aportaciones por delante puede absorberlo. Alguien que se jubila la próxima primavera está en una situación muy distinta y debería revisar con cuidado cuánto de su saldo está en acciones.
Por qué tu fondo de bonos puede ayudar mientras caen las acciones
En el mes, el rendimiento del bono del Tesoro a 10 años bajó 7,11% en términos relativos y terminó en 4,86% el 6 de noviembre (Yahoo Finance). Los precios de los bonos se mueven al revés que los rendimientos, así que un fondo de bonos de plazo intermedio en tu plan probablemente aguantó o subió un poco. La ganancia exacta depende de la duración del fondo, y la verás en tu estado de cuenta.
Por eso existe una mezcla 60/40 o 70/30. En el ejemplo de arriba, la parte en bonos no hizo nada y aun así redujo la pérdida de 5,0% a 3,5%.
Hay una salvedad. En tres meses el rendimiento a 10 años subió 4,05%, lo que significa que los precios de los bonos estuvieron cayendo durante parte de ese tramo. Los bonos no protegen contra las acciones siempre, sobre todo con inflación alta. La inflación del IPC de septiembre fue de 3,74% (BLS), y cuando la inflación se mantiene alta, acciones y bonos pueden caer a la vez.
El oro tampoco fue refugio. Cayó 1,77% en el mes y 6,86% en tres meses hasta $4.116,50 la onza (Yahoo Finance). Pocos menús de 401k ofrecen oro, pero quienes esperaban que subiera en una caída se llevaron una decepción esta vez.
¿Ha caído así el mercado antes, y qué pasó después?
Sí, muchas veces, y algunas caídas fueron mucho peores que 5%. En la crisis financiera de 2008 y 2009, el S&P 500 tardó años en recuperar su máximo de 2007. En marzo de 2020, el desplome por la pandemia fue uno de los mercados bajistas más rápidos que se recuerdan, y el índice volvió a máximos antes de que terminara el año.
En ambos casos, los ahorradores que salieron mejor parados tenían algo en común: siguieron aportando en el punto más bajo. Sus nóminas compraron participaciones a precios deprimidos. Quienes pasaron a efectivo tuvieron un segundo problema, porque tuvieron que elegir un día para volver, y buena parte del rebote ocurrió antes de que se sintiera seguro.
La historia también deja una advertencia, y está en la tabla de arriba. El Nikkei 225 de Japón tocó su máximo en 1989 y tardó unos 35 años en volver a superarlo. Este último mes cae 13,24%. Un solo mercado puede quedarse bajo el agua durante décadas, por eso un 401k diversificado funciona mejor que uno concentrado en un solo país o sector.
Nadie sabe si la caída actual de EE. UU. será corta como la de 2020 o larga como la de 2008. Tu mezcla debería ser una que puedas aguantar en cualquiera de los dos casos.
¿Qué errores se cometen con un 401k en plena caída?
Yo mismo cometí un par de estos en cuentas sujetas a impuestos, así que no juzgo. Estos son los que más cuestan:
- Pasar todo a efectivo o a la opción de valor estable cuando el mercado ya cayó. Eso fija la pérdida de 5% y te deja adivinando cuándo volver. El rebote de 1,09% del Nasdaq el 6 de noviembre es el tipo de día que te pierdes.
- Bajar las aportaciones por debajo del nivel que da la aportación completa del empleador. Renunciar a ese aporte es perder una rentabilidad que tendrías aunque el mercado no se moviera.
- Pedir un retiro por dificultad económica. Tributa como ingreso y, antes de los 59½ años, suele llevar una multa adicional de 10%. Vender después de una caída lo empeora.
- Pedir un préstamo al 401k para "esperar a que pase". El dinero prestado queda fuera del mercado durante la recuperación, y si dejas tu empleo el saldo pendiente puede vencer pronto.
- No notar la concentración. Un fondo de crecimiento de gran capitalización y un fondo del S&P 500 suelen tener muchas de las mismas grandes tecnológicas, así que un plan que parece diversificado quizá no lo sea. MarketWatch planteó este tema esta semana en The S&P 500 could be dangerously exposed to AI.
Mantener, reequilibrar o pasar a efectivo: cómo se comparan las opciones
Un 401k te da pocas opciones. Así se comparan con las cifras actuales.
| Opción | Qué pasa con tu dinero | Coste principal | Suele encajar con |
|---|---|---|---|
| Seguir aportando, no cambiar nada | Tras una caída de 5%, cada dólar compra cerca de 5,3% más de participaciones | El saldo puede seguir cayendo un tiempo | Horizonte largo |
| Reequilibrar a tu mezcla objetivo | Recorta lo que aguantó (a menudo los bonos) y suma a las acciones | Exige disciplina; las acciones podrían caer más | Quien tenga la mezcla desviada |
| Enviar las nuevas aportaciones a mercado monetario o valor estable | Rinde cerca de las tasas a corto plazo; fondos federales en 3,88% frente a 3,74% de inflación | Muy poco crecimiento tras la inflación | Personas cerca de la jubilación |
| Pasar todo el saldo a efectivo | Convierte la pérdida en el papel en una pérdida real | Tienes que acertar el momento de volver | Rara vez encaja, en mi opinión |
| Préstamo o retiro por dificultad | Efectivo en mano ahora | Impuestos, una probable multa de 10% antes de los 59½ en los retiros, recuperación perdida | Solo emergencias reales |
Tasas del Fed de Nueva York (EFFR, 5 de noviembre) y del BLS (IPC, septiembre de 2026). Los rendimientos del mercado monetario de tu plan estarán cerca de la tasa de los fondos federales, pero no serán idénticos.
Yo tendría cuidado con la fila del efectivo. La tasa efectiva de los fondos federales es de 3,88% y la inflación es de 3,74%, así que el efectivo rinde unos 0,14 puntos porcentuales por encima de la inflación antes de comisiones. Sirve para aparcar dinero que vas a gastar en uno o dos años. Es un mal lugar para dinero de jubilación que no necesitarás en décadas.
¿Está la bolsa en una burbuja y cuáles son los riesgos?
Esta pregunta se busca mucho ahora. No creo que nadie pueda responderla con seguridad. Lo que sí muestran los datos es una caída centrada en la parte de alto crecimiento del mercado: el Nasdaq baja 9,61% en el mes mientras el Dow está plano. La cobertura de CNBC esta semana sobre la caída ligada a la IA, incluida la opinión de Cathie Wood de que se siente mejor cuando el mercado está preocupado, muestra lo divididos que están los inversores sobre si esto es una oportunidad de compra o el comienzo de un reajuste más largo.
La economía envía señales mixtas. El desempleo fue de 4,1% en octubre (BLS), una cifra que no es de recesión. Pero la inflación de 3,74% está muy por encima del objetivo de 2% de la Fed, y el crudo WTI ha subido 10,03% en tres meses hasta $90,37 el barril (Yahoo Finance). Un petróleo caro y una inflación pegajosa le complican a la Fed recortar tasas. Las tasas más bajas son una de las cosas que suelen sostener las valoraciones de las acciones.
No hace falta que adivines el desenlace para protegerte. Pregúntate si tu 401k aguantaría que la parte cargada de Nasdaq cayera otro 10%. Si la respuesta sincera es que no, tu mezcla es demasiado agresiva para ti, haga lo que haga el mercado. Si además tienes criptomonedas fuera de tu 401k, el bitcoin cayó 10,01% en el mes, así que la misma prueba se aplica ahí. Cubrí ese mercado en la actualización del mercado cripto de esta semana.
FAQ
¿Debo dejar de aportar a mi 401k cuando cae la bolsa?
Para la mayoría, parar es la opción cara. Tus aportaciones compran más participaciones a precios más bajos, cerca de 5,3% más tras una caída de 5%, y además perderías la aportación del empleador. Si de verdad necesitas el efectivo para pagar cuentas, pausa solo la parte que supera lo que cubre el empleador.
¿Cuánto ha perdido mi 401k este mes?
Multiplica el saldo de cada fondo por su rendimiento a un mes. Como referencia aproximada, un fondo amplio del S&P 500 perdió cerca de 5,0% en el mes hasta el 6 de noviembre, un fondo de crecimiento cargado de tecnología podría estar más cerca del 9,61% del Nasdaq, y un fondo de valor o tipo Dow quedó más o menos plano (Yahoo Finance). La web de tu plan te mostrará las cifras exactas.
¿Está seguro mi dinero en un 401k durante un desplome?
La cuenta se mantiene separada de los activos de la empresa de tu empleador, así que este no puede gastarla. Las inversiones que hay dentro sí pueden perder valor. Aquí "seguro" quiere decir que el dinero es tuyo. No quiere decir que el saldo no pueda bajar.
¿Debo pasar mi 401k a un fondo de valor estable o de mercado monetario?
Depende de cuándo necesites el dinero. Las opciones tipo efectivo rinden ahora cerca de la tasa de 3,88% de los fondos federales, apenas por encima de la inflación de 3,74%, así que protegen de pérdidas pero crecen muy poco. Puede tener sentido para dinero que retirarás en los próximos años. Rara vez lo tiene para un saldo entero con décadas por delante para crecer.
¿Puedo pedir un préstamo a mi 401k cuando el mercado está a la baja?
Muchos planes lo permiten, pero pedir prestado después de una caída implica vender participaciones a precios más bajos para financiar el préstamo. Ese dinero se pierde la recuperación. Si dejas tu empleo, el saldo pendiente puede vencer pronto, y lo que quede sin pagar puede tributar como un retiro.
¿Cuánto tarda un 401k en recuperarse de una caída?
Nadie puede darte una fecha. El desplome de 2020 se recuperó en meses, la crisis de 2008 tardó años y el mercado japonés necesitó décadas para recuperar su máximo de 1989. Aportar con constancia y mantener una mezcla diversificada acorta tu propio tiempo de recuperación, porque sigues comprando mientras los precios están bajos.
Qué voy a vigilar en mi propia cuenta de jubilación
Primero, el próximo informe de inflación del BLS, que cubrirá octubre. El 3,74% de septiembre es la cifra a batir. Una lectura más baja daría a la Fed más margen para recortar tasas, y eso suele ayudar tanto a las acciones como a los bonos.
Segundo, el rendimiento a 10 años en torno a 4,86%. Si sigue bajando, los fondos de bonos seguirán ayudando. Si vuelve a subir, acciones y bonos podrían caer juntos, como lo hicieron en parte durante los últimos tres meses.
Tercero, la brecha entre el Nasdaq y el Dow. Un mes con una pérdida de 9,61% en uno y una ganancia de 0,11% en el otro indica un mercado que rota entre sectores más que uno que se desploma. Voy a mirar si esa brecha se cierra o se amplía, y si el S&P 500 se sostiene cerca de 7.376.
Mi plan es aburrido: mantener las aportaciones, revisar mi mezcla una vez en una fecha fija y reequilibrar solo si se ha movido más de unos pocos puntos respecto al objetivo. Esto no es asesoramiento financiero, así que investiga por tu cuenta y piensa en tu propio plazo antes de cambiar nada.
Lecturas relacionadas
Este artículo es solo informativo y no es asesoramiento financiero. Las criptomonedas son volátiles y puedes perder todo tu dinero.