8 min de lecture
Un fonds indiciel S&P 500 réplique un indice qui a reculé de 5,0 % en un mois, à 7 376,86 points selon Yahoo Finance. Il détient environ 500 grandes entreprises américaines, dans les mêmes proportions que l’indice : un seul achat vous donne une part de chacune. Vous ne choisissez pas de gagnants. Vous acceptez le rendement du marché, moins de petits frais, et c’est tout l’intérêt.
L’essentiel à retenir
- Le S&P 500 a clôturé à 7 376,86 points le 6 novembre 2026, en baisse de 5,0 % sur un mois et de 4,91 % sur trois mois (Yahoo Finance).
- Le Nasdaq Composite, très axé tech, a perdu 9,61 % sur la même période, alors que le Dow Jones a gagné 0,11 % (Yahoo Finance) : les géants de la tech pèsent lourd dans le S&P.
- L’inflation américaine (CPI) était de 3,74 % sur un an en septembre 2026 (Bureau of Labor Statistics), donc l’argent qui dort perd du pouvoir d’achat.
- Le taux effectif des fonds fédéraux était de 3,88 % le 5 novembre 2026 (New York Fed), ce qui fixe la barre que doivent franchir les placements de trésorerie.
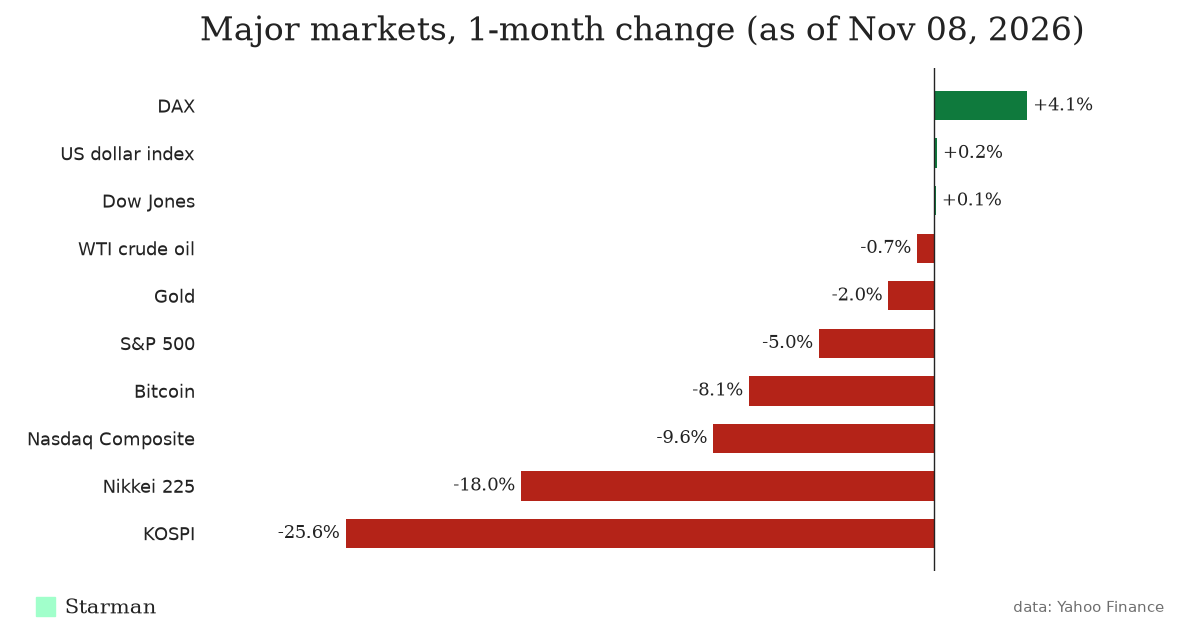
Qu’est-ce qu’un fonds indiciel S&P 500, concrètement ?
Le S&P 500 est une liste, tenue par S&P Dow Jones Indices, d’environ 500 grandes sociétés américaines. Un fonds qui le réplique achète simplement ces entreprises. Personne au sein du fonds n’essaie de deviner quelle action fera le mieux au prochain trimestre.
La pondération dépend de la capitalisation boursière. Une entreprise dix fois plus grosse qu’une autre pèse environ dix fois plus dans votre fonds. Ce détail compte plus que la plupart des débutants ne le pensent, j’y reviens plus bas.
Quand on cherche un « Fidelity 500 index fund » ou un « Vanguard index fund », on regarde en réalité différents emballages autour de la même idée. Beaucoup de gestionnaires en proposent un. Les actions détenues sont quasi identiques. Ce qui change : les frais, le minimum pour commencer, et la forme (fonds commun ou ETF).
Comment fonctionne un fonds indiciel S&P 500 ?
Vous confiez de l’argent au fonds. Il achète les 500 actions dans les proportions de l’indice. Quand l’indice change de composition, le fonds suit. Quand les entreprises versent des dividendes, le fonds les encaisse, puis vous les verse ou les réinvestit selon vos réglages.
Votre rendement est proche de celui de l’indice, moins le ratio de frais (les frais courants). C’est un pourcentage annuel prélevé sur les actifs du fonds. Vous ne recevez jamais de facture. Il grignote simplement votre solde, sans bruit.
Fonds commun ou ETF ?
Les deux peuvent suivre le même indice. Un ETF se négocie en Bourse toute la journée comme une action. Un fonds commun est valorisé une fois par jour après la clôture, et certains imposent un premier versement minimum. Sur un compte imposable classique, les ETF ont historiquement tendance à distribuer moins de plus-values, même si cela varie selon les fonds. Pour la plupart des gens, les frais et l’enveloppe dans laquelle on le détient comptent plus que le véhicule.
Que fait une baisse de 5 % à 10 000 $ investis ?
Des chiffres simples aident. Imaginons que vous ayez placé 10 000 $ dans un fonds indiciel S&P 500 il y a un mois. Le prix de l’indice a reculé de 5,0 % sur la période (Yahoo Finance) : votre position vaudrait environ 9 500 $, avant les éventuels dividendes versés par le fonds.
Comparons avec les autres grands indices sur le même mois, d’après les données de Yahoo Finance au 6 novembre 2026 :
| Indice ou actif | Dernier cours | 1 jour | 1 mois | 3 mois |
|---|---|---|---|---|
| S&P 500 | 7 376,86 | +0,31 % | -5,00 % | -4,91 % |
| Nasdaq Composite | 24 579,43 | +1,09 % | -9,61 % | -7,91 % |
| Dow Jones | 51 285,73 | -0,46 % | +0,11 % | -5,09 % |
| Nikkei 225 | 57 434,77 | -5,96 % | -17,99 % | -12,56 % |
| KOSPI | 5 059,69 | -6,02 % | -25,64 % | -19,64 % |
| Bitcoin (8 nov.) | 75 876 $ | +0,17 % | -8,08 % | +16,90 % |
L’écart entre le Nasdaq et le Dow est parlant. Le Nasdaq regorge de tech, le Dow a à peine bougé, et le S&P se situe entre les deux. Comme il est pondéré par la taille, ses plus grosses valeurs technologiques le tirent plus fort que les quelques centaines d’autres titres réunis. Vous détenez « 500 entreprises », mais une poignée explique une bonne part du résultat.
Investir un montant fixe chaque mois
La plupart des gens n’investissent pas en une fois. Ils versent la même somme chaque mois. Voici un exemple fictif sur trois mois, avec 500 $ par mois :
- Mois 1, prix du fonds 100 $ : vous obtenez 5,000 parts
- Mois 2, le prix tombe à 95 $ : vous obtenez 5,263 parts
- Mois 3, le prix remonte à 105 $ : vous obtenez 4,762 parts
Vous avez investi 1 500 $ pour 15,025 parts, soit un coût moyen d’environ 99,83 $. C’est le mois de baisse qui vous a donné le plus de parts. Voilà pourquoi ceux qui investissent régulièrement peuvent vivre un mois comme celui-ci avec moins d’angoisse.
Combien coûtent vraiment les frais d’un fonds indiciel ?
Prenez deux fonds hypothétiques qui suivent le même indice. Le fonds A prélève 5 $ par an pour 10 000 $. Le fonds B prélève 75 $ pour 10 000 $. Mêmes actions, même indice, et le fonds B coûte quinze fois plus, chaque année.
Le vrai dégât, c’est que l’argent des frais cesse de travailler pour vous. Sur des décennies, des frais élevés sur un fonds qui détient exactement les mêmes actions sont la perte la plus évitable en investissement. Vous pouvez vérifier les frais courants de n’importe quel fonds dans sa fiche d’information ou son prospectus, sur le site du gestionnaire. C’est là que je regarderais en premier.
Quelles erreurs commettent les investisseurs avec les fonds S&P 500 ?
Vendre pendant un mois de baisse est la plus grosse. Il y a des années, j’ai vendu un fonds indiciel en pleine période angoissante et je l’ai racheté plus cher quelques mois plus tard. Cette seule décision m’a coûté plus cher que tous les frais que j’ai payés dans ma vie. Une baisse mensuelle de 5,0 % comme celle-ci est un comportement normal pour les actions, pas un signal.
Détenir trois fois la même chose en est une autre. Un fonds S&P 500, un fonds « marché américain total » et un fonds « grandes valeurs de croissance » se recoupent fortement. Vous croyez être diversifié, mais vous avez surtout acheté les mêmes géants de la tech en triple exemplaire.
Croire qu’il couvre le monde entier, c’est la troisième. Ce sont uniquement des entreprises américaines. Ce mois-ci montre que cela joue dans les deux sens : le Nikkei 225 japonais a reculé de 17,99 % et le KOSPI coréen de 25,64 % sur le mois, alors que le DAX allemand a gagné 4,09 % (Yahoo Finance). Pour une exposition hors États-Unis, il faut un autre fonds.
Et ignorer les impôts. Sur un compte-titres classique, les dividendes et les plus-values réalisées peuvent être imposés. MarketWatch propose un récapitulatif des taux d’imposition des plus-values 2027 selon le niveau de revenu (aux États-Unis), mais c’est votre situation personnelle qui compte, donc confirmez auprès de l’administration fiscale ou d’un professionnel.
Est-ce le bon moment pour acheter un fonds indiciel ?
Personne ne sait où sera le S&P le mois prochain, et je ne ferai pas semblant. Je peux en revanche décrire le contexte. L’économie américaine a créé 165 000 emplois en octobre, contre 65 000 attendus, selon CoinDesk. Le chômage était de 4,1 % en octobre (Bureau of Labor Statistics).
En parallèle, l’inflation reste à 3,74 % (BLS, septembre) et le rendement du Trésor américain à 10 ans s’établit à 4,86 % (Yahoo Finance). Des rendements plus élevés offrent aux épargnants une vraie alternative aux actions et peuvent peser sur les valeurs technologiques chèrement valorisées, ce qui cadre avec la chute de 9,61 % du Nasdaq sur le mois. Même Berkshire Hathaway a plus que doublé ses rachats d’actions au troisième trimestre, d’après CNBC : au moins un acheteur réputé prudent voyait de la valeur dans ses propres titres.
Mon avis : le timing est la mauvaise question pour un fonds qu’on garde des années. La meilleure question est de savoir si vous avez d’abord un fonds d’urgence, pour ne jamais être obligé de vendre pendant un mois comme celui-ci.
Si vous détenez aussi des cryptos, comparez la volatilité. Le bitcoin a perdu 8,08 % en un mois mais gagne 16,9 % sur trois (Yahoo Finance), un parcours bien plus agité, comme je l’ai raconté dans le point de la semaine sur le marché crypto. Et si vous avez vu passer des versions « tokenisées » de fonds actions sur des plateformes crypto, lisez d’abord pourquoi les actions tokenisées viennent de chuter. La catégorie des ETF tokenisés a perdu 14,34 % en une seule journée selon les données du marché crypto, ce qui n’est pas le comportement d’un fonds indiciel classique chez un courtier traditionnel.
FAQ
Un fonds indiciel S&P 500 est-il adapté aux débutants ?
C’est l’une des façons les plus simples de détenir une large part du marché actions américain, avec des frais bas et sans sélection de titres. Il baisse quand les actions baissent, comme le montre le recul de 5,0 % sur un mois au 6 novembre. Il convient à de l’argent dont vous n’aurez pas besoin avant plusieurs années.
Peut-on perdre de l’argent avec un fonds indiciel S&P 500 ?
Oui. La valeur du fonds suit l’indice, et les marchés actions ont connu par le passé de longues et profondes baisses. Sur de courtes périodes, les pertes sont fréquentes. La diversification sur 500 entreprises vous protège de la faillite d’une seule société, pas d’un recul de l’ensemble du marché.
Quelle différence entre un ETF S&P 500 et un fonds commun ?
Les deux peuvent détenir les mêmes actions. Les ETF se négocient pendant les heures de Bourse comme une action, tandis que les fonds communs sont valorisés une fois par jour et peuvent imposer un premier versement minimum. Comparez les frais courants et les éventuels frais de transaction chez votre courtier avant de choisir.
De combien ai-je besoin pour commencer ?
Cela dépend du fonds et de votre courtier. Certains fonds communs fixent un premier versement minimum, alors que beaucoup de courtiers permettent d’acheter des ETF en fractions de parts avec de petites sommes. Consultez la page du fonds ou votre courtier pour connaître le minimum actuel.
Ce que je surveillerai ensuite
Trois choses. D’abord, si la glissade de 9,61 % du Nasdaq continue d’entraîner le S&P, puisque quelques géants de la tech portent une grande partie de son poids. Ensuite, la prochaine publication du CPI face aux 3,74 % de septembre, car une inflation tenace maintient des rendements comme le 4,86 % du Trésor à 10 ans. Enfin, la Fed, avec un taux effectif à 3,88 %.
Si je démarrais aujourd’hui, je mettrais mon énergie sur les parties ennuyeuses : les frais les plus bas possibles pour le même indice, la bonne enveloppe, et un montant mensuel automatique auquel je ne touche pas pendant un mois difficile. Ceci n’est pas un conseil financier, faites vos propres recherches avant d’investir.
À lire aussi
Cet article est fourni à titre d'information et ne constitue pas un conseil financier. Les cryptoactifs sont volatils : vous pouvez perdre tout votre argent.