7 Min. Lesezeit
Ein S&P 500 Indexfonds verlor in einem Monat 5,0 %, der Index steht bei 7.376,86 Punkten (Yahoo Finance). Er hält die rund 500 großen US-Unternehmen des S&P 500 in denselben Anteilen wie der Index, mit einem Kauf besitzt du also ein Stück von allen. Du suchst keine Gewinner aus. Du nimmst die Marktrendite abzüglich einer kleinen Gebühr, und genau darin liegt der Sinn.
Das Wichtigste in Kürze
- Der S&P 500 schloss am 6. November 2026 bei 7.376,86 Punkten, das sind 5,0 % weniger als vor einem Monat und 4,91 % weniger als vor drei Monaten (Yahoo Finance).
- Der techlastige Nasdaq Composite fiel im selben Monat um 9,61 %, während der Dow Jones um 0,11 % zulegte (Yahoo Finance). Das zeigt, wie stark große Tech-Werte den S&P bewegen.
- Die US-Inflation (CPI) lag im September 2026 bei 3,74 % gegenüber dem Vorjahr (Bureau of Labor Statistics), Bargeld auf dem Konto verliert also an Kaufkraft.
- Der effektive US-Leitzins (Fed Funds Rate) betrug am 5. November 2026 3,88 % (New York Fed). An dieser Marke werden Alternativen zum Aktienmarkt gemessen.
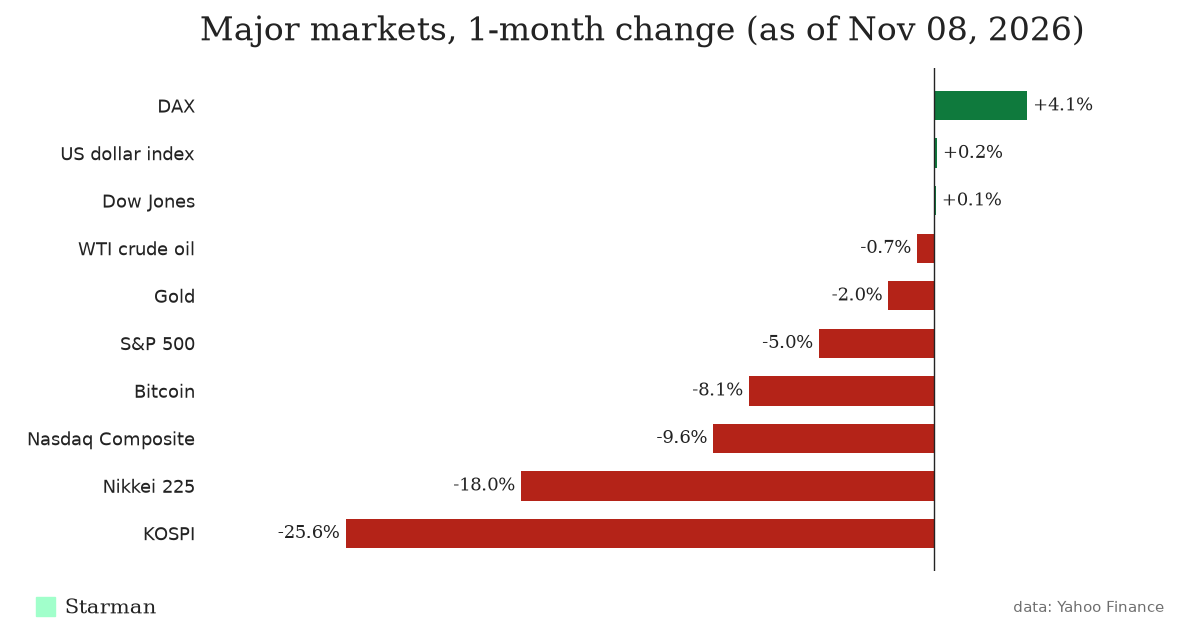
Was ist ein S&P 500 Indexfonds, einfach erklärt?
Der S&P 500 ist eine Liste von etwa 500 großen US-Unternehmen, die S&P Dow Jones Indices pflegt. Ein Fonds, der ihn abbildet, kauft schlicht diese Unternehmen. Niemand im Fonds versucht zu erraten, welche Aktie im nächsten Quartal am besten läuft.
Die Liste ist nach Börsenwert gewichtet. Ein Unternehmen, das zehnmal mehr wert ist als ein anderes, bekommt in deinem Fonds ungefähr das zehnfache Gewicht. Dieses Detail ist für Einsteiger wichtiger, als es klingt, ich komme gleich darauf zurück.
Wer nach einem „Fidelity 500 Index Fund“ oder einem „Vanguard Index Fund“ sucht, schaut meist auf verschiedene Verpackungen derselben Idee. Viele große Fondsgesellschaften bieten so etwas an. Die enthaltenen Aktien sind fast identisch. Unterschiede gibt es bei der Gebühr, beim Mindestbetrag für den Einstieg und bei der Frage, ob es ein Investmentfonds oder ein ETF ist.
Wie funktioniert ein S&P 500 Indexfonds?
Du gibst dem Fonds Geld. Der Fonds kauft die 500 Aktien im Verhältnis des Index. Ändert der Index seine Mitglieder, zieht der Fonds nach. Zahlen die Unternehmen Dividenden, sammelt der Fonds sie ein und schüttet sie an dich aus oder legt sie wieder an, je nach deiner Einstellung.
Deine Rendite liegt nah an der Indexrendite, abzüglich der laufenden Kosten (Expense Ratio, in Deutschland oft als Gesamtkostenquote oder TER angegeben). Das ist ein jährlicher Prozentsatz, den der Fonds seinem Vermögen entnimmt. Eine Rechnung bekommst du nie. Der Betrag knabbert still an deinem Kontostand.
Investmentfonds oder ETF?
Beide können denselben Index abbilden. Ein ETF wird den ganzen Tag an der Börse gehandelt wie eine Aktie. Ein Investmentfonds wird einmal täglich nach Börsenschluss bewertet, manche verlangen eine Mindestanlage zum Start. In einem normalen, steuerpflichtigen Depot haben ETFs in der Vergangenheit tendenziell weniger Kursgewinne ausgeschüttet, das hängt aber vom einzelnen Fonds ab. Für die meisten Anleger zählen Gebühr und Depot mehr als die Hülle.
Was macht ein Minus von 5 % aus 10.000 $?
Konkrete Zahlen helfen. Angenommen, du hättest vor einem Monat 10.000 $ in einen S&P 500 Indexfonds gesteckt. Der Indexkurs fiel in diesem Monat um 5,0 % (Yahoo Finance), dein Einsatz wäre also etwa 9.500 $ wert, noch ohne mögliche Dividenden des Fonds.
Zum Vergleich die anderen großen Indizes im selben Monat, alle laut Yahoo Finance mit Stand 6. November 2026:
| Index bzw. Anlage | Stand | 1 Tag | 1 Monat | 3 Monate |
|---|---|---|---|---|
| S&P 500 | 7.376,86 | +0,31 % | -5,00 % | -4,91 % |
| Nasdaq Composite | 24.579,43 | +1,09 % | -9,61 % | -7,91 % |
| Dow Jones | 51.285,73 | -0,46 % | +0,11 % | -5,09 % |
| Nikkei 225 | 57.434,77 | -5,96 % | -17,99 % | -12,56 % |
| KOSPI | 5.059,69 | -6,02 % | -25,64 % | -19,64 % |
| Bitcoin (8. Nov.) | 75.876 $ | +0,17 % | -8,08 % | +16,90 % |
Der Abstand zwischen Nasdaq und Dow sagt einiges. Die Nasdaq ist vollgepackt mit Tech, der Dow hat sich kaum bewegt, und der S&P landete dazwischen. Weil der S&P nach Größe gewichtet ist, ziehen seine größten Tech-Konzerne stärker als die übrigen paar hundert Werte zusammen. Du besitzt „500 Unternehmen“, aber eine Handvoll bestimmt einen großen Teil des Ergebnisses.
Jeden Monat einen festen Betrag investieren
Die meisten legen nicht auf einmal an, sondern investieren jeden Monat denselben Betrag (hierzulande kennt man das als Sparplan). Hier ein ausgedachtes Dreimonatsbeispiel mit 500 $ pro Monat:
- Monat 1, Fondspreis 100 $: Du bekommst 5,000 Anteile
- Monat 2, Preis fällt auf 95 $: Du bekommst 5,263 Anteile
- Monat 3, Preis erholt sich auf 105 $: Du bekommst 4,762 Anteile
Du hast 1.500 $ für 15,025 Anteile eingezahlt, der Durchschnittspreis liegt bei etwa 99,83 $. Im Monat mit dem Rücksetzer hast du die meisten Anteile bekommen. Deshalb können Sparer einen Monat wie diesen gelassener sehen, als er sich anfühlt.
Was kosten Indexfonds-Gebühren wirklich?
Nimm zwei erfundene Fonds auf denselben Index. Fonds A kostet 5 $ im Jahr pro 10.000 $. Fonds B kostet 75 $ pro 10.000 $. Gleiche Aktien, gleicher Index, und Fonds B ist jedes Jahr fünfzehnmal so teuer.
Der eigentliche Schaden: Das Geld, das als Gebühr abfließt, arbeitet nicht mehr für dich. Über Jahrzehnte ist eine hohe Gebühr auf einen Fonds mit exakt denselben Aktien der vermeidbarste Verlust beim Investieren. Die aktuelle Kostenquote steht im Factsheet oder im Prospekt auf der Website des Anbieters. Dort würde ich zuerst nachsehen.
Welche Fehler machen Anleger mit S&P 500 Fonds?
Der größte: im Minusmonat verkaufen. Vor Jahren habe ich einen Indexfonds in einer unruhigen Phase verkauft und ein paar Monate später teurer zurückgekauft. Diese eine Entscheidung hat mich mehr gekostet als alle Gebühren, die ich je bezahlt habe. Ein Monatsminus von 5,0 % wie jetzt ist für Aktien normales Verhalten, kein Signal.
Der zweite: dasselbe dreimal besitzen. Ein S&P 500 Fonds, ein „Total US Market“-Fonds und ein „Large-Cap-Growth“-Fonds überlappen stark. Du glaubst, breit gestreut zu sein, hast aber vor allem dieselben großen Tech-Namen dreifach gekauft.
Der dritte: zu glauben, er decke die ganze Welt ab. Es sind nur US-Unternehmen. Dieser Monat zeigt, dass das in beide Richtungen wirkt: Japans Nikkei 225 fiel um 17,99 % und Koreas KOSPI um 25,64 %, während der deutsche DAX um 4,09 % stieg (Yahoo Finance). Wer außerhalb der USA investieren will, braucht dafür einen eigenen Fonds.
Und der vierte: Steuern ignorieren. In einem normalen Brokerdepot können Dividenden und realisierte Gewinne versteuert werden. MarketWatch hat eine Übersicht der US-Kapitalertragsteuersätze 2027 nach Einkommen veröffentlicht. Entscheidend ist aber deine eigene Lage, kläre sie mit der Steuerbehörde oder einem Steuerberater.
Ist jetzt ein guter Zeitpunkt für einen Indexfonds?
Niemand weiß, wohin der S&P im nächsten Monat läuft, und ich tue nicht so. Ich kann aber die Lage beschreiben. Die US-Wirtschaft schuf im Oktober 165.000 Stellen, erwartet worden waren 65.000, so CoinDesk. Die Arbeitslosenquote lag im Oktober bei 4,1 % (Bureau of Labor Statistics).
Gleichzeitig liegt die Inflation weiter bei 3,74 % (BLS, September), und die Rendite der 10-jährigen US-Staatsanleihe steht bei 4,86 % (Yahoo Finance). Höhere Renditen geben Sparern eine echte Alternative zu Aktien und können hoch bewertete Tech-Werte belasten, was zum Monatsminus der Nasdaq von 9,61 % passt. Selbst Berkshire Hathaway hat seine Aktienrückkäufe im dritten Quartal mehr als verdoppelt, so CNBC. Ein bekanntermaßen vorsichtiger Käufer sah also zumindest in den eigenen Aktien Wert.
Meine Sicht: Das Timing ist die falsche Frage für einen Fonds, den du über Jahre halten willst. Die bessere Frage ist, ob du zuerst einen Notgroschen hast, damit du in einem Monat wie diesem nie zum Verkauf gezwungen bist.
Wenn du auch Krypto hältst, vergleich die Schwankungen. Bitcoin fiel in einem Monat um 8,08 %, liegt über drei Monate aber 16,9 % im Plus (Yahoo Finance), eine deutlich wildere Fahrt. Ich habe das in der Krypto-Wochenübersicht beschrieben. Und wenn dir auf Krypto-Börsen „tokenisierte“ Versionen von Aktienfonds begegnen, lies zuerst, warum tokenisierte Aktien gerade eingebrochen sind. Die Kategorie tokenisierter ETFs fiel laut Kryptomarktdaten an einem Tag um 14,34 %, so verhält sich ein normaler Indexfonds bei einem regulären Broker nicht.
FAQ
Ist ein S&P 500 Indexfonds für Anfänger geeignet?
Er ist eine der einfachsten Möglichkeiten, einen breiten Teil des US-Aktienmarkts zu besitzen, mit niedrigen Kosten und ohne Aktienauswahl. Er fällt trotzdem, wenn Aktien fallen, wie das Monatsminus von 5,0 % bis zum 6. November zeigt. Er passt zu Geld, das du mehrere Jahre nicht brauchst.
Kann man mit einem S&P 500 Indexfonds Geld verlieren?
Ja. Der Fondswert folgt dem Index, und Aktienmärkte hatten in der Vergangenheit lange, tiefe Einbrüche. Über kurze Zeiträume sind Verluste häufig. Die Streuung über 500 Unternehmen schützt dich davor, dass eine einzelne Firma ausfällt, nicht davor, dass der ganze Markt fällt.
Was ist der Unterschied zwischen S&P 500 ETF und Investmentfonds?
Beide können dieselben Aktien halten. ETFs werden während der Handelszeiten wie eine Aktie gehandelt, Investmentfonds werden einmal täglich bewertet und haben teils eine Mindestanlage. Vergleiche vor der Wahl die Kostenquote und mögliche Handelskosten bei deinem Broker.
Wie viel Geld brauche ich zum Start?
Das hängt vom Fonds und vom Broker ab. Manche Investmentfonds setzen eine Mindestanlage, viele Broker erlauben dagegen den Kauf von ETF-Bruchstücken mit kleinen Beträgen. Den aktuellen Mindestbetrag findest du auf der Fondsseite oder bei deinem Broker.
Was ich als Nächstes beobachten würde
Drei Dinge. Erstens, ob der Nasdaq-Rutsch von 9,61 % den S&P weiter nach unten zieht, denn wenige große Tech-Werte tragen so viel von seinem Gewicht. Zweitens die nächste CPI-Zahl im Vergleich zu den 3,74 % vom September, denn zähe Inflation hält Renditen wie die 4,86 % der 10-jährigen Anleihe hoch. Drittens die Fed, mit dem effektiven Zins von 3,88 %.
Wenn ich heute anfangen würde, steckte ich meine Energie in die langweiligen Teile: die niedrigste Gebühr für denselben Index, das passende Depot und einen automatischen Monatsbetrag, den ich auch in einem schlechten Monat nicht anrühre. Das ist keine Anlageberatung. Recherchiere selbst, bevor du investierst.
Weiterlesen
Dieser Artikel dient nur der Information und ist keine Finanzberatung. Kryptowerte sind volatil, ein Totalverlust ist möglich.