9 min de leitura
Um fundo de índice S&P 500 acompanha um índice que caiu 5,0% em um mês e fechou em 7.376,86 pontos, segundo o Yahoo Finance. Ele reúne cerca de 500 grandes empresas americanas, nas mesmas proporções do índice, então uma única compra dá a você uma fatia de todas elas. Você não escolhe vencedoras. Aceita o retorno do mercado, menos uma taxa pequena, e é exatamente essa a ideia.
Pontos principais
- O S&P 500 fechou em 7.376,86 pontos em 6 de novembro de 2026, com queda de 5,0% em um mês e de 4,91% em três meses (Yahoo Finance).
- O Nasdaq Composite, mais carregado de tecnologia, recuou 9,61% no mesmo mês, enquanto o Dow Jones subiu 0,11% (Yahoo Finance), o que mostra o peso das gigantes de tecnologia no S&P.
- A inflação ao consumidor (CPI) dos EUA foi de 3,74% em 12 meses em setembro de 2026 (Bureau of Labor Statistics), então dinheiro parado perde poder de compra.
- A taxa efetiva dos fed funds estava em 3,88% em 5 de novembro de 2026 (Federal Reserve de Nova York), o parâmetro contra o qual as alternativas de caixa são medidas.
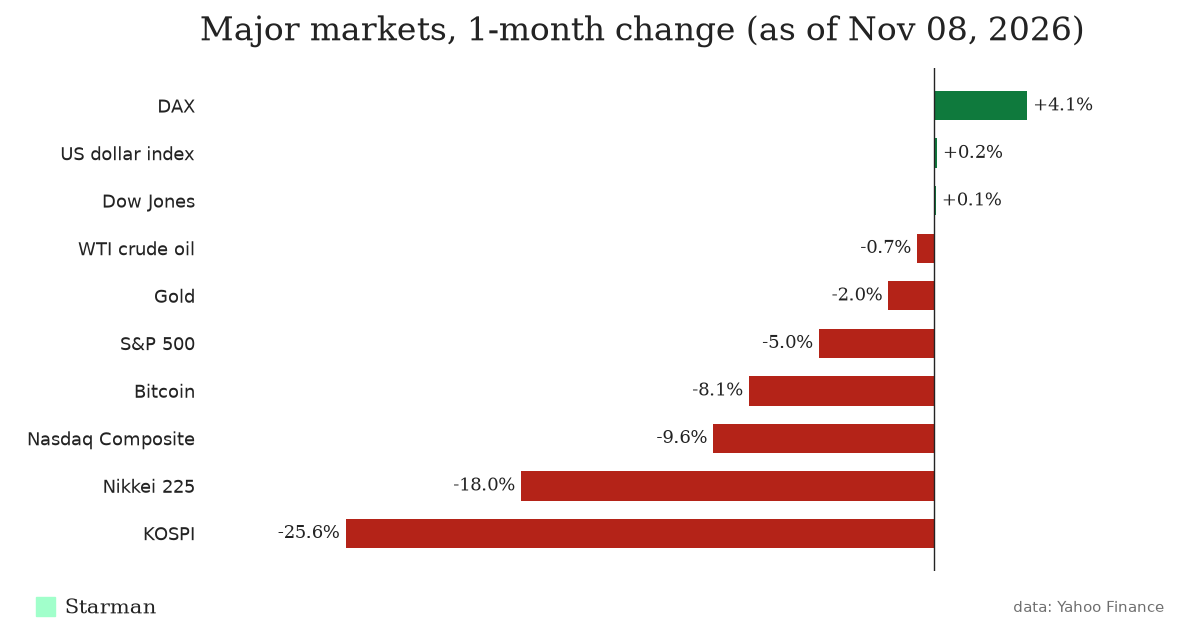
O que é um fundo de índice S&P 500, em linguagem simples?
O S&P 500 é uma lista, mantida pela S&P Dow Jones Indices, com cerca de 500 grandes empresas americanas. Um fundo que replica o índice simplesmente compra essas empresas. Ninguém ali tenta adivinhar qual ação vai render mais no próximo trimestre.
A lista é ponderada pelo valor de mercado. Uma empresa dez vezes maior que outra recebe, grosso modo, dez vezes mais peso no seu fundo. Esse detalhe pesa mais do que a maioria dos iniciantes imagina, e eu volto a ele daqui a pouco.
Quem pesquisa por “Fidelity 500 index fund” ou “Vanguard index fund” está, em geral, olhando para embalagens diferentes da mesma ideia. Muitas gestoras grandes oferecem um produto assim. As carteiras são quase idênticas. O que muda é a taxa, o valor mínimo para começar e se o produto é um fundo mútuo ou um ETF. Para o investidor brasileiro, o caminho costuma passar por ETFs listados na B3 que replicam o índice ou por BDRs de ETFs americanos, e as condições variam conforme a corretora.
Como funciona um fundo de índice S&P 500?
Você entrega o dinheiro ao fundo. O fundo compra as 500 ações na proporção do índice. Quando o índice troca algum integrante, o fundo acompanha. Quando as empresas pagam dividendos, o fundo recebe e os repassa a você ou os reinveste, conforme a configuração.
Seu retorno fica próximo ao do índice, descontada a taxa de administração (o expense ratio, no jargão americano). É um percentual anual retirado do patrimônio do fundo. Você nunca recebe uma cobrança. O valor simplesmente vai corroendo o seu saldo em silêncio.
Versão em fundo mútuo ou em ETF?
Os dois podem replicar o mesmo índice. O ETF é negociado em bolsa durante todo o pregão, como uma ação. O fundo mútuo tem preço único por dia, calculado depois do fechamento, e alguns exigem aplicação inicial mínima. Em contas tributáveis comuns nos EUA, os ETFs historicamente distribuem menos ganhos de capital, mas isso varia de fundo para fundo. Para a maioria das pessoas, a taxa e o tipo de conta importam mais do que o formato.
O que uma queda de 5% faz com US$ 10.000?
Números simples ajudam. Imagine que você tivesse colocado US$ 10.000 num fundo de índice S&P 500 há um mês. O índice caiu 5,0% nesse período (Yahoo Finance), então a sua posição valeria cerca de US$ 9.500, sem contar eventuais dividendos pagos pelo fundo.
Compare com os outros grandes índices no mesmo mês, todos com dados do Yahoo Finance de 6 de novembro de 2026:
| Índice ou ativo | Último | 1 dia | 1 mês | 3 meses |
|---|---|---|---|---|
| S&P 500 | 7.376,86 | +0,31% | -5,00% | -4,91% |
| Nasdaq Composite | 24.579,43 | +1,09% | -9,61% | -7,91% |
| Dow Jones | 51.285,73 | -0,46% | +0,11% | -5,09% |
| Nikkei 225 | 57.434,77 | -5,96% | -17,99% | -12,56% |
| KOSPI | 5.059,69 | -6,02% | -25,64% | -19,64% |
| Bitcoin (8 nov.) | US$ 75.876 | +0,17% | -8,08% | +16,90% |
A diferença entre o Nasdaq e o Dow diz bastante. O Nasdaq é cheio de tecnologia, o Dow quase não se mexeu, e o S&P ficou no meio do caminho. Como o S&P é ponderado pelo tamanho das empresas, as maiores de tecnologia puxam o índice com mais força do que todas as outras centenas de nomes juntas. Você tem “500 empresas”, mas um punhado delas responde por boa parte do resultado.
Investindo um valor fixo todo mês
A maioria das pessoas não aplica tudo de uma vez. Investe o mesmo valor todo mês. Veja um exemplo hipotético de três meses com US$ 500 por mês:
- Mês 1, cota a US$ 100: você compra 5,000 cotas
- Mês 2, preço cai para US$ 95: você compra 5,263 cotas
- Mês 3, preço volta a US$ 105: você compra 4,762 cotas
Você aportou US$ 1.500 e ficou com 15,025 cotas, a um custo médio de cerca de US$ 99,83. O mês de queda foi o que rendeu mais cotas. Por isso quem aporta com regularidade pode encarar um mês como este com menos susto do que ele parece causar.
Quanto custam, de fato, as taxas de um fundo de índice?
Pense em dois fundos hipotéticos que replicam o mesmo índice. O Fundo A cobra US$ 5 por ano a cada US$ 10.000. O Fundo B cobra US$ 75 a cada US$ 10.000. Mesmas ações, mesmo índice, e o Fundo B custa quinze vezes mais, todo ano.
O estrago real é que esse dinheiro deixa de render juros compostos para você. Ao longo de décadas, uma taxa alta num fundo que tem exatamente as mesmas ações é a perda mais evitável do investimento. Dá para conferir a taxa de qualquer fundo na lâmina ou no prospecto, no site do gestor. Eu olharia ali antes de qualquer outra coisa.
Que erros as pessoas cometem com fundos de S&P 500?
Vender num mês de queda é o maior deles. Anos atrás, vendi um fundo de índice durante uma fase assustadora e recomprei mais caro poucos meses depois. Essa única decisão me custou mais do que todas as taxas que já paguei. Uma queda mensal de 5,0% como esta é comportamento normal das ações, não um sinal.
Outro erro é ter a mesma coisa três vezes. Um fundo de S&P 500, um fundo de “mercado total dos EUA” e um de “growth de grandes empresas” se sobrepõem bastante. Você acha que está diversificado, mas comprou as mesmas gigantes de tecnologia em triplicado.
O terceiro é achar que o fundo cobre o mundo. São só empresas americanas. Este mês mostra que isso corta nos dois sentidos: o Nikkei 225 do Japão caiu 17,99% e o KOSPI da Coreia do Sul caiu 25,64% no mês, enquanto o DAX alemão subiu 4,09% (Yahoo Finance). Para ter exposição fora dos EUA, é preciso outro fundo.
E há os impostos. Numa conta de corretora comum, dividendos e ganhos realizados podem ser tributados. A MarketWatch publicou um resumo das alíquotas de ganho de capital de 2027 por faixa de renda nos EUA, mas o que vale é a sua situação, então confirme com a autoridade fiscal do seu país ou com um profissional de tributação.
Agora é um bom momento para comprar um fundo de índice?
Ninguém sabe para onde o S&P vai no mês que vem, e não vou fingir que sei. O que posso fazer é descrever o cenário. A economia americana criou 165 mil vagas em outubro, contra uma estimativa de 65 mil, segundo a CoinDesk. O desemprego ficou em 4,1% em outubro (Bureau of Labor Statistics).
Ao mesmo tempo, a inflação segue em 3,74% (BLS, setembro) e o rendimento do Treasury de 10 anos está em 4,86% (Yahoo Finance). Juros mais altos dão ao poupador uma alternativa real às ações e podem pesar sobre as empresas de tecnologia mais caras, o que combina com a queda mensal de 9,61% do Nasdaq. Até a Berkshire Hathaway mais que dobrou suas recompras de ações no terceiro trimestre, segundo a CNBC, o que indica que um comprador famoso pela cautela enxergou valor nos próprios papéis.
Minha opinião: o momento exato é a pergunta errada para um fundo que você pretende manter por anos. A pergunta melhor é se você já tem uma reserva de emergência, para nunca ser obrigado a vender num mês como este.
Se você também tem cripto, compare a volatilidade. O bitcoin caiu 8,08% em um mês, mas sobe 16,9% em três (Yahoo Finance), uma montanha-russa bem mais selvagem, como comentei no resumo do mercado cripto desta semana. E se você viu versões “tokenizadas” de fundos de ações em corretoras de cripto, leia antes por que as ações tokenizadas acabaram de cair. A categoria de ETFs tokenizados recuou 14,34% em um único dia, segundo dados do mercado cripto, o que não é como se comporta um fundo de índice comum numa corretora tradicional.
FAQ
Um fundo de índice S&P 500 é bom para iniciantes?
É uma das formas mais simples de ter uma fatia ampla da bolsa americana, com custo baixo e sem escolher ações. Mesmo assim, ele cai quando as ações caem, como mostra a queda de 5,0% em um mês até 6 de novembro. Faz sentido para dinheiro que você não vai precisar por vários anos.
Dá para perder dinheiro num fundo de índice S&P 500?
Dá. O valor do fundo acompanha o índice, e a bolsa já teve quedas longas e profundas no passado. Em prazos curtos, perdas são comuns. Diversificar entre 500 empresas protege você da quebra de uma delas, não de uma queda do mercado inteiro.
Qual a diferença entre um ETF de S&P 500 e um fundo mútuo?
Os dois podem ter as mesmas ações. O ETF é negociado durante o pregão como uma ação, enquanto o fundo mútuo tem preço único por dia e pode exigir aplicação inicial mínima. Compare a taxa de administração e eventuais custos de negociação na sua corretora antes de escolher.
Quanto dinheiro preciso para começar?
Depende do fundo e da corretora. Alguns fundos mútuos têm aplicação inicial mínima, e muitas corretoras permitem comprar ETFs em frações de cota com valores pequenos. Veja a página do fundo ou da corretora para saber o mínimo atual.
O que eu acompanharia daqui para frente
Três coisas. Primeiro, se a queda de 9,61% do Nasdaq continua arrastando o S&P, já que poucas gigantes de tecnologia carregam tanto peso no índice. Segundo, o próximo CPI em comparação com os 3,74% de setembro, porque inflação teimosa mantém elevados os rendimentos, como os 4,86% do Treasury de 10 anos. Terceiro, o Fed, com a taxa efetiva em 3,88%.
Se eu estivesse começando hoje, gastaria minha energia nas partes chatas: a menor taxa que eu encontrasse para o mesmo índice, a conta certa e um aporte mensal automático em que eu não mexeria num mês ruim. Isto não é recomendação de investimento, então faça sua própria pesquisa antes de investir.
Leituras relacionadas
Este artigo é apenas informativo e não é aconselhamento financeiro. Criptoativos são voláteis e você pode perder todo o dinheiro.