12 Min. Lesezeit
Die Dividendenrendite ist die Jahresdividende geteilt durch den Aktienkurs, und eine Staatsanleihe mit 4,86 % legt die Latte hoch. Diese 4,86 % sind die Rendite 10-jähriger US-Staatsanleihen am 6. November 2026 (Yahoo Finance). Eine Aktie mit niedrigerer Rendite braucht also Dividendenwachstum oder Kursgewinne, um das Extra-Risiko auszugleichen. Unten finden Sie die Formel, ein Rechenbeispiel mit 10.000 $ und die Fallen, die ich mir früher gewünscht hätte, früher zu kennen.
Das Wichtigste in Kürze
- Die Rendite 10-jähriger US-Staatsanleihen lag am 6. November 2026 bei 4,86 % (Yahoo Finance). Daran messen die meisten Einkommensanleger Dividendenrenditen.
- Die US-Verbraucherpreise stiegen im September 2026 um 3,74 % gegenüber dem Vorjahr (Bureau of Labor Statistics). Jede Rendite darunter verliert schon vor etwaigen Kursänderungen an Kaufkraft.
- Der S&P 500 fiel im letzten Monat um 5,0 % auf 7.376,86 Punkte (Yahoo Finance). Bleibt die Dividende gleich, hebt ein Kursrückgang von 5 % eine Rendite von 4,00 % auf rund 4,21 %.
- Der effektive Leitzins der Fed lag am 5. November 2026 bei 3,88 % (New York Fed). Er gibt ungefähr vor, was Tagesgeld und Geldmarktfonds zahlen.
Wie berechnet man die Dividendenrendite?
Die Formel ist kurz: Jahresdividende je Aktie, geteilt durch den aktuellen Aktienkurs, mal 100. Alles andere, was über Rendite gesagt wird, baut auf dieser einen Zeile auf.
- Suchen Sie die letzte Dividende je Zahlung. Die Kursseite Ihres Brokers oder die Investor-Relations-Seite des Unternehmens zeigt sie an.
- Multiplizieren Sie mit der Zahl der Zahlungen pro Jahr. US-Unternehmen zahlen meist vierteljährlich, also viermal. Manche zahlen monatlich, andere zweimal im Jahr.
- Teilen Sie diesen Jahresbetrag durch den heutigen Aktienkurs.
- Multiplizieren Sie mit 100, um einen Prozentwert zu erhalten.
Ein einfaches, erfundenes Beispiel: Ein Unternehmen zahlt 0,50 $ pro Quartal, das sind 2,00 $ im Jahr. Die Aktie kostet 50 $. 2 geteilt durch 50 ergibt 0,04, die Dividendenrendite beträgt also 4 %. Wer 10.000 $ anlegt, besitzt 200 Aktien und bekommt 400 $ im Jahr, noch vor Steuern.
Beachten Sie, dass sich die beiden Größen unterschiedlich schnell bewegen. Der Kurs ändert sich jede Sekunde, in der der Markt geöffnet ist. Die Dividende ändert sich nur, wenn der Vorstand einen neuen Betrag beschließt, meist höchstens ein paar Mal im Jahr. Die tägliche Schwankung einer angezeigten Rendite kommt also fast immer vom Kurs und nicht von etwas, das das Unternehmen getan hat.
Warum steigt die Dividendenrendite, wenn die Kurse fallen?
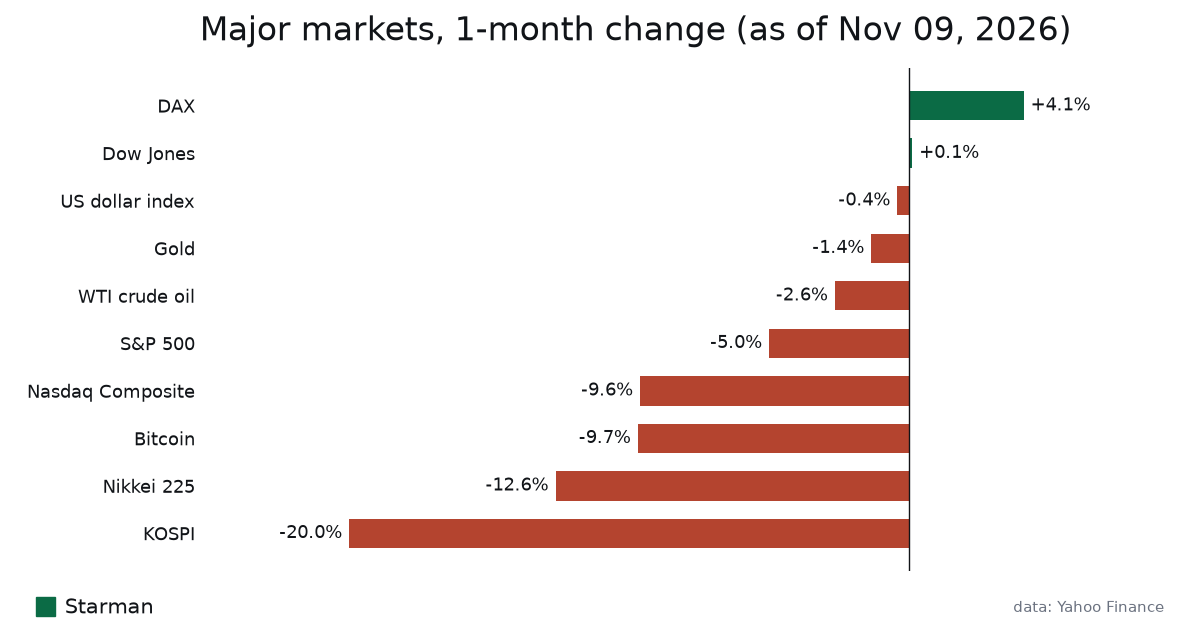
Weil der Kurs im Nenner steht. Bleibt die Dividende bei 2,00 $ und der Kurs sinkt, ist dieselbe Dividende ein größeres Stück einer kleineren Zahl. Genau das passiert gerade bei vielen Aktien: Der S&P 500 schloss am 6. November bei 7.376,86 Punkten, ein Minus von 5,0 % in einem Monat, und der Nasdaq Composite verlor im gleichen Zeitraum 9,61 % (Yahoo Finance).
So wirkt sich das auf unser Beispiel mit 10.000 $ aus. Es sind Rechenbeispiele und keine echten Unternehmen.
| Szenario | Aktienkurs | Jahresdividende | Wert von 200 Aktien | Jahreseinkommen | Rendite zum aktuellen Kurs |
|---|---|---|---|---|---|
| Ausgangspunkt | 50,00 $ | 2,00 $ | 10.000 $ | 400 $ | 4,00 % |
| 5 % Kursrückgang (wie der Monat des S&P 500) | 47,50 $ | 2,00 $ | 9.500 $ | 400 $ | 4,21 % |
| 10 % Kursrückgang (nahe an den 9,61 % des Nasdaq) | 45,00 $ | 2,00 $ | 9.000 $ | 400 $ | 4,44 % |
| 50 % Kursrückgang, Dividende halbiert | 25,00 $ | 1,00 $ | 5.000 $ | 200 $ | 4,00 % |
Schauen Sie auf die letzte Zeile. Die Rendite liegt wieder bei 4,00 %, genau wie am Anfang, doch Sie haben 5.000 $ an Wert und die Hälfte Ihres Einkommens verloren. Die Zahl allein kann diese beiden Situationen nicht unterscheiden. Sie müssen Kurs und Ausschüttung getrennt betrachten.
Die zweite Lehre aus der Tabelle: Wer die Aktien schon besitzt, dessen Einkommen hat sich in den ersten drei Zeilen nicht geändert. Die „Rendite auf den Einstandskurs“ (Dividende geteilt durch den gezahlten Preis) bleibt bei 4 %, egal wohin der Kurs läuft. Die höhere angezeigte Rendite zählt nur für jemanden, der heute kauft.
Trailing, Forward oder SEC-Rendite: Welche Zahl sehen Sie da?
Zwei Websites können für dieselbe Aktie am selben Tag unterschiedliche Renditen zeigen, und keine liegt falsch. Sie messen nur Verschiedenes.
Die Trailing-Rendite (oft mit TTM gekennzeichnet, für „trailing twelve months“) addiert die tatsächlich gezahlten Dividenden der letzten zwölf Monate und teilt sie durch den heutigen Kurs. Sie beruht auf echten Zahlungen, kann aber veraltet sein. Hat ein Unternehmen die Dividende im letzten Monat gekürzt, enthält die Trailing-Zahl noch die älteren, höheren Zahlungen.
Die Forward-Rendite nimmt die jüngste Zahlung, rechnet sie aufs Jahr hoch (bei vierteljährlicher Zahlung mal vier) und teilt durch den heutigen Kurs. Sie reagiert schneller auf Erhöhung oder Kürzung, unterstellt aber, dass die letzte Zahlung ein ganzes Jahr lang fortgeführt wird, was niemand versprechen kann.
Bei Fonds kommen zwei weitere Varianten dazu. Die Ausschüttungsrendite rechnet die letzte Ausschüttung des Fonds aufs Jahr hoch. Die SEC-30-Tage-Rendite ist eine standardisierte US-Berechnung auf Basis der Erträge der letzten 30 Tage, nach Kosten. Beim Fondsvergleich halte ich mich an die SEC-Rendite, weil jeder US-Fonds sie gleich berechnen muss. Sie steht auf der Fondsseite oder im Factsheet des Anbieters.
Eine weitere Verzerrung ist die Sonderdividende. Eine einmalige Ausschüttung fließt in die Trailing-Zahl ein und lässt eine gewöhnliche Aktie zwölf Monate lang wie einen Hochrendite-Titel aussehen. Wirkt eine Rendite auffallend hoch, prüfen Sie die Zahlungshistorie, bevor Sie ihr trauen.
Lohnt sich Dividendenrendite, wenn Staatsanleihen 4,86 % zahlen?
Diese Frage würde ich im Moment in den Mittelpunkt jeder Dividendenentscheidung stellen. Eine Dividendenaktie trägt Unternehmensrisiko und Kursrisiko. Eine bis zur Fälligkeit gehaltene Staatsanleihe zahlt ihre festgelegten Zinsen, wenn Sie sie halten. Der Vergleich muss also berücksichtigen, worauf Sie verzichten.
| Einkommens-Benchmark | Letzter Wert | Datum | Quelle | Was das für Dividendenanleger bedeutet |
|---|---|---|---|---|
| Rendite 10-jähriger US-Staatsanleihen | 4,86 % | 6. Nov. 2026 | Yahoo Finance | Die risikoärmere Einkommenshürde, an der sich eine Dividendenaktie messen lassen muss |
| Effektiver Leitzins der Fed | 3,88 % | 5. Nov. 2026 | New York Fed | Grober Anhaltspunkt für das, was Tagesgeld und Geldmarktfonds zahlen können |
| US-Inflation (CPI), gegenüber Vorjahr | 3,74 % | Sept. 2026 | Bureau of Labor Statistics | Die Rate, die Ihr Einkommen schlagen muss, um die Kaufkraft zu halten |
| S&P 500, Veränderung über 1 Monat | -5,0 % | 6. Nov. 2026 | Yahoo Finance | Fallende Kurse schieben die angezeigten Renditen am ganzen Markt nach oben |
| Dow Jones, Veränderung über 1 Monat | +0,11 % | 6. Nov. 2026 | Yahoo Finance | Ältere, etablierte Unternehmen hielten sich im Monat besser als Techwerte |
Rechnen wir mit den 10.000 $. Eine 10-jährige Anleihe, die zu dieser Rendite gekauft wird, zahlt grob 486 $ Zinsen im Jahr. Unsere Dividendenaktie mit 4 % zahlt 400 $. Die Inflation von 3,74 % frisst über ein Jahr etwa 374 $ Kaufkraft auf 10.000 $ auf. Beim reinen Einkommen liegt die Dividendenaktie also rund 26 $ über der Inflation, die Staatsanleihe rund 112 $.
Für die Aktie spricht, was in dieser Einjahresmomentaufnahme nicht steht. Ein Unternehmen kann seine Dividende im Lauf der Zeit erhöhen, während ein Anleihekupon bis zur Fälligkeit fest bleibt. Auch der Kurs kann steigen. Beides kann aber ebenso in die andere Richtung gehen: Dividenden werden gekürzt und Kurse fallen, wie die Tabelle im vorigen Abschnitt zeigt.
Wann wird eine hohe Dividendenrendite zur Falle?
Eine Renditefalle ist eine Aktie, deren Rendite nur deshalb großzügig aussieht, weil der Kurs eingebrochen ist, meist weil der Markt eine Dividendenkürzung erwartet. Die Rendite wird aus einer Zahlung berechnet, die vielleicht nicht überlebt.
Die Geschichte kennt viele solcher Fälle. In der Finanzkrise kürzte die Citigroup 2009 ihre Quartalsdividende auf einen Cent je Aktie. Im April 2020, als die Ölnachfrage in der Pandemie zusammenbrach, strich Shell seine Dividende um etwa zwei Drittel, die erste Kürzung seit dem Zweiten Weltkrieg. In beiden Fällen lag die vor der Kürzung angezeigte Rendite weit über dem, was die Aktionäre am Ende erhielten.
Besonders erwähnenswert ist heute der Energiesektor. WTI-Rohöl kostete am 9. November 91,33 $ je Barrel, ein Plus von 11,2 % über drei Monate (Yahoo Finance). Höhere Ölpreise stützen den Cashflow von Energieunternehmen und damit ihre Dividenden. Diese Stütze hängt aber an einem Preis, den niemand kontrolliert. Deshalb behandle ich Energierenditen als zyklisch und nicht als stabil.
Diese Prüfungen mache ich, bevor ich einer hohen Rendite traue:
- Die Ausschüttungsquote, also Dividende je Aktie geteilt durch Gewinn je Aktie. Verdient ein Unternehmen 2,50 $ je Aktie und zahlt 2,00 $, liegt sie bei 80 %, und bei einem Gewinnrückgang bleibt wenig Spielraum.
- Der freie Cashflow, denn Dividenden werden in bar gezahlt und Buchgewinne können das Bild schönen.
- Verschuldung und anstehende Rückzahlungen, weil Kreditgeber vor den Aktionären bezahlt werden.
- Die Dividendenhistorie über einen ganzen Abschwung hinweg, einschließlich der Frage, ob das Unternehmen 2020 gekürzt hat.
- Warum der Kurs gefallen ist. Fiel die Aktie mit dem ganzen Markt, wie beim Monat des S&P 500 mit minus 5,0 %, ist das etwas anderes als ein unternehmensspezifischer Absturz.
Häufige Fehler bei der Dividendenrendite
Der häufigste ist, kurz vor dem Ex-Dividenden-Tag zu kaufen, um die Zahlung „mitzunehmen“. Am Ex-Tag fällt der Kurs in der Regel ungefähr um den Dividendenbetrag. Sie tauschen also Aktienwert gegen Bargeld, und im steuerpflichtigen Depot fällt womöglich noch Steuer an. Geschenkt wird nichts.
Der zweite Fehler ist, die Rendite mit dem Ertrag zu verwechseln. Ihre Gesamtrendite ist Dividende plus oder minus Kursänderung. Eine Rendite von 4 % bei 10 % Kursverlust ergibt über das Jahr ein Minus von rund 6 %. In meinen ersten Jahren besaß ich einen Hochrendite-Titel, der zuverlässig zahlte, bis der Kursverfall die Dividenden mehrerer Jahre aufgefressen hatte. Die Kursseite würde ich nie wieder ausblenden.
Dritter Fehler: sich auf eine Branche zu konzentrieren. Hohe Renditen häufen sich in wenigen Sektoren, oft bei Versorgern, Energie, Banken und Immobilien. Ein Depot, das nach der höchsten Rendite sortiert wurde, kann unbemerkt stark konzentriert sein.
Viertens: Trailing-Rendite von einer Seite mit Forward-Rendite von einer anderen zu vergleichen, was leicht aus Versehen passiert. Nehmen Sie für alles, was Sie vergleichen, dieselbe Kennzahl.
Schließlich verwechseln manche die Dividendenrendite mit Krypto-Renditen. Staking-Erträge eines Tokens stammen aus der Neuausgabe und den Gebühren eines Netzwerks und werden in einer Münze gezahlt, deren Kurs stark schwanken kann. Ethereum etwa fiel in 30 Tagen um 14,13 % (CoinGecko-Daten). Die Mechanik habe ich in So funktionieren Krypto-Staking-Erträge wirklich erklärt. Mit einer Dividende aus Unternehmensgewinnen sind sie nicht vergleichbar.
Dividendenaktien, Dividenden-ETFs oder ein breiter Indexfonds?
Viele Suchanfragen rund um die Dividendenrendite zielen eigentlich auf die Frage, welches Anlageinstrument man wählt. So unterscheiden sich die drei wichtigsten Wege.
Einzelne Dividendenaktien geben Ihnen volle Kontrolle und keine Fondsgebühren. Dafür tragen Sie das gesamte Einzelwertrisiko, und eine Kürzung wie die oben genannten kann Ihr Einkommen hart treffen. Die Arbeit mit Ausschüttungsquote und Cashflow müssen Sie selbst machen.
Dividenden-ETFs und Indexfonds halten Dutzende oder Hunderte Zahler, sodass eine einzelne Kürzung Ihr Einkommen kaum bewegt. Die Gesamtkostenquote des Fonds wird aus seinen Erträgen bezahlt, weshalb die SEC-Rendite (nach Kosten) die faire Vergleichszahl ist. Jeder Fonds hat zudem eigene Auswahlregeln. Manche filtern nach der höchsten aktuellen Rendite, andere nach einer langen Serie von Dividendenerhöhungen, und diese Wahl verändert das Verhalten im Abschwung. Lesen Sie die Methodik auf der Seite des Anbieters, bevor Sie Renditen vergleichen.
Ein breiter Marktindexfonds rentiert meist niedriger als ein Dividendenfonds, weil er auch Unternehmen hält, die Gewinne lieber reinvestieren als ausschütten. Dafür bekommen Sie den gesamten Markt. Wie das funktioniert, habe ich in S&P-500-Indexfonds und was ein Rückgang um 5 % bedeutet beschrieben.
Ein Zielkonflikt, den man kennen sollte: MarketWatch hat sich kürzlich angesehen, wie stark der S&P 500 inzwischen auf KI-Aktien setzt. Manche Anleger ergänzen Dividendenzahler auch, um sich von dieser Konzentration etwas wegzulehnen. Im letzten Monat fiel der techlastige Nasdaq um 9,61 %, während der Dow, der stärker auf ältere Unternehmen setzt, um 0,11 % stieg (Yahoo Finance). Ein Monat beweist wenig, zeigt aber, wie unterschiedlich sich diese Gruppen bewegen können.
Meine Sicht: Für die meisten Menschen zählt das Instrument weniger als das Wissen, woraus die Rendite besteht und ob sie zum Rest des Depots passt.
Wie wirken sich Steuern und Kontoart auf das aus, was bleibt?
Die Rendite, die Sie sehen, ist ein Vorsteuerwert. Was bei Ihnen ankommt, hängt von der Art der Dividende und dem Konto ab, in dem sie liegt.
In den USA sind Dividenden grundsätzlich entweder „qualified“ oder „ordinary“. Qualifizierte Dividenden werden zu den niedrigeren Sätzen für langfristige Kursgewinne besteuert, aber nur, wenn Sie die Aktien rund um den Ex-Dividenden-Tag eine Mindestzeit gehalten haben. Gewöhnliche Dividenden werden wie normales Einkommen besteuert. Manche Zahler, etwa viele REITs, schütten überwiegend gewöhnliche Dividenden aus.
Steuersätze und Haltefristen nenne ich hier nicht, weil sie sich ändern und von Ihrer Situation abhängen. Prüfen Sie die IRS Publication 550 und das Formular 1099-DIV, das Ihr Broker jedes Jahr schickt und das beide Arten aufschlüsselt.
Innerhalb eines 401(k) oder IRA werden Dividenden im Jahr der Zahlung nicht besteuert, was die Wiederanlage einfacher macht. Liegt der Großteil Ihres Geldes in Altersvorsorgekonten, zeigt mein Beitrag Was ein Börsenrückgang um 5 % mit einem 401(k) macht die Kursseite derselben Rechnung.
Wer außerhalb der USA lebt oder ausländische Aktien hält, bei dem kann die Dividende schon an der Quelle besteuert werden, bevor sie ankommt. Der Satz hängt von Steuerabkommen und den Unterlagen bei Ihrem Broker ab. Lesen Sie dazu die Hilfeseiten Ihres Brokers zur Quellensteuer auf ausländische Dividenden.
FAQ
Was ist eine gute Dividendenrendite?
Eine allgemeingültige gute Zahl gibt es nicht, weil es davon abhängt, was Ihnen andere Anlagen gerade zahlen. Bei 4,86 % für 10-jährige US-Staatsanleihen und 3,74 % Inflation (September-CPI) braucht eine Rendite deutlich darunter Dividendenwachstum, damit sie sich lohnt. Eine Rendite weit darüber verdient Misstrauen, bis Sie die Ausschüttungsquote geprüft haben und wissen, warum der Kurs gefallen ist.
Wie wird die Dividendenrendite berechnet?
Nehmen Sie die Jahresdividende je Aktie, teilen Sie sie durch den aktuellen Aktienkurs und multiplizieren Sie mit 100. Eine Jahresdividende von 2,00 $ bei einer Aktie zu 50 $ ergibt 4 % Rendite. Prüfen Sie, ob die Seite Trailing- oder Forward-Dividenden verwendet, denn das ändert das Ergebnis.
Ist eine hohe Dividendenrendite ein gutes Zeichen?
Nicht von allein. Eine sehr hohe Rendite bedeutet oft, dass der Kurs gefallen ist, weil Anleger eine Kürzung erwarten. Sehen Sie sich Gewinne, freien Cashflow und die Dividendenhistorie an, bevor Sie eine hohe Rendite für ein Schnäppchen halten.
Wie oft werden Dividenden gezahlt?
Die meisten US-Unternehmen zahlen vierteljährlich, weshalb man eine einzelne Zahlung mit vier multipliziert. Manche Fonds und Unternehmen zahlen monatlich, und viele Unternehmen außerhalb der USA zahlen zweimal im Jahr. Den Zahlungsplan finden Sie auf der Investor-Seite des Unternehmens oder Fonds.
Bekomme ich die Dividende, wenn ich kurz vor dem Ex-Dividenden-Tag kaufe?
Sie müssen die Aktien vor dem Ex-Dividenden-Tag besitzen, um die nächste Zahlung zu erhalten. An diesem Tag fällt der Kurs aber typischerweise um etwa den Dividendenbetrag, Sie kommen also nicht besser weg, und im steuerpflichtigen Depot kann auf die Ausschüttung Steuer anfallen.
Ist die Dividendenrendite dasselbe wie die Gesamtrendite?
Nein. Die Gesamtrendite ist die Dividende plus die Veränderung des Aktienkurses. Eine Rendite von 4 % bei einem Kursrückgang von 10 % lässt Sie über das Jahr mit rund 6 % im Minus zurück.
Was ich als Nächstes beobachten würde, wenn Sie Dividendenzahler halten
Zuerst die Rendite 10-jähriger US-Staatsanleihen. Sie lag am 6. November bei 4,86 %, und die Rendite selbst ist 7,11 % niedriger als einen Monat zuvor (Yahoo Finance). Fällt sie weiter, wirken Dividendenaktien als Einkommensquelle relativ attraktiver. Steigt sie wieder, liegt die Latte höher, und Einkommensaktien geraten oft unter Druck.
Als Nächstes der Oktober-Inflationsbericht des Bureau of Labor Statistics. Die 3,74 % vom September sind die Vergleichszahl, denn Ihr reales Einkommen ist die Rendite minus Inflation. Daneben würde ich die Zinsentscheidungen der Federal Reserve gegen den aktuellen effektiven Leitzins von 3,88 % verfolgen, da die Zinsen für Bargeld mit ihm wandern.
Bei Energiewerten im Besonderen behielte ich WTI-Rohöl um 91,33 $ im Auge. Und bei jeder Aktie, die Sie besitzen, würde ich in jeder Ergebnismeldung die Dividendenzeile lesen. Ob das Unternehmen erhöht, hält oder kürzt, sagt mehr als die angezeigte Rendite je könnte.
Dies ist keine Anlageberatung, sondern nur meine Herangehensweise. Recherchieren Sie selbst, bevor Sie wegen der Rendite etwas kaufen.
Weiterlesen
Dieser Artikel dient nur der Information und ist keine Finanzberatung. Kryptowerte sind volatil, ein Totalverlust ist möglich.