13 min di lettura
Il dividend yield è il dividendo annuo diviso per il prezzo dell’azione, e oggi il Treasury al 4,86% fa da asticella. Quel 4,86% è il rendimento del Treasury Usa a 10 anni al 6 novembre 2026 (Yahoo Finance): un titolo che rende meno deve compensare con la crescita del dividendo o del prezzo il rischio in più che ti prendi. Qui sotto trovi la formula, un esempio con 10.000 dollari e le trappole che avrei voluto qualcuno mi mostrasse prima.
Punti chiave
- Il rendimento del Treasury Usa a 10 anni era al 4,86% il 6 novembre 2026 (Yahoo Finance), il riferimento con cui molti investitori da reddito confrontano i dividend yield.
- I prezzi al consumo Usa sono saliti del 3,74% su base annua a settembre 2026 (Bureau of Labor Statistics): un rendimento sotto quella soglia perde potere d’acquisto ancora prima di contare le variazioni di prezzo.
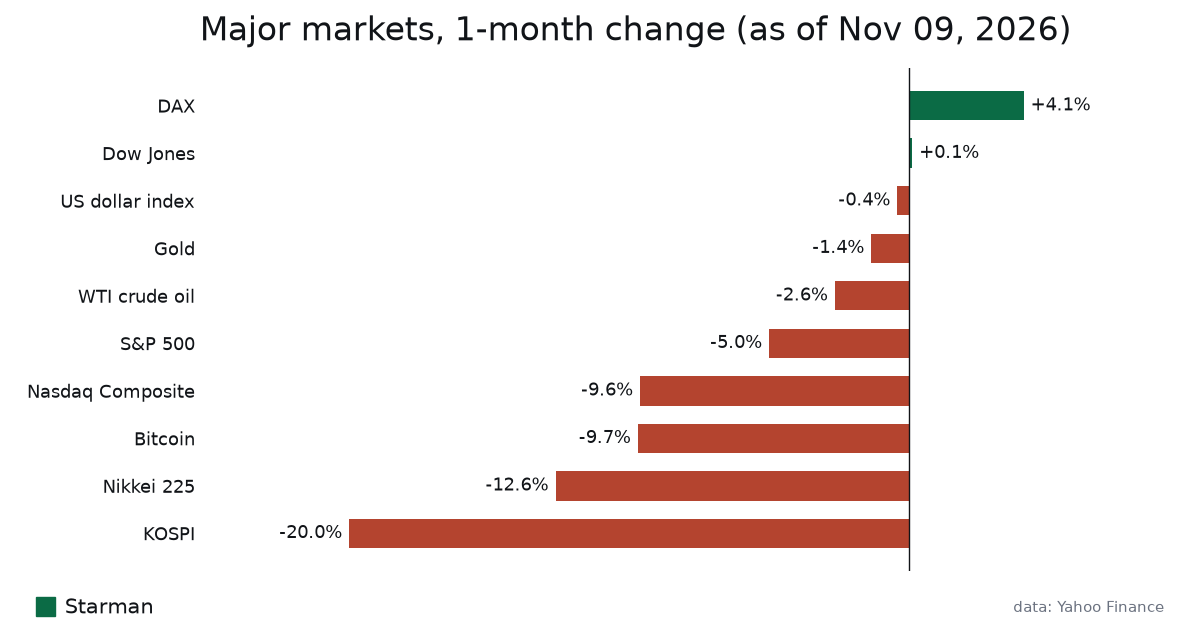
- L’S&P 500 ha perso il 5,0% in un mese, chiudendo a 7.376,86 (Yahoo Finance). Se il dividendo resta uguale, un calo del 5% del prezzo porta un rendimento del 4,00% a circa il 4,21%.
- Il tasso effettivo dei fed funds era al 3,88% il 5 novembre 2026 (New York Fed), che grosso modo fa da ancora a quanto rendono liquidità e fondi monetari.
Come si calcola il dividend yield?
La formula è breve: dividendo annuo per azione, diviso il prezzo attuale dell’azione, per 100. Tutto il resto che si dice sul rendimento parte da questa riga.
- Trova l’ultimo dividendo per singolo pagamento. Lo vedi nella scheda del titolo sul tuo broker o nella pagina investor relations della società.
- Moltiplicalo per il numero di pagamenti all’anno. Quasi tutte le società americane pagano ogni trimestre, quindi quattro. Alcune pagano ogni mese, altre due volte l’anno.
- Dividi il totale annuo per il prezzo di oggi.
- Moltiplica per 100 per ottenere la percentuale.
Un esempio semplice, inventato: una società paga 0,50 dollari a trimestre, cioè 2,00 dollari l’anno. Le azioni valgono 50 dollari. Due diviso 50 fa 0,04, quindi il dividend yield è del 4%. Con 10.000 dollari compri 200 azioni che ti rendono 400 dollari l’anno prima delle tasse.
Tieni presente che i due ingredienti si muovono a velocità diverse. Il prezzo cambia a ogni secondo di mercato aperto. Il dividendo cambia solo quando il consiglio di amministrazione annuncia un nuovo importo, di solito poche volte l’anno al massimo. Quindi gran parte del movimento giornaliero del rendimento che vedi quotato dipende dal prezzo, non da qualcosa che ha fatto la società.
Perché il dividend yield sale quando i prezzi delle azioni scendono?
Perché il prezzo sta al denominatore. Se il dividendo resta a 2,00 dollari e il prezzo cala, gli stessi 2,00 dollari diventano una fetta più grande di un numero più piccolo. È quello che sta succedendo a molti titoli: l’S&P 500 ha chiuso a 7.376,86 il 6 novembre, in calo del 5,0% in un mese, e il Nasdaq Composite ha perso il 9,61% nello stesso periodo (Yahoo Finance).
Ecco cosa succede al nostro esempio da 10.000 dollari. Sono numeri illustrativi, non riferiti a una società reale.
| Scenario | Prezzo dell’azione | Dividendo annuo | Valore di 200 azioni | Reddito annuo | Rendimento al prezzo attuale |
|---|---|---|---|---|---|
| Punto di partenza | 50,00 $ | 2,00 $ | 10.000 $ | 400 $ | 4,00% |
| Calo del 5% del prezzo (come il mese dell’S&P 500) | 47,50 $ | 2,00 $ | 9.500 $ | 400 $ | 4,21% |
| Calo del 10% del prezzo (vicino al 9,61% del Nasdaq) | 45,00 $ | 2,00 $ | 9.000 $ | 400 $ | 4,44% |
| Calo del 50% del prezzo, dividendo dimezzato | 25,00 $ | 1,00 $ | 5.000 $ | 200 $ | 4,00% |
Guarda l’ultima riga. Il rendimento è tornato al 4,00%, identico al punto di partenza, eppure hai perso 5.000 dollari di valore e metà del reddito. Un dividend yield preso da solo non distingue le due situazioni. Devi guardare separatamente cosa è successo al prezzo e cosa al dividendo.
Il secondo dato che emerge dalla tabella: se le azioni le hai già, nelle prime tre righe il tuo reddito non è cambiato. Il tuo «yield on cost» (dividendo diviso quanto hai pagato) resta al 4% ovunque vada il prezzo. Il rendimento quotato più alto conta solo per chi compra oggi.
Rendimento trailing, forward o SEC: quale numero stai guardando?
Due siti possono mostrare rendimenti diversi per lo stesso titolo nello stesso giorno, e nessuno dei due sbaglia. Misurano cose diverse.
Il rendimento trailing (spesso indicato come TTM, ultimi dodici mesi) somma i dividendi effettivamente pagati nell’ultimo anno e li divide per il prezzo di oggi. Si basa su pagamenti reali, ma può essere in ritardo. Se una società ha tagliato il dividendo il mese scorso, il dato trailing include ancora i pagamenti più vecchi e più alti.
Il rendimento forward prende l’ultimo pagamento, lo annualizza (per quattro, se è trimestrale) e lo divide per il prezzo di oggi. Reagisce più in fretta a un aumento o a un taglio, ma dà per scontato che l’ultimo pagamento duri un anno intero, cosa che nessuno può garantire.
I fondi aggiungono altre due versioni. Il distribution yield annualizza l’ultima distribuzione del fondo. L’SEC yield a 30 giorni è un calcolo standard americano basato sul reddito che il fondo ha maturato negli ultimi 30 giorni, al netto delle spese. Per confrontare i fondi mi appoggio all’SEC yield, perché ogni fondo Usa deve calcolarlo allo stesso modo. Lo trovi nella pagina del fondo o nella scheda informativa dell’emittente.
C’è un’altra distorsione da tenere d’occhio: il dividendo straordinario. Un pagamento una tantum finisce nel dato trailing e può far sembrare un titolo normale un grande pagatore per dodici mesi. Se un rendimento ti pare strano, controlla lo storico dei pagamenti prima di fidarti.
Conviene il dividend yield quando i Treasury rendono il 4,86%?
È la domanda che metterei al centro di qualsiasi scelta sui dividendi in questo momento. Un titolo a dividendo porta rischio d’impresa e rischio di prezzo. Un Treasury tenuto fino a scadenza paga l’interesse previsto se lo tieni. Il confronto deve quindi tenere conto di ciò a cui rinunci.
| Riferimento di reddito | Ultimo dato | Data | Fonte | Cosa significa per chi investe in dividendi |
|---|---|---|---|---|
| Rendimento del Treasury Usa a 10 anni | 4,86% | 6 nov 2026 | Yahoo Finance | La soglia di reddito a minor rischio con cui si misura un titolo a dividendo |
| Tasso effettivo fed funds | 3,88% | 5 nov 2026 | New York Fed | Un’idea di massima di quanto possono rendere liquidità e fondi monetari |
| Inflazione Cpi Usa, su base annua | 3,74% | set 2026 | Bureau of Labor Statistics | Il tasso che il tuo reddito deve battere solo per mantenere il potere d’acquisto |
| S&P 500, variazione a 1 mese | -5,0% | 6 nov 2026 | Yahoo Finance | Prezzi in calo spingono in alto i rendimenti quotati su tutto il mercato |
| Dow Jones, variazione a 1 mese | +0,11% | 6 nov 2026 | Yahoo Finance | Le società più mature e consolidate hanno tenuto meglio della tecnologia nel mese |
Facciamo i conti sui 10.000 dollari. Con un Treasury a 10 anni comprato al 4,86%, incassi circa 486 dollari l’anno di interessi. Il nostro titolo al 4% ne paga 400. L’inflazione al 3,74% erode circa 374 dollari di potere d’acquisto su 10.000 dollari in un anno. Quindi, guardando solo al reddito, il titolo a dividendo ti lascia circa 26 dollari sopra l’inflazione, il Treasury circa 112.
Le ragioni a favore dell’azione stanno in cose che questo quadro a un anno non mostra. Una società può aumentare il dividendo nel tempo, mentre la cedola di un Treasury è fissa fino alla scadenza. Anche il prezzo dell’azione può crescere. Ma entrambe le cose possono andare nel verso opposto: i dividendi vengono tagliati e i prezzi scendono, come mostra la tabella della sezione precedente.
Quando un dividend yield alto diventa una trappola?
Una trappola del rendimento (yield trap) è un titolo il cui rendimento sembra generoso solo perché il prezzo è crollato, di solito perché il mercato si aspetta un taglio del dividendo. Il rendimento è calcolato su un pagamento che potrebbe non sopravvivere.
La storia ne offre parecchi esempi. Durante la crisi finanziaria, Citigroup nel 2009 ha ridotto il dividendo trimestrale a un centesimo per azione. Nell’aprile 2020, con la domanda di petrolio crollata per la pandemia, Shell ha tagliato il dividendo di circa due terzi, il primo taglio dalla Seconda guerra mondiale. In entrambi i casi il rendimento mostrato sugli schermi prima del taglio era molto più alto di quello che gli azionisti hanno poi incassato.
Oggi merita una menzione a parte il settore energetico. Il greggio WTI valeva 91,33 dollari al barile il 9 novembre, in rialzo dell’11,2% in tre mesi (Yahoo Finance). Un petrolio più caro aiuta il flusso di cassa delle società energetiche e quindi sostiene i loro dividendi. Ma quel sostegno dipende da un prezzo che nessuno controlla, ed è per questo che considero ciclici, e non stabili, i rendimenti del settore energia.
Questi sono i controlli che faccio prima di fidarmi di un rendimento alto:
- Il payout ratio, cioè dividendi per azione divisi per utile per azione. Una società che guadagna 2,50 dollari per azione e ne paga 2,00 ha un payout dell’80%, con poco margine se gli utili calano.
- Il flusso di cassa libero, perché i dividendi si pagano in contanti e gli utili contabili possono abbellire il quadro.
- Il livello di debito e le scadenze in arrivo, perché i creditori vengono pagati prima degli azionisti.
- Lo storico del dividendo lungo un’intera fase negativa, compreso se la società ha tagliato nel 2020.
- Perché il prezzo è sceso. Se il titolo è calato con tutto il mercato, come nel mese da -5,0% dell’S&P 500, è diverso da un crollo specifico della società.
Gli errori più comuni con il dividend yield
Il più frequente è comprare poco prima della data di stacco per «prendere» la cedola. Alla data di stacco (ex-dividend) il prezzo dell’azione di solito scende di circa l’importo del dividendo: hai scambiato valore dell’azione con contanti, e in un conto soggetto a imposte potresti doverci pagare le tasse. Nessun pasto gratis.
Il secondo è trattare il rendimento come se fosse il tuo ritorno. Il rendimento totale è dividendi più o meno la variazione di prezzo. Un rendimento del 4% con un calo del 10% del prezzo significa una perdita di circa il 6% nell’anno. All’inizio ho avuto un titolo ad alto rendimento che mi pagava con regolarità, finché il prezzo ha cancellato diversi anni di dividendi. Non ignorerei mai più il lato del prezzo.
Il terzo è concentrarsi su un solo settore. I rendimenti alti si addensano in poche industrie, spesso servizi di pubblica utilità, energia, banche e immobiliare. Un portafoglio costruito ordinando i titoli per rendimento più alto può ritrovarsi molto concentrato senza che tu te ne accorga.
Il quarto è confrontare il rendimento trailing di un sito con il forward di un altro, e capita facilmente senza accorgersene. Usa la stessa misura per tutto ciò che confronti.
Infine, molti confondono il dividend yield con i rendimenti delle crypto. Le ricompense dello staking di un token arrivano dall’emissione e dalle commissioni della rete, e sono pagate in una moneta il cui prezzo può oscillare parecchio. Ethereum, per esempio, ha perso il 14,13% in 30 giorni (dati CoinGecko). Se vuoi capire come funzionano, l’ho spiegato in come funzionano davvero le ricompense dello staking crypto. Non sono paragonabili a un dividendo che nasce dagli utili di un’azienda.
Azioni a dividendo, ETF a dividendo o un fondo indicizzato ampio?
Molte ricerche sul dividend yield in realtà riguardano lo strumento da usare. Ecco come differiscono le tre strade principali.
Le singole azioni a dividendo ti danno pieno controllo e nessuna commissione di fondo. Ti prendi però tutto il rischio della singola società, quindi un taglio come quelli visti sopra può colpire duro il tuo reddito. Il lavoro su payout ratio e flusso di cassa tocca a te.
Gli ETF a dividendo e i fondi indicizzati contengono decine o centinaia di società che pagano, così un singolo taglio sposta poco il tuo reddito. Il costo annuo (expense ratio) del fondo viene tolto da quanto rende, ed è per questo che l’SEC yield (al netto delle spese) è il numero giusto per confrontare. Ogni fondo ha inoltre regole proprie per scegliere i titoli. Alcuni selezionano il rendimento corrente più alto, altri uno storico lungo di aumenti del dividendo, e questa scelta cambia il comportamento del fondo nelle fasi negative. Leggi la metodologia sul sito dell’emittente prima di confrontare i rendimenti.
Un fondo indicizzato sul mercato ampio di solito rende meno di un fondo orientato ai dividendi, perché contiene anche società che reinvestono gli utili invece di distribuirli. In cambio ottieni l’intero mercato. Come funziona l’ho raccontato in fondi indicizzati sull’S&P 500 e cosa significa un calo del 5%.
Un compromesso da conoscere: MarketWatch ha esaminato di recente quanto l’S&P 500 sia diventato esposto ai titoli legati all’intelligenza artificiale, e alcuni investitori aggiungono società che pagano dividendi in parte per prendere le distanze da quella concentrazione. Nell’ultimo mese il Nasdaq, ricco di tecnologia, è sceso del 9,61% mentre il Dow, che pesa di più sulle società mature, è salito dello 0,11% (Yahoo Finance). Un mese dimostra poco, ma mostra quanto questi gruppi possano muoversi in modo diverso.
La mia opinione: per la maggior parte delle persone conta meno lo strumento e più capire di cosa è fatto il rendimento e se si adatta al resto di ciò che possiedono.
Come cambiano le tasse e il tipo di conto quello che ti resta in tasca?
Il rendimento che vedi è un numero lordo. Quello che arriva in tasca dipende dal tipo di dividendo e dal conto in cui sta.
Negli Stati Uniti i dividendi sono in genere «qualificati» oppure «ordinari». I dividendi qualificati sono tassati con le aliquote più basse delle plusvalenze di lungo periodo, ma solo se hai tenuto le azioni per un periodo minimo attorno alla data di stacco. I dividendi ordinari sono tassati come reddito normale. Alcuni emittenti, come molti REIT, pagano per lo più dividendi ordinari.
Qui non cito aliquote né periodi di detenzione perché cambiano e dipendono dalla tua situazione. Consulta la IRS Publication 550 e il modulo 1099-DIV che il broker invia ogni anno, che separa per te i due tipi.
Dentro un 401(k) o un IRA i dividendi non sono tassati nell’anno in cui vengono pagati, e questo rende più semplice reinvestirli. Se la maggior parte dei tuoi soldi sta in conti pensionistici, il mio pezzo su cosa fa a un 401(k) un calo del 5% della Borsa segue lo stesso calcolo sul lato del prezzo.
Se vivi fuori dagli Stati Uniti o possiedi azioni estere, il dividendo può essere tassato alla fonte prima ancora che tu lo veda. L’aliquota dipende dai trattati fiscali e dai documenti del tuo broker, quindi controlla le pagine di aiuto del broker sulle ritenute sui dividendi esteri.
FAQ
Qual è un buon dividend yield?
Non esiste un numero buono in assoluto, perché dipende da cos’altro ti rende oggi. Con il Treasury a 10 anni al 4,86% e l’inflazione al 3,74% (Cpi di settembre), un rendimento ben sotto quei livelli ha senso solo se il dividendo cresce. Un rendimento molto sopra va guardato con sospetto finché non hai controllato il payout ratio e il motivo del calo del prezzo.
Come si calcola il dividend yield?
Prendi il dividendo annuo per azione, dividilo per il prezzo attuale dell’azione e moltiplica per 100. Un dividendo annuo di 2,00 dollari su un’azione da 50 dollari dà un rendimento del 4%. Controlla se il sito usa dividendi trailing o forward, perché il risultato cambia.
Un dividend yield alto è un buon segnale?
Non da solo. Un rendimento molto alto spesso significa che il prezzo è sceso perché gli investitori si aspettano un taglio. Guarda utili, flusso di cassa libero e storico del dividendo prima di considerarlo un affare.
Ogni quanto vengono pagati i dividendi?
La maggior parte delle società americane paga ogni trimestre, ed è per questo che moltiplichi un singolo pagamento per quattro. Alcuni fondi e società pagano ogni mese, e molte società non americane pagano due volte l’anno. Il calendario dei pagamenti è indicato nella pagina investor relations della società o del fondo.
Ricevo il dividendo se compro poco prima della data di stacco?
Devi possedere le azioni prima della data di stacco per ricevere il pagamento successivo. Ma in quella data il prezzo di solito scende di circa l’importo del dividendo, quindi non ci guadagni, e in un conto soggetto a imposte potresti doverci pagare le tasse.
Il dividend yield coincide con il rendimento totale?
No. Il rendimento totale è dividendi più la variazione del prezzo dell’azione. Un rendimento del 4% unito a un calo del 10% del prezzo ti lascia in perdita di circa il 6% nell’anno.
Cosa guarderei ora se hai in portafoglio titoli a dividendo
Il primo è il rendimento del Treasury a 10 anni. Era al 4,86% il 6 novembre, e il rendimento stesso è inferiore del 7,11% rispetto a un mese prima (Yahoo Finance). Se continua a scendere, i titoli a dividendo appaiono relativamente migliori come reddito. Se risale, l’asticella si alza e i titoli da reddito spesso ne soffrono.
Poi c’è il rapporto di ottobre sull’inflazione del Bureau of Labor Statistics. Il 3,74% di settembre è il numero con cui confrontarlo, perché il tuo reddito reale è il rendimento meno l’inflazione. Insieme a questo seguirei le decisioni della Federal Reserve rispetto all’attuale tasso effettivo dei fed funds al 3,88%, dato che i rendimenti della liquidità si muovono con quello.
Per chi paga dividendi nel settore energetico, terrei d’occhio il greggio WTI intorno a 91,33 dollari. E per ogni titolo che possiedi leggerei la riga del dividendo in ogni comunicato sugli utili. Sapere se la società aumenta, mantiene o taglia dice più di quanto dirà mai il rendimento quotato.
Questa non è una consulenza finanziaria, solo il modo in cui mi regolerei io. Fai le tue ricerche prima di comprare qualcosa per il suo rendimento.
Da leggere anche
Questo articolo ha solo scopo informativo e non è una consulenza finanziaria. Le cripto-attività sono volatili e puoi perdere tutto il capitale.