閱讀約 9 分鐘
股息殖利率就是一年的股利除以股價,而現在的比較基準是 4.86% 的美國公債殖利率。這個 4.86% 是 2026 年 11 月 6 日美國 10 年期公債殖利率(Yahoo Finance),所以殖利率比它低的股票,得靠股利成長或股價上漲,才補得回你多承擔的風險。下面有公式、1 萬美元的實算範例,還有我希望早點有人提醒我的幾個陷阱。
重點整理
- 2026 年 11 月 6 日美國 10 年期公債殖利率為 4.86%(Yahoo Finance),是多數追求配息的投資人拿來和股息殖利率比較的基準。
- 2026 年 9 月美國消費者物價年增 3.74%(美國勞工統計局),殖利率低於這個數字,連股價漲跌都還沒算,購買力就已經在縮水。
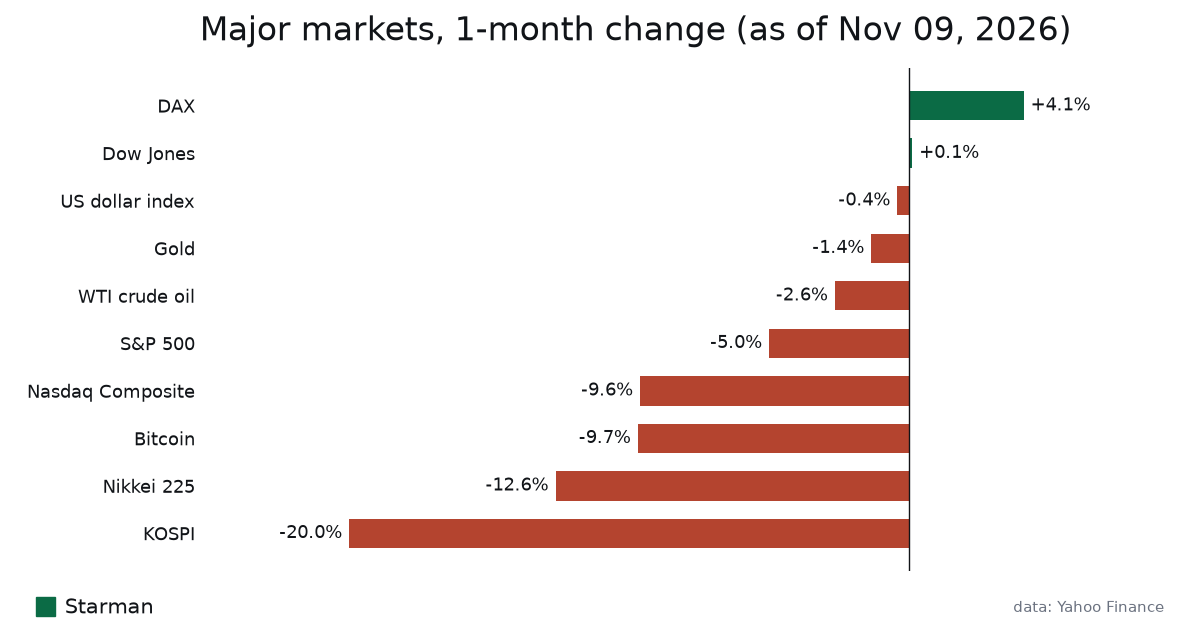
- 標普 500 指數過去一個月下跌 5.0%,收在 7,376.86 點(Yahoo Finance)。如果股利不變,股價跌 5%,4.00% 的殖利率會變成約 4.21%。
- 2026 年 11 月 5 日有效聯邦基金利率為 3.88%(紐約聯邦準備銀行),大致決定了現金與貨幣市場基金的報酬水準。
股息殖利率怎麼算?
公式很短:每股年度股利,除以目前股價,再乘以 100。大家談殖利率時說的其他事情,全都建立在這一行上。
- 找出最近一次的每股股利。券商的報價頁或公司的投資人關係網頁都查得到。
- 乘以一年發放的次數。多數美國公司按季配息,所以是四次。也有月配息、半年配息的。
- 把全年金額除以今天的股價。
- 乘以 100,就得到百分比。
用一個虛構的簡單例子:某公司每季配 0.50 美元,一年 2.00 美元,股價 50 美元。2 除以 50 等於 0.04,所以股息殖利率是 4%。投入 1 萬美元,你會持有 200 股,稅前每年可領 400 美元。
要記得這兩個數字變動的速度不一樣。股價在開盤期間每秒都在變,股利則要等董事會宣布新金額才會調整,一年頂多幾次。所以報價上的殖利率,日常的起伏多半來自股價,而不是公司做了什麼。
為什麼股價下跌時,股息殖利率會上升?
因為股價在分母。股利還是 2.00 美元、股價往下掉,同樣的 2.00 美元就占了更大比例。這正是最近許多股票的情況:標普 500 在 11 月 6 日收在 7,376.86 點,一個月跌了 5.0%,那斯達克綜合指數同期下跌 9.61%(Yahoo Finance)。
把這套邏輯套回我們 1 萬美元的範例。以下是示意數字,並非任何真實公司。
| 情境 | 股價 | 年度股利 | 200 股市值 | 年收入 | 以現價計算的殖利率 |
|---|---|---|---|---|---|
| 起始狀態 | $50.00 | $2.00 | $10,000 | $400 | 4.00% |
| 股價下跌 5%(類似標普 500 這個月) | $47.50 | $2.00 | $9,500 | $400 | 4.21% |
| 股價下跌 10%(接近那斯達克的 9.61%) | $45.00 | $2.00 | $9,000 | $400 | 4.44% |
| 股價腰斬,股利也砍半 | $25.00 | $1.00 | $5,000 | $200 | 4.00% |
看最後一列。殖利率回到 4.00%,和起點一模一樣,但你的資產少了 5,000 美元,收入也少了一半。光看殖利率這個數字,分不出這兩種處境,得把股價和股利的變化分開來看。
表格還顯示另一件事:如果你本來就持有這檔股票,前三列的收入其實沒變。你的「成本殖利率」(股利除以你當初的買進價)不管股價怎麼走都是 4%。報價上變高的殖利率,只對今天才要買進的人有意義。
近四季殖利率、預期殖利率、SEC 殖利率,你看的是哪一個?
兩個網站在同一天顯示同一檔股票的殖利率可能不同,而且兩邊都沒錯,只是算法不一樣。
近四季殖利率(常標示為 TTM,trailing twelve months)是把過去一年實際發出的股利加總,再除以今天的股價。它根據的是真實的配息,但可能已經過時。假如公司上個月剛砍了股利,近四季的數字裡還包含先前較高的那幾筆。
預期殖利率(forward yield)則是拿最近一次的配息年化(季配息就乘以四),再除以今天的股價。它對調升或調降反應比較快,但前提是最近這筆配息會持續整整一年,而這誰也無法保證。
基金還有另外兩種。分配殖利率是把基金最近一次的配息年化。SEC 30 天殖利率則是美國的標準化算法,依基金過去 30 天賺到、扣除費用後的收益計算。我比較基金時多半看 SEC 殖利率,因為美國每檔基金都得用同一套方法算。你可以在發行商的基金頁面或說明文件找到。
還要留意特別股利造成的扭曲。一次性的特別配息會被算進近四季數字裡,讓一檔普通的股票接下來十二個月看起來像是高殖利率股。如果某個殖利率高得有點奇怪,先查配息紀錄再相信它。
美國公債有 4.86%,股息殖利率還值得買嗎?
如果現在要做股利相關的決定,我會把這個問題放在最中間。買股利股要承擔公司風險和股價風險;公債持有到期,就能拿到約定的利息。所以比較時必須把你放棄了什麼算進去。
| 收益基準 | 最新數字 | 日期 | 來源 | 對股利投資人的意義 |
|---|---|---|---|---|
| 美國 10 年期公債殖利率 | 4.86% | 2026 年 11 月 6 日 | Yahoo Finance | 股利股要拿來對照的較低風險收益門檻 |
| 有效聯邦基金利率 | 3.88% | 2026 年 11 月 5 日 | 紐約聯邦準備銀行 | 現金與貨幣市場基金大致能拿到的利率 |
| 美國 CPI 年增率 | 3.74% | 2026 年 9 月 | 美國勞工統計局 | 你的收入至少要贏過這個數字,才守得住購買力 |
| 標普 500 近 1 個月漲跌 | -5.0% | 2026 年 11 月 6 日 | Yahoo Finance | 股價下跌會推高整個市場帳面上的殖利率 |
| 道瓊近 1 個月漲跌 | +0.11% | 2026 年 11 月 6 日 | Yahoo Finance | 這個月,老牌成熟企業的表現比科技股穩 |
拿 1 萬美元算一遍。以 4.86% 買進 10 年期公債,每年利息大約 486 美元。我們那檔 4% 的股利股,每年發 400 美元。通膨 3.74%,一年下來會吃掉 1 萬美元約 374 美元的購買力。所以光看收入,股利股比通膨多出約 26 美元,公債則多出約 112 美元。
股票的理由不在這張一年期的快照裡。公司可以逐年調高股利,公債的票息到期前卻是固定的;股價也可能成長。但這兩件事都可能朝反方向走:股利被砍、股價下跌,就像上一節的表格所示。
高殖利率什麼時候會變成陷阱?
殖利率陷阱,指的是殖利率看起來很慷慨,只是因為股價崩了,而崩的原因通常是市場預期股利會被砍。你算出來的殖利率,建立在一筆可能撐不下去的配息上。
歷史上例子不少。金融海嘯期間,花旗集團(Citigroup)在 2009 年把季股利砍到每股一美分。2020 年 4 月疫情讓原油需求崩盤,殼牌(Shell)把股利砍了大約三分之二,是二戰以來第一次調降。這兩個案例裡,砍息前螢幕上的殖利率,都遠高於股東最後實際拿到的。
能源股現在值得特別提一下。11 月 9 日 WTI 原油每桶 91.33 美元,三個月上漲 11.2%(Yahoo Finance)。油價高,能源公司現金流比較好,對股利有支撐。但這份支撐取決於一個沒人能控制的價格,所以我把能源股的殖利率視為景氣循環型,而不是穩定收入。
相信高殖利率之前,我會先做這幾項檢查:
- 配息率,也就是每股股利除以每股盈餘。公司每股賺 2.50 美元、配 2.00 美元,配息率就是 80%,獲利一下滑就沒什麼緩衝空間。
- 自由現金流,因為股利是用現金發的,而會計上的盈餘有時會把狀況修飾得比較好看。
- 負債水準和即將到期的還款,因為債權人的順位在股東前面。
- 經歷完整一次景氣下滑的配息紀錄,包括公司在 2020 年有沒有砍過。
- 股價為什麼跌。如果是跟著大盤一起跌(像標普 500 這個月的 5.0%),和公司自己出事的崩跌,是兩回事。
股息殖利率常見的錯誤
最常見的是在除息日前一刻買進,想「搶」那筆股利。除息日當天,股價通常會下跌約等於股利的金額,你只是把股價價值換成現金,而且在應稅帳戶裡還可能要繳稅。天下沒有白拿的錢。
第二個錯誤是把殖利率當成報酬。總報酬等於股利加上或減去股價的變動。4% 的殖利率搭配 10% 的股價下跌,一年下來大約賠 6%。我剛開始投資時持有過一檔高殖利率股,它很準時地配息給我,直到股價把好幾年的股利一口氣吃光。從那之後,我再也不會忽略價格這一邊。
第三個是全押在同一個產業。高殖利率集中在少數幾個產業,常見的有公用事業、能源、銀行和不動產。照殖利率由高到低篩出來的投資組合,可能在你沒察覺時就高度集中。
第四個是拿這個網站的近四季殖利率,去比另一個網站的預期殖利率,這很容易不小心就犯。要比較的東西,就用同一種算法。
最後,有人會把股息殖利率和加密貨幣的收益搞混。代幣的質押獎勵來自網路本身的新發行量和手續費,而且是用價格可能劇烈波動的幣來發。以太幣為例,30 天內下跌 14.13%(CoinGecko 資料)。想了解運作機制,我寫過一篇加密貨幣質押獎勵到底怎麼運作。它和來自公司獲利的股利,不能放在一起比。
個股、高股息 ETF,還是大盤指數基金?
很多人搜尋股息殖利率,其實是在找該用哪種工具。三條主要路線的差別如下。
買個股,你完全自己掌握,也沒有基金費用。但單一公司的風險全由你扛,像前面那些砍息案例,一次就可能重創你的收入。配息率和現金流的功課,也得自己做。
高股息 ETF 和指數基金持有幾十到幾百家配息公司,所以一家砍息對你的收入影響很小。基金的總管理費用會從收益中扣掉,這也是為什麼要比較的話,看扣費之後的 SEC 殖利率比較公平。每檔基金選股的規則也不同,有的篩選目前殖利率最高的股票,有的篩選長期持續調升股利的公司,這個選擇會改變基金在下跌時的表現。比較殖利率之前,先到發行商網站看它的編製方法。
大盤指數基金的殖利率通常比高股息基金低,因為它也持有那些把獲利拿去再投資、不發給股東的公司。換來的是買下整個市場。這部分我在標普 500 指數基金,以及下跌 5% 代表什麼裡談過。
還有一個取捨要知道:MarketWatch 最近分析過標普 500 對 AI 股票的曝險已經變得多高,有些投資人會加入配息股,部分原因就是想稍微避開這種集中度。過去一個月,以科技股為主的那斯達克下跌 9.61%,偏重老牌企業的道瓊卻上漲 0.11%(Yahoo Finance)。一個月的資料證明不了什麼,但它顯示這幾種組合的走勢可以差這麼多。
我自己的看法是:對多數人來說,選哪種工具沒那麼重要,更重要的是搞清楚殖利率是由什麼組成的,以及它跟你手上其他資產合不合。
稅與帳戶類型,如何改變你實際拿到的錢?
你看到的殖利率是稅前數字。實際進口袋的錢,取決於股利的類型和放在哪種帳戶。
在美國,股利大致分成「合格股利」(qualified)和「一般股利」(ordinary)。合格股利適用較低的長期資本利得稅率,但前提是你在除息日前後持有股票滿一段最低期間。一般股利則和一般所得一樣課稅。有些公司,例如許多 REITs(不動產投資信託),發的多半是一般股利。
稅率和持有期間會變動,也要看你個人的情況,所以我這裡不引用數字。請查閱美國國稅局的 Publication 550,以及券商每年寄來的 1099-DIV 表格,上面會幫你把兩種類型分開。
在 401(k)或 IRA 裡,股利在發放當年不用課稅,股利再投資也比較單純。如果你的錢大部分放在退休帳戶,我那篇股市下跌 5% 對 401(k)的影響,從價格那一端把同樣的算法走了一遍。
如果你住在美國以外,或持有外國股票,股利在你拿到之前可能已經先被扣稅。稅率取決於租稅協定和你在券商填的文件,所以請查看券商的說明頁面,了解外國股利的扣繳規定。
FAQ
多少的股息殖利率算好?
沒有單一的好數字,因為要看現在還有什麼東西能付你錢。10 年期公債是 4.86%、通膨是 3.74%(9 月 CPI),殖利率遠低於這些數字,就需要股利成長才說得通。遠高於它們的殖利率,在你查過配息率、弄清楚股價為什麼跌之前,都值得保持懷疑。
股息殖利率怎麼計算?
把每股年度股利除以目前股價,再乘以 100。每年 2.00 美元的股利、50 美元的股價,殖利率就是 4%。要確認網站用的是近四季還是預期股利,因為結果會不同。
高股息殖利率是好現象嗎?
不一定。很高的殖利率常常表示股價已經下跌,因為投資人預期會砍息。把高殖利率當成便宜貨之前,先看盈餘、自由現金流和配息紀錄。
股利多久發一次?
多數美國公司按季配息,所以才要把單次配息乘以四。有些基金和公司是月配息,許多美國以外的公司則是一年發兩次。配息時程可以在公司或基金的投資人頁面找到。
在除息日前才買進,拿得到股利嗎?
你必須在除息日之前持有股票,才拿得到下一次的配息。但那天股價通常會下跌約等於股利的金額,所以你並沒有多賺,而且在應稅帳戶裡,這筆配息可能還要繳稅。
股息殖利率等於總報酬嗎?
不等於。總報酬是股利加上股價的變動。4% 的殖利率搭配 10% 的股價下跌,一年下來大約是賠 6%。
持有配息股,我接下來會盯什麼
首先是 10 年期公債殖利率。11 月 6 日是 4.86%,比一個月前低了 7.11%(Yahoo Finance)。如果它繼續下滑,配息股作為收入來源就相對更有吸引力;如果它重新爬升,門檻變高,收益型股票往往會承受壓力。
接著是美國勞工統計局的 10 月通膨報告。9 月的 3.74% 就是要拿來對照的數字,因為你的實質收入就是殖利率減掉通膨。同時,我也會對照目前 3.88% 的有效聯邦基金利率,來看聯準會的利率決策,因為現金的收益會跟著它走。
如果持有的是能源股,我會留意 WTI 原油在 91.33 美元上下的走勢。至於手上任何一檔股票,我會讀每次財報裡的股利那一行。公司是調升、維持還是砍息,比報價上的殖利率更能說明問題。
本文不構成投資建議,只是我自己的思考方式。想為了殖利率買進任何標的之前,請先自己做功課。
延伸閱讀
本文僅供資訊參考,並非投資建議。加密資產波動極大,你可能損失全部本金。