8 min di lettura
Un fondo indicizzato S&P 500 replica un indice che in un mese ha perso il 5,0% e ha chiuso a 7.376,86 punti, secondo Yahoo Finance. Il fondo detiene le circa 500 grandi aziende americane dell’S&P 500, nelle stesse proporzioni, quindi con un solo acquisto ne possiedi una piccola fetta. Non scegli i vincitori: ottieni il rendimento del mercato, meno una commissione contenuta, e il senso è tutto qui.
In breve
- L’S&P 500 ha chiuso a 7.376,86 punti il 6 novembre 2026, in calo del 5,0% su un mese e del 4,91% su tre mesi (Yahoo Finance).
- Il Nasdaq Composite, molto carico di tecnologia, ha perso il 9,61% nello stesso mese, mentre il Dow Jones è salito dello 0,11% (Yahoo Finance): si vede quanto pesino i grandi titoli tech sull’S&P.
- L’inflazione Usa (CPI) a settembre 2026 era al 3,74% annuo (Bureau of Labor Statistics), quindi la liquidità ferma perde potere d’acquisto.
- Il tasso effettivo dei Fed funds era al 3,88% il 5 novembre 2026 (New York Fed), il metro con cui si confrontano le alternative di liquidità.
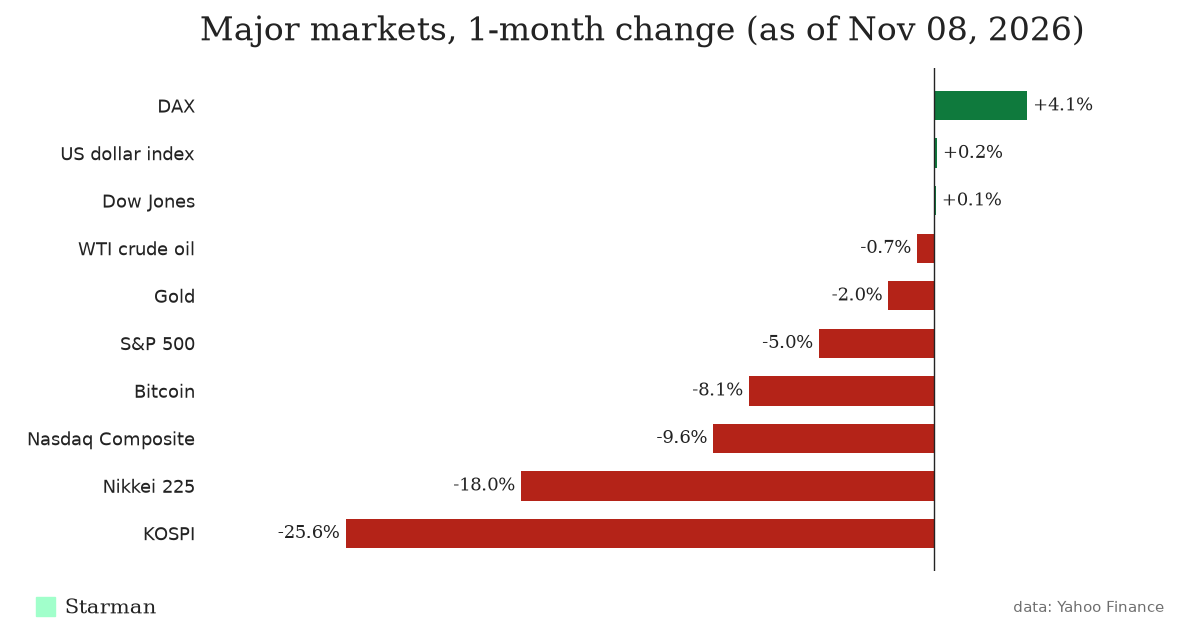
Che cos’è un fondo indicizzato S&P 500, in parole semplici?
L’S&P 500 è un elenco, curato da S&P Dow Jones Indices, di circa 500 grandi società quotate negli Stati Uniti. Un fondo che lo replica compra semplicemente quelle società. Nessuno al suo interno cerca di indovinare quale titolo andrà meglio nel prossimo trimestre.
L’elenco è pesato per capitalizzazione. Un’azienda che vale dieci volte un’altra pesa circa dieci volte di più nel tuo fondo. È un dettaglio più importante di quanto molti principianti immaginino, e ci torno tra poco.
Chi cerca un “Fidelity 500 index fund” o un “Vanguard index fund” guarda in realtà contenitori diversi della stessa idea. Molte grandi società di gestione ne offrono uno. I titoli in portafoglio sono quasi identici. Cambiano la commissione, l’importo minimo per partire e la forma: fondo comune o ETF.
Come funziona un fondo indicizzato S&P 500?
Dai i soldi al fondo. Il fondo compra le 500 azioni nelle proporzioni dell’indice. Quando l’indice cambia i suoi componenti, il fondo si adegua. Quando le aziende pagano dividendi, il fondo li incassa e li distribuisce a te oppure li reinveste, secondo le impostazioni.
Il tuo rendimento è vicino a quello dell’indice, meno il rapporto di spesa (expense ratio, in Italia si parla di TER). È una percentuale annua che il fondo trattiene dal patrimonio. Non ricevi mai una fattura: semplicemente il saldo si assottiglia piano piano.
Meglio la versione fondo comune o ETF?
Entrambi possono replicare lo stesso indice. Un ETF si negozia in Borsa per tutto il giorno come un’azione. Un fondo comune ha un prezzo unico, calcolato dopo la chiusura del mercato, e alcuni richiedono un primo versamento minimo. In un conto tassabile ordinario, gli ETF hanno storicamente tenuto a distribuire meno plusvalenze, anche se dipende dal singolo prodotto. Per la maggior parte delle persone contano più la commissione e il conto in cui lo tieni che il contenitore.
Cosa fa un calo del 5% a 10.000 dollari?
Con i numeri semplici si capisce meglio. Metti di aver investito 10.000 dollari in un fondo indicizzato S&P 500 un mese fa. Il prezzo dell’indice è sceso del 5,0% in quel mese (Yahoo Finance), quindi la tua posizione varrebbe circa 9.500 dollari, senza contare gli eventuali dividendi distribuiti.
Ecco il confronto con gli altri grandi indici nello stesso mese, tutti dati Yahoo Finance al 6 novembre 2026:
| Indice o asset | Ultimo | 1 giorno | 1 mese | 3 mesi |
|---|---|---|---|---|
| S&P 500 | 7.376,86 | +0,31% | -5,00% | -4,91% |
| Nasdaq Composite | 24.579,43 | +1,09% | -9,61% | -7,91% |
| Dow Jones | 51.285,73 | -0,46% | +0,11% | -5,09% |
| Nikkei 225 | 57.434,77 | -5,96% | -17,99% | -12,56% |
| KOSPI | 5.059,69 | -6,02% | -25,64% | -19,64% |
| Bitcoin (8 nov) | 75.876 $ | +0,17% | -8,08% | +16,90% |
Il divario tra Nasdaq e Dow dice qualcosa. Il Nasdaq è pieno di tecnologia, il Dow si è mosso appena e l’S&P sta nel mezzo. Siccome l’S&P è pesato per dimensione, le sue maggiori aziende tech lo trascinano più di tutte le altre qualche centinaio di società messe insieme. Possiedi “500 aziende”, ma poche guidano buona parte del risultato.
Investire una cifra fissa ogni mese
Molti non investono tutto in un colpo. Versano la stessa somma ogni mese (il cosiddetto piano di accumulo, o PAC). Ecco un esempio inventato su tre mesi con 500 dollari al mese:
- Mese 1, prezzo del fondo 100 $: ottieni 5,000 quote
- Mese 2, il prezzo scende a 95 $: ottieni 5,263 quote
- Mese 3, il prezzo risale a 105 $: ottieni 4,762 quote
Hai versato 1.500 $ per 15,025 quote, con un costo medio di circa 99,83 $. Il mese di calo è quello in cui hai comprato più quote. Per questo chi accumula con regolarità può vivere un mese come questo con meno ansia di quella che sembra giustificata.
Quanto costano davvero le commissioni di un fondo indicizzato?
Prendi due fondi ipotetici che replicano lo stesso indice. Il Fondo A costa 5 $ l’anno ogni 10.000 $. Il Fondo B costa 75 $ ogni 10.000 $. Stesse azioni, stesso indice, e il Fondo B costa quindici volte di più, ogni anno.
Il danno vero è che quei soldi smettono di far fruttare interessi composti per te. Su decenni, una commissione alta su un fondo che contiene esattamente le stesse azioni è la perdita più evitabile che esista negli investimenti. Puoi controllare il rapporto di spesa attuale di qualsiasi fondo nella scheda informativa o nel prospetto, sul sito del gestore. Guarderei lì prima di tutto il resto.
Quali errori si fanno con i fondi S&P 500?
Vendere in un mese di ribasso è il più grave. Anni fa ho venduto un fondo indicizzato durante una fase spaventosa e l’ho ricomprato più caro pochi mesi dopo. Quella sola decisione mi è costata più di tutte le commissioni pagate in vita mia. Un calo mensile del 5,0% come questo è un comportamento normale per le azioni, non un segnale.
Un altro errore è possedere la stessa cosa tre volte. Un fondo S&P 500, un fondo “total US market” e uno “large-cap growth” si sovrappongono parecchio. Pensi di essere diversificato, ma hai comprato per lo più gli stessi grandi nomi tech in triplice copia.
Il terzo è credere che copra il mondo intero. Sono solo aziende americane. Questo mese mostra come la cosa funzioni in entrambi i sensi: il Nikkei 225 giapponese ha perso il 17,99% e il KOSPI coreano il 25,64% nel mese, mentre il DAX tedesco è salito del 4,09% (Yahoo Finance). Se vuoi esposizione fuori dagli Stati Uniti, serve un fondo a parte.
E poi ci sono le tasse. In un normale conto titoli, dividendi e plusvalenze realizzate possono essere tassati. MarketWatch ha un riepilogo delle aliquote 2027 sulle plusvalenze per fascia di reddito (riferito agli Usa), ma conta la tua situazione, quindi confrontati con un commercialista o con le fonti fiscali ufficiali del tuo Paese.
È il momento giusto per comprare un fondo indicizzato?
Nessuno sa dove andrà l’S&P il mese prossimo, e non farò finta di saperlo. Posso però descrivere lo sfondo. L’economia Usa ha aggiunto 165.000 posti di lavoro in ottobre contro i 65.000 attesi, secondo CoinDesk. La disoccupazione era al 4,1% a ottobre (Bureau of Labor Statistics).
Allo stesso tempo l’inflazione corre ancora al 3,74% (BLS, settembre) e il rendimento del Treasury a 10 anni è al 4,86% (Yahoo Finance). Rendimenti più alti offrono ai risparmiatori una vera alternativa alle azioni e possono pesare sui titoli tech molto cari, il che quadra con il calo mensile del 9,61% del Nasdaq. Perfino Berkshire Hathaway ha più che raddoppiato i riacquisti di azioni proprie nel terzo trimestre, riporta CNBC: almeno un acquirente famoso per la prudenza ha visto valore nei propri titoli.
La mia opinione: il tempismo è la domanda sbagliata per un fondo che pensi di tenere per anni. Quella giusta è se hai già un fondo di emergenza, così da non essere mai costretto a vendere in un mese come questo.
Se hai anche crypto, confronta la volatilità. Il bitcoin ha perso l’8,08% in un mese ma è salito del 16,9% su tre (Yahoo Finance), un percorso molto più accidentato, come ho raccontato nel riepilogo di questa settimana sul mercato crypto. E se hai visto versioni “tokenizzate” di fondi azionari sugli exchange crypto, leggi prima perché le azioni tokenizzate sono appena crollate. La categoria degli ETF tokenizzati ha perso il 14,34% in un solo giorno secondo i dati del mercato crypto, e un normale fondo indicizzato presso un broker tradizionale non si comporta così.
FAQ
Un fondo indicizzato S&P 500 va bene per chi inizia?
È uno dei modi più semplici per possedere una larga fetta del mercato azionario americano, con costi bassi e senza scegliere i titoli. Scende comunque quando scendono le azioni, come mostra il calo del 5,0% in un mese al 6 novembre. Si adatta a soldi che non ti serviranno per diversi anni.
Si può perdere denaro con un fondo indicizzato S&P 500?
Sì. Il valore del fondo si muove con l’indice, e in passato i mercati azionari hanno avuto ribassi lunghi e profondi. Sui periodi brevi le perdite sono frequenti. Diversificare su 500 aziende ti protegge dal fallimento di una singola società, non da un calo dell’intero mercato.
Che differenza c’è tra un ETF sull’S&P 500 e un fondo comune?
Entrambi possono contenere le stesse azioni. Gli ETF si negoziano durante l’orario di Borsa come un’azione, mentre i fondi comuni hanno un prezzo al giorno e possono richiedere un primo versamento minimo. Prima di scegliere, confronta il rapporto di spesa e gli eventuali costi di negoziazione presso il tuo broker.
Quanti soldi servono per cominciare?
Dipende dal fondo e dal broker. Alcuni fondi comuni fissano un primo investimento minimo, mentre molti broker permettono di comprare ETF in quote frazionate con piccole somme. Controlla la pagina del fondo o il tuo intermediario per il minimo attuale.
Cosa guarderei adesso
Tre cose. Prima: se il calo del 9,61% del Nasdaq continuerà a trascinare l’S&P, visto che pochi grandi nomi tech ne reggono tanto peso. Seconda: il prossimo dato sul CPI rispetto al 3,74% di settembre, perché un’inflazione ostinata tiene alti rendimenti come il 4,86% del decennale. Terza: la Fed, con il tasso effettivo al 3,88%.
Se dovessi partire oggi, userei le energie sulle parti noiose: la commissione più bassa che trovo per lo stesso indice, il conto giusto e un importo mensile automatico che non toccherò in un mese brutto. Questo non è un consiglio finanziario, quindi fai le tue ricerche prima di investire.
Da leggere anche
Questo articolo ha solo scopo informativo e non è una consulenza finanziaria. Le cripto-attività sono volatili e puoi perdere tutto il capitale.