14 min de lectura
La rentabilidad por dividendo es el dividendo anual entre el precio de la acción, y hoy el bono del Tesoro a 10 años rinde un 4,86%. Ese 4,86% es el rendimiento del bono estadounidense a 10 años el 6 de noviembre de 2026 (Yahoo Finance), así que una acción que rinde menos necesita crecimiento del dividendo o subidas de precio para compensar el riesgo extra que asumes. Abajo tienes la fórmula, un ejemplo con $10.000 y las trampas que me habría gustado que alguien me enseñara antes.
Puntos clave
- El rendimiento del bono del Tesoro de EE. UU. a 10 años fue del 4,86% el 6 de noviembre de 2026 (Yahoo Finance), la referencia con la que más inversores de rentas comparan la rentabilidad por dividendo.
- Los precios al consumidor en EE. UU. subieron un 3,74% interanual en septiembre de 2026 (Bureau of Labor Statistics), así que cualquier rentabilidad inferior pierde poder adquisitivo antes de contar los cambios de precio.
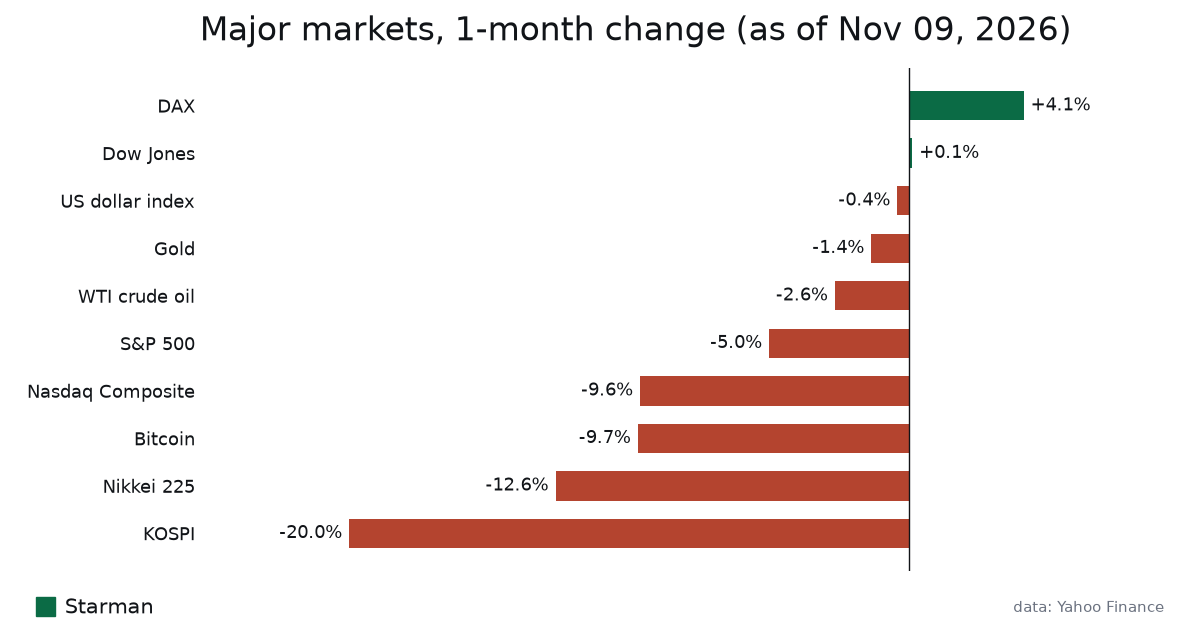
- El S&P 500 cayó un 5,0% en el último mes hasta 7.376,86 puntos (Yahoo Finance). Si el dividendo no cambia, una caída del 5% en el precio eleva un yield del 4,00% a cerca del 4,21%.
- La tasa efectiva de los fondos federales fue del 3,88% el 5 de noviembre de 2026 (Fed de Nueva York), una guía aproximada de lo que pagan el efectivo y los fondos monetarios.
¿Cómo se calcula la rentabilidad por dividendo?
La fórmula es corta: dividendo anual por acción, dividido entre el precio actual de la acción, por 100. Todo lo demás que se dice sobre el yield parte de esa línea.
- Busca el último dividendo por pago. La página de cotización de tu bróker o la sección de relación con inversores de la empresa lo muestran.
- Multiplícalo por el número de pagos al año. La mayoría de las empresas estadounidenses pagan cada trimestre, es decir, cuatro veces. Algunas pagan cada mes y otras dos veces al año.
- Divide esa cifra anual entre el precio de hoy.
- Multiplica por 100 para obtener un porcentaje.
Un ejemplo sencillo e inventado: una empresa paga $0,50 por trimestre, o sea $2,00 al año. Las acciones cotizan a $50. Dos entre 50 son 0,04, así que la rentabilidad por dividendo es del 4%. Si inviertes $10.000, tienes 200 acciones que pagan $400 al año antes de impuestos.
Ten presente que los dos datos se mueven a ritmos distintos. El precio cambia cada segundo que el mercado está abierto. El dividendo solo cambia cuando el consejo de la empresa anuncia un importe nuevo, como mucho unas pocas veces al año. Por eso, casi todo el movimiento diario de un yield cotizado viene del precio y no de algo que haya hecho la empresa.
¿Por qué sube la rentabilidad por dividendo cuando caen las acciones?
Porque el precio está en el denominador. Si el dividendo se queda en $2,00 y el precio baja, esos mismos $2,00 pesan más sobre una cifra menor. Es justo lo que ha pasado en muchas acciones últimamente: el S&P 500 cerró en 7.376,86 puntos el 6 de noviembre, un 5,0% por debajo de hace un mes, y el Nasdaq Composite cayó un 9,61% en el mismo periodo (Yahoo Finance).
Veamos qué le hace eso a nuestro ejemplo de $10.000. Son cifras ilustrativas, no de una empresa real.
| Escenario | Precio de la acción | Dividendo anual | Valor de 200 acciones | Ingreso anual | Yield al precio actual |
|---|---|---|---|---|---|
| Punto de partida | $50,00 | $2,00 | $10.000 | $400 | 4,00% |
| Caída del 5% (como el mes del S&P 500) | $47,50 | $2,00 | $9.500 | $400 | 4,21% |
| Caída del 10% (cerca del 9,61% del Nasdaq) | $45,00 | $2,00 | $9.000 | $400 | 4,44% |
| Caída del 50% y dividendo recortado a la mitad | $25,00 | $1,00 | $5.000 | $200 | 4,00% |
Fíjate en la última fila. El yield vuelve a ser del 4,00%, igual que al principio, pero has perdido $5.000 de valor y la mitad de tus ingresos. Un yield por sí solo no distingue entre esas dos situaciones. Hay que mirar por separado qué pasó con el precio y qué pasó con el pago.
Lo segundo que enseña la tabla: si ya tienes las acciones, tus ingresos no cambiaron en las tres primeras filas. Tu «yield sobre el coste» (dividendo entre lo que pagaste) se mantiene en el 4% pase lo que pase con el precio. El yield más alto que ves en pantalla solo le importa a quien compra hoy.
Yield histórico, esperado o SEC: ¿qué cifra estás mirando?
Dos webs pueden mostrar yields distintos para la misma acción el mismo día, y ninguna se equivoca. Miden cosas diferentes.
El yield histórico (a menudo etiquetado TTM, de «trailing twelve months») suma los dividendos realmente pagados en el último año y los divide entre el precio de hoy. Se basa en pagos reales, pero puede estar desfasado. Si una empresa recortó el dividendo el mes pasado, la cifra histórica sigue incluyendo los pagos anteriores, más grandes.
El yield esperado (forward) toma el pago más reciente, lo anualiza (por cuatro en una empresa trimestral) y lo divide entre el precio de hoy. Reacciona antes a una subida o a un recorte, pero da por hecho que el último pago seguirá todo un año, y eso nadie lo puede prometer.
Los fondos añaden dos versiones más. El yield de distribución anualiza el último reparto del fondo. El yield SEC a 30 días es un cálculo estandarizado en EE. UU. basado en los ingresos que el fondo generó en los últimos 30 días, después de gastos. Yo me apoyo en el yield SEC para comparar fondos, porque todos los fondos estadounidenses deben calcularlo igual. Lo encontrarás en la página del fondo o en la ficha del emisor.
Otra distorsión que conviene vigilar es el dividendo especial. Un pago único entra en la cifra histórica y puede hacer que una acción corriente parezca de alto rendimiento durante doce meses. Si un yield te parece raramente alto, revisa el historial de pagos antes de fiarte.
¿Vale la pena el dividendo si el Tesoro paga un 4,86%?
Esta es la pregunta que pondría en el centro de cualquier decisión sobre dividendos ahora mismo. Una acción de dividendos conlleva riesgo de empresa y riesgo de precio. Un bono del Tesoro mantenido hasta el vencimiento paga el interés pactado. Por eso la comparación debe tener en cuenta a qué renuncias.
| Referencia de ingresos | Última cifra | Fecha | Fuente | Qué significa para un inversor en dividendos |
|---|---|---|---|---|
| Rendimiento del bono del Tesoro a 10 años | 4,86% | 6 nov 2026 | Yahoo Finance | La vara de ingresos de menor riesgo con la que se mide una acción de dividendos |
| Tasa efectiva de fondos federales | 3,88% | 5 nov 2026 | Fed de Nueva York | Una guía aproximada de lo que pueden pagar el efectivo y los fondos monetarios |
| Inflación IPC de EE. UU., interanual | 3,74% | Sept 2026 | Bureau of Labor Statistics | La tasa que tus ingresos deben superar solo para conservar su poder adquisitivo |
| S&P 500, variación a 1 mes | -5,0% | 6 nov 2026 | Yahoo Finance | Los precios a la baja empujan al alza los yields cotizados en todo el mercado |
| Dow Jones, variación a 1 mes | +0,11% | 6 nov 2026 | Yahoo Finance | Las empresas más veteranas aguantaron mejor que las tecnológicas durante el mes |
Pasemos los $10.000 por esas cifras. Con un 4,86%, un bono a 10 años comprado a ese rendimiento paga unos $486 de interés al año. Nuestra acción con un 4% paga $400. Una inflación del 3,74% se come unos $374 de poder adquisitivo sobre $10.000 en un año. Es decir, solo por ingresos, la acción de dividendos te deja unos $26 por encima de la inflación y el bono unos $112.
El argumento a favor de la acción se apoya en cosas que no caben en esta foto de un año. Una empresa puede subir su dividendo con el tiempo, mientras que el cupón de un bono es fijo hasta el vencimiento. El precio de la acción también puede crecer. Ambas cosas pueden salir al revés: se recortan dividendos y los precios caen, como mostró la tabla de la sección anterior.
¿Cuándo se convierte en trampa un dividendo alto?
Una trampa de rentabilidad (yield trap) es una acción cuyo yield parece generoso solo porque el precio se ha hundido, normalmente porque el mercado espera un recorte del dividendo. El yield se calcula sobre un pago que quizá no sobreviva.
La historia tiene muchos casos. Durante la crisis financiera, Citigroup recortó su dividendo trimestral a un centavo por acción en 2009. En abril de 2020, cuando la demanda de petróleo se desplomó con la pandemia, Shell recortó su dividendo en cerca de dos tercios, el primer recorte desde la Segunda Guerra Mundial. En ambos casos, el yield que mostraban las pantallas antes del recorte era muy superior a lo que los accionistas acabaron cobrando.
La energía merece una mención aparte hoy. El crudo WTI cotizaba a $91,33 el barril el 9 de noviembre, un 11,2% más que hace tres meses (Yahoo Finance). Un petróleo más caro ayuda al flujo de caja de las petroleras, lo que respalda sus dividendos. Pero ese respaldo depende de un precio que nadie controla, y por eso trato los yields del sector energético como cíclicos y no como estables.
Estas son las comprobaciones que hago antes de fiarme de un yield alto:
- El ratio de pago (payout ratio), que es el dividendo por acción entre el beneficio por acción. Una empresa que gana $2,50 por acción y paga $2,00 tiene un ratio del 80%, con poco margen si los beneficios se resienten.
- El flujo de caja libre, porque los dividendos se pagan en efectivo y el beneficio contable puede maquillar la imagen.
- El nivel de deuda y los vencimientos próximos, porque los acreedores cobran antes que los accionistas.
- El historial del dividendo durante una crisis completa, incluido si la empresa lo recortó en 2020.
- Por qué cayó el precio. Si la acción bajó con todo el mercado, como el mes del 5,0% del S&P 500, es distinto de un desplome propio de la empresa.
Errores comunes con la rentabilidad por dividendo
El más habitual es comprar justo antes de la fecha ex-dividendo para «cazar» el pago. En esa fecha el precio suele bajar aproximadamente el importe del dividendo, así que cambias valor de la acción por efectivo y, en una cuenta sujeta a impuestos, puede que debas tributar por él. No cambia de manos ningún dinero gratis.
Tratar el yield como si fuera tu rentabilidad es el segundo. Tu rentabilidad total es el dividendo más o menos el cambio de precio. Un yield del 4% con una caída del 10% en el precio supone una pérdida de cerca del 6% en el año. Al principio tuve una acción de yield alto que me pagaba puntualmente, hasta que el precio borró varios años de dividendos. No volvería a ignorar el lado del precio.
El tercero es apilarlo todo en un solo sector. Los yields altos se concentran en pocas industrias, a menudo servicios públicos, energía, bancos e inmobiliario. Una cartera construida ordenando por el yield más alto puede acabar muy concentrada sin que lo notes.
El cuarto es comparar el yield histórico de una web con el esperado de otra, algo fácil de hacer sin querer. Usa la misma medida para todo lo que compares.
Por último, hay quien confunde el dividendo con los rendimientos cripto. Las recompensas de staking de un token salen de la emisión propia de la red y de sus comisiones, y se pagan en una moneda cuyo precio puede oscilar con fuerza. Ethereum, por ejemplo, cayó un 14,13% en 30 días (datos de CoinGecko). Si quieres entender la mecánica, la expliqué en cómo funcionan en realidad las recompensas de staking. No son comparables a un dividendo que sale de los beneficios de una empresa.
Acciones de dividendos, ETF de dividendos o un fondo indexado amplio
Muchas búsquedas sobre la rentabilidad por dividendo son en realidad sobre qué vehículo usar. Así se diferencian las tres vías principales.
Las acciones de dividendos individuales te dan control total y ninguna comisión de fondo. También asumes todo el riesgo de una sola empresa, así que un recorte como los de arriba puede golpear fuerte tus ingresos. El trabajo de revisar el ratio de pago y el flujo de caja corre por tu cuenta.
Los ETF de dividendos y los fondos indexados tienen decenas o cientos de pagadores, de modo que un solo recorte apenas mueve tus ingresos. El ratio de gastos del fondo sale de lo que genera, por eso el yield SEC (después de gastos) es la cifra justa para comparar. Además, cada fondo tiene sus propias reglas para elegir acciones. Unos filtran por el yield actual más alto, otros por un largo historial de subidas del dividendo, y esa elección cambia cómo se comporta el fondo en una caída. Lee la metodología en la web del emisor antes de comparar yields.
Un fondo indexado de mercado amplio suele rendir menos que uno centrado en dividendos, porque también incluye empresas que reinvierten beneficios en vez de repartirlos. A cambio tienes todo el mercado. Lo expliqué en los fondos indexados del S&P 500 y qué significa una caída del 5%.
Un matiz que conviene conocer: MarketWatch analizó hace poco cuánto se ha expuesto el S&P 500 a las acciones de IA, y algunos inversores añaden pagadores de dividendos en parte para alejarse de esa concentración. En el último mes, el Nasdaq, con mucho peso tecnológico, cayó un 9,61% mientras que el Dow, que se apoya en empresas más veteranas, subió un 0,11% (Yahoo Finance). Un mes prueba muy poco, pero muestra lo distinto que pueden moverse estos grupos.
Mi opinión: para la mayoría de la gente, el vehículo importa menos que saber de qué está hecho el yield y si encaja con lo demás que tienes.
¿Cómo cambian los impuestos y el tipo de cuenta lo que te queda?
El yield que ves es una cifra antes de impuestos. Lo que acaba en tu bolsillo depende del tipo de dividendo y de la cuenta en la que esté.
En EE. UU., los dividendos suelen ser «cualificados» u «ordinarios». Los cualificados tributan a los tipos más bajos de las ganancias de capital a largo plazo, pero solo si mantuviste las acciones un periodo mínimo en torno a la fecha ex-dividendo. Los ordinarios tributan como renta normal. Algunos pagadores, como muchos REIT, reparten sobre todo dividendos ordinarios.
Aquí no cito tipos ni plazos, porque cambian y dependen de tu situación. Consulta la Publicación 550 del IRS y el formulario 1099-DIV que te envía tu bróker cada año, que separa los dos tipos por ti.
Dentro de un 401(k) o un IRA, los dividendos no tributan en el año en que se pagan, lo que simplifica reinvertirlos. Si tu dinero está sobre todo en cuentas de jubilación, mi artículo sobre qué le hace una caída del 5% de la bolsa a tu 401(k) repasa la misma cuenta desde el lado del precio.
Si vives fuera de EE. UU. o tienes acciones extranjeras, el dividendo puede tributar en origen antes de que lo veas. El tipo depende de los convenios fiscales y de la documentación de tu bróker, así que revisa la ayuda de tu bróker sobre retenciones en dividendos extranjeros.
FAQ
¿Qué es una buena rentabilidad por dividendo?
No hay una cifra única, porque depende de qué otra cosa te esté pagando ahora. Con el bono a 10 años al 4,86% y la inflación al 3,74% (IPC de septiembre), un yield muy por debajo de esos niveles necesita crecimiento del dividendo para tener sentido. Uno muy por encima merece sospecha hasta que compruebes el ratio de pago y por qué cayó el precio.
¿Cómo se calcula la rentabilidad por dividendo?
Toma el dividendo anual por acción, divídelo entre el precio actual de la acción y multiplica por 100. Un dividendo de $2,00 al año sobre una acción de $50 es un yield del 4%. Comprueba si la web usa dividendos históricos o esperados, porque eso cambia el resultado.
¿Es buena señal un dividendo alto?
No por sí solo. Un yield muy alto suele significar que el precio ha caído porque los inversores esperan un recorte. Mira los beneficios, el flujo de caja libre y el historial del dividendo antes de tratar un yield alto como una ganga.
¿Cada cuánto se pagan los dividendos?
La mayoría de las empresas estadounidenses pagan cada trimestre, por eso se multiplica un solo pago por cuatro. Algunos fondos y empresas pagan cada mes, y muchas empresas de fuera de EE. UU. pagan dos veces al año. El calendario de pagos figura en la página de inversores de la empresa o del fondo.
¿Cobro el dividendo si compro justo antes de la fecha ex-dividendo?
Tienes que ser dueño de las acciones antes de la fecha ex-dividendo para recibir el siguiente pago. Pero el precio suele bajar aproximadamente el importe del dividendo ese día, así que no sales ganando, y en una cuenta sujeta a impuestos puede que debas tributar por el pago.
¿Es lo mismo la rentabilidad por dividendo que la rentabilidad total?
No. La rentabilidad total son los dividendos más el cambio en el precio de la acción. Un yield del 4% combinado con una caída del 10% en el precio te deja con una pérdida de cerca del 6% en el año.
Qué vigilaría si tienes acciones de dividendos
Primero, el rendimiento del bono a 10 años. Estaba en el 4,86% el 6 de noviembre, y ese rendimiento es un 7,11% menor que hace un mes (Yahoo Finance). Si sigue bajando, las acciones de dividendos se ven relativamente mejor como fuente de ingresos. Si vuelve a subir, la vara se eleva y las acciones de rentas suelen sufrir.
Después, el informe de inflación de octubre del Bureau of Labor Statistics. El 3,74% de septiembre es la cifra con la que compararlo, porque tu ingreso real es el yield menos la inflación. Junto a eso, seguiría las decisiones de la Reserva Federal frente a la tasa efectiva actual del 3,88%, ya que los rendimientos del efectivo se mueven con ella.
Para los pagadores del sector energético, vigilaría el WTI en torno a $91,33. Y de cualquier acción que tengas, leería la línea del dividendo en cada informe de resultados. Que la empresa lo suba, lo mantenga o lo recorte te dice más que el yield cotizado.
Esto no es asesoramiento financiero, solo cómo lo enfocaría yo. Investiga por tu cuenta antes de comprar algo por su yield.
Lecturas relacionadas
Este artículo es solo informativo y no es asesoramiento financiero. Las criptomonedas son volátiles y puedes perder todo tu dinero.