9 min de lectura
Un fondo indexado del S&P 500 replica un índice que ha caído un 5,0% en un mes, hasta los 7.376,86 puntos según Yahoo Finance. Contiene unas 500 grandes empresas de EE. UU. en las mismas proporciones que el índice, así que con una sola compra tienes un trozo de todas. No eliges ganadoras. Aceptas el rendimiento del mercado, menos una comisión pequeña, y de eso se trata.
Puntos clave
- El S&P 500 cerró en 7.376,86 puntos el 6 de noviembre de 2026, con una caída del 5,0% en un mes y del 4,91% en tres meses (Yahoo Finance).
- El Nasdaq Composite, con mucho peso tecnológico, cayó un 9,61% en el mismo mes, mientras que el Dow Jones subió un 0,11% (Yahoo Finance). Se ve cuánto pesan las grandes tecnológicas en el S&P.
- La inflación (IPC) de EE. UU. fue del 3,74% interanual en septiembre de 2026 (Bureau of Labor Statistics), así que el efectivo parado pierde poder adquisitivo.
- La tasa efectiva de los fondos federales fue del 3,88% el 5 de noviembre de 2026 (Fed de Nueva York), la vara con la que se miden las alternativas en efectivo.
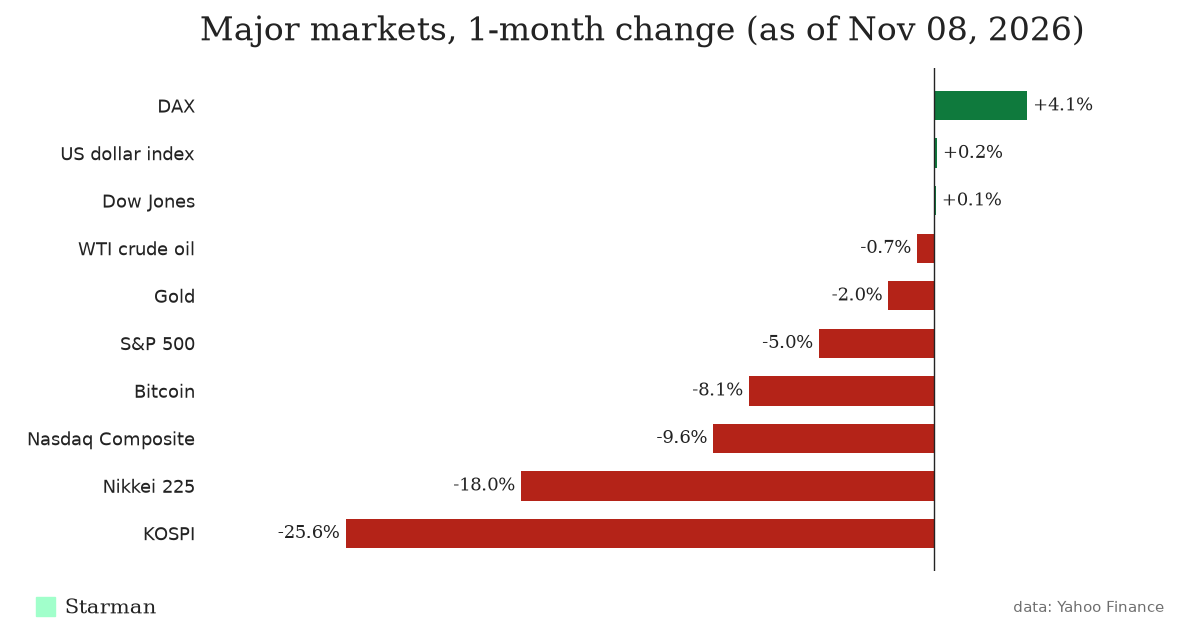
¿Qué es un fondo indexado del S&P 500, en cristiano?
El S&P 500 es una lista, mantenida por S&P Dow Jones Indices, de unas 500 grandes empresas estadounidenses. Un fondo que lo replica se limita a comprar esas empresas. Nadie dentro del fondo intenta adivinar qué acción irá mejor el próximo trimestre.
La lista se pondera por valor de mercado. Una empresa que vale diez veces más que otra tiene aproximadamente diez veces más peso en tu fondo. Ese detalle importa más de lo que creen la mayoría de los principiantes, y volveré a él.
Cuando alguien busca un «fondo 500 de Fidelity» o un «fondo indexado de Vanguard», suele estar mirando envoltorios distintos de la misma idea. Muchas gestoras grandes ofrecen uno. Las posiciones son casi idénticas. Lo que cambia es la comisión, el mínimo para empezar y si es un fondo de inversión o un ETF.
¿Cómo funciona un fondo indexado del S&P 500?
Le entregas dinero al fondo. El fondo compra las 500 acciones en las proporciones del índice. Cuando el índice cambia sus miembros, el fondo lo sigue. Cuando las empresas pagan dividendos, el fondo los cobra y te los paga o los reinvierte, según tu configuración.
Tu rentabilidad se parece mucho a la del índice, menos el ratio de gastos. El ratio de gastos es un porcentaje anual que el fondo descuenta de sus activos. Nunca ves una factura. Simplemente va recortando tu saldo sin hacer ruido.
¿Fondo de inversión o ETF?
Ambos pueden replicar el mismo índice. Un ETF cotiza en bolsa durante toda la sesión, como una acción. Un fondo de inversión se valora una vez al día, tras el cierre del mercado, y algunos exigen una primera aportación mínima. En una cuenta sujeta a impuestos, los ETF han tendido históricamente a repartir menos ganancias de capital, aunque varía según el fondo. Para la mayoría, la comisión y el tipo de cuenta pesan más que el envoltorio.
¿Qué pasa con 10.000 $ si el índice cae un 5%?
Con números sencillos se ve mejor. Imagina que hace un mes metiste 10.000 $ en un fondo indexado del S&P 500. El índice cayó un 5,0% en ese mes (Yahoo Finance), así que tu posición valdría unos 9.500 $, antes de contar los dividendos que haya pagado el fondo.
Compáralo con los otros grandes índices durante el mismo mes, todo con datos de Yahoo Finance a 6 de noviembre de 2026:
| Índice o activo | Último | 1 día | 1 mes | 3 meses |
|---|---|---|---|---|
| S&P 500 | 7.376,86 | +0,31% | -5,00% | -4,91% |
| Nasdaq Composite | 24.579,43 | +1,09% | -9,61% | -7,91% |
| Dow Jones | 51.285,73 | -0,46% | +0,11% | -5,09% |
| Nikkei 225 | 57.434,77 | -5,96% | -17,99% | -12,56% |
| KOSPI | 5.059,69 | -6,02% | -25,64% | -19,64% |
| Bitcoin (8 nov) | 75.876 $ | +0,17% | -8,08% | +16,90% |
La diferencia entre el Nasdaq y el Dow dice mucho. El Nasdaq está cargado de tecnología, el Dow apenas se movió y el S&P quedó a medio camino. Como el S&P se pondera por tamaño, sus mayores tecnológicas tiran de él con más fuerza que las otras cuatrocientas y pico juntas. Tienes «500 empresas», pero unas pocas explican buena parte del resultado.
Invertir una cantidad fija cada mes
La mayoría no mete todo de golpe. Aporta la misma cantidad cada mes. Un ejemplo inventado de tres meses con 500 $ mensuales:
- Mes 1, precio del fondo 100 $: compras 5,000 participaciones
- Mes 2, el precio baja a 95 $: compras 5,263 participaciones
- Mes 3, el precio se recupera a 105 $: compras 4,762 participaciones
Has puesto 1.500 $ por 15,025 participaciones, un coste medio de unos 99,83 $. El mes de la caída te dio más participaciones. Por eso quien aporta con constancia puede ver un mes como este con menos miedo del que parece.
¿Cuánto cuestan de verdad las comisiones de un fondo indexado?
Piensa en dos fondos hipotéticos que replican el mismo índice. El fondo A cobra 5 $ al año por cada 10.000 $. El fondo B cobra 75 $ por cada 10.000 $. Mismas acciones, mismo índice, y el B cuesta quince veces más cada año.
El daño real es que ese dinero deja de componer a tu favor. En décadas, una comisión alta en un fondo que tiene exactamente las mismas acciones es la pérdida más evitable de la inversión. Puedes consultar el ratio de gastos actual de cualquier fondo en su ficha o en su folleto, en la web del proveedor. Yo miraría ahí antes que en ningún otro sitio.
¿Qué errores se cometen con los fondos del S&P 500?
Vender en un mes de caídas es el principal. Hace años vendí un fondo indexado en plena racha de miedo y volví a comprar más caro unos meses después. Esa sola decisión me costó más que todas las comisiones que he pagado en mi vida. Una caída mensual del 5,0% como esta es comportamiento normal en bolsa, no una señal.
Tener lo mismo tres veces es otro. Un fondo del S&P 500, uno de «todo el mercado estadounidense» y otro de «gran capitalización de crecimiento» se solapan muchísimo. Crees que estás diversificado, pero has comprado tres veces las mismas grandes tecnológicas.
Dar por hecho que cubre el mundo es el tercero. Son solo empresas de EE. UU. Este mes muestra que eso corta en ambos sentidos: el Nikkei 225 de Japón cayó un 17,99% y el KOSPI de Corea un 25,64% en el mes, mientras que el DAX alemán subió un 4,09% (Yahoo Finance). Si quieres exposición fuera de EE. UU., eso es otro fondo.
Y descuidar los impuestos. En una cuenta de bróker normal, los dividendos y las ganancias que realices pueden tributar. MarketWatch publicó un repaso de los tipos de ganancias de capital de 2027 por nivel de ingresos, pero lo que cuenta es tu situación, así que confírmala con el IRS o con un asesor fiscal.
¿Es buen momento para comprar un fondo indexado?
Nadie sabe adónde irá el S&P el mes que viene, y no voy a fingir lo contrario. Lo que sí puedo es describir el contexto. La economía de EE. UU. creó 165.000 empleos en octubre frente a los 65.000 esperados, según CoinDesk. El desempleo fue del 4,1% en octubre (Bureau of Labor Statistics).
A la vez, la inflación sigue en el 3,74% (BLS, septiembre) y el bono del Tesoro a 10 años rinde un 4,86% (Yahoo Finance). Unos rendimientos más altos dan a los ahorradores una alternativa real a la bolsa y pueden lastrar a las tecnológicas con valoraciones exigentes, lo que encaja con la caída mensual del 9,61% del Nasdaq. Incluso Berkshire Hathaway más que duplicó sus recompras de acciones en el tercer trimestre, según CNBC, lo que indica que un comprador famoso por su prudencia vio valor en sus propias acciones.
Mi opinión: cuando piensas mantener un fondo durante años, el momento de entrada es la pregunta equivocada. La mejor pregunta es si tienes primero un fondo de emergencia, para no verte obligado a vender en un mes como este.
Si además tienes criptomonedas, compara la volatilidad. Bitcoin cayó un 8,08% en un mes pero sube un 16,9% en tres (Yahoo Finance), un viaje mucho más movido, como conté en el resumen del mercado cripto de esta semana. Y si has visto versiones «tokenizadas» de fondos de acciones en exchanges de criptomonedas, lee antes por qué las acciones tokenizadas acaban de caer. La categoría de ETF tokenizados bajó un 14,34% en un solo día según datos del mercado cripto, algo que no hace un fondo indexado normal en un bróker tradicional.
Preguntas frecuentes
¿Un fondo indexado del S&P 500 es bueno para principiantes?
Es una de las formas más sencillas de tener un trozo amplio de la bolsa estadounidense, con costes bajos y sin elegir acciones. Aun así baja cuando bajan las acciones, como muestra la caída mensual del 5,0% hasta el 6 de noviembre. Encaja con dinero que no vas a necesitar en varios años.
¿Se puede perder dinero en un fondo indexado del S&P 500?
Sí. El valor del fondo se mueve con el índice, y las bolsas han tenido caídas largas y profundas en el pasado. En periodos cortos las pérdidas son habituales. Diversificar entre 500 empresas te protege de que una quiebre, no de que caiga todo el mercado.
¿Qué diferencia hay entre un ETF del S&P 500 y un fondo de inversión?
Ambos pueden tener las mismas acciones. Los ETF cotizan durante el horario de mercado como una acción, mientras que los fondos de inversión se valoran una vez al día y pueden exigir una primera aportación mínima. Compara el ratio de gastos y los costes de operar en tu bróker antes de decidir.
¿Cuánto dinero necesito para empezar?
Depende del fondo y de tu bróker. Algunos fondos de inversión fijan un mínimo inicial, mientras que muchos brókers permiten comprar ETF en fracciones con importes pequeños. Mira la ficha del fondo o consulta a tu bróker para ver el mínimo actual.
Qué vigilaría a partir de ahora
Tres cosas. Primero, si la caída del 9,61% del Nasdaq sigue arrastrando al S&P, porque unas pocas tecnológicas pesan mucho en su composición. Segundo, el próximo dato del IPC frente al 3,74% de septiembre, porque una inflación pegajosa mantiene altos rendimientos como el 4,86% del bono a 10 años. Tercero, la Fed, con la tasa efectiva en el 3,88%.
Si empezara hoy, gastaría mi energía en lo aburrido: la comisión más baja que encuentre para el mismo índice, la cuenta adecuada y una aportación mensual automática que no toque en un mal mes. Esto no es asesoramiento financiero, así que investiga por tu cuenta antes de invertir.
Lecturas relacionadas
Este artículo es solo informativo y no es asesoramiento financiero. Las criptomonedas son volátiles y puedes perder todo tu dinero.