9분 읽기
S&P 500이 최근 한 달간 5.0% 내려서 주식 비중이 높은 401k 잔고도 대부분 줄었다. 야후 파이낸스의 11월 6일 기준 자료를 보면 같은 기간 나스닥 종합지수는 9.61% 빠졌다. 성장주나 기술주 펀드를 많이 담은 401k일수록 이번 하락 체감이 크다는 뜻이다. 투자 기간이 몇 년 이상 남은 사람이라면 실제 손실액은 느끼는 것보다 작다. 더 큰 위험은 그다음에 내가 어떤 선택을 하느냐다.
핵심 요약
- S&P 500은 11월 6일 7,376.86으로 마감했고 한 달간 5.0%, 석 달간 4.91% 내렸다(야후 파이낸스).
- 나스닥 종합지수는 한 달에 9.61% 하락했지만 다우존스는 0.11% 올랐다. 어떤 펀드를 들고 있느냐에 따라 손실 폭이 크게 갈린다(야후 파이낸스).
- 미국 10년물 국채 금리는 한 달간 7.11% 내려 4.86%가 됐다. 금리가 내리면 채권 펀드 가격은 대체로 오른다(야후 파이낸스).
- 미국 물가상승률은 2026년 9월 3.74%(BLS), 실효 연방기금금리는 11월 5일 3.88%(뉴욕 연은)다. 현금성 자산은 물가를 간신히 앞서는 수준이다.
이번 달 시장은 얼마나 떨어졌을까?
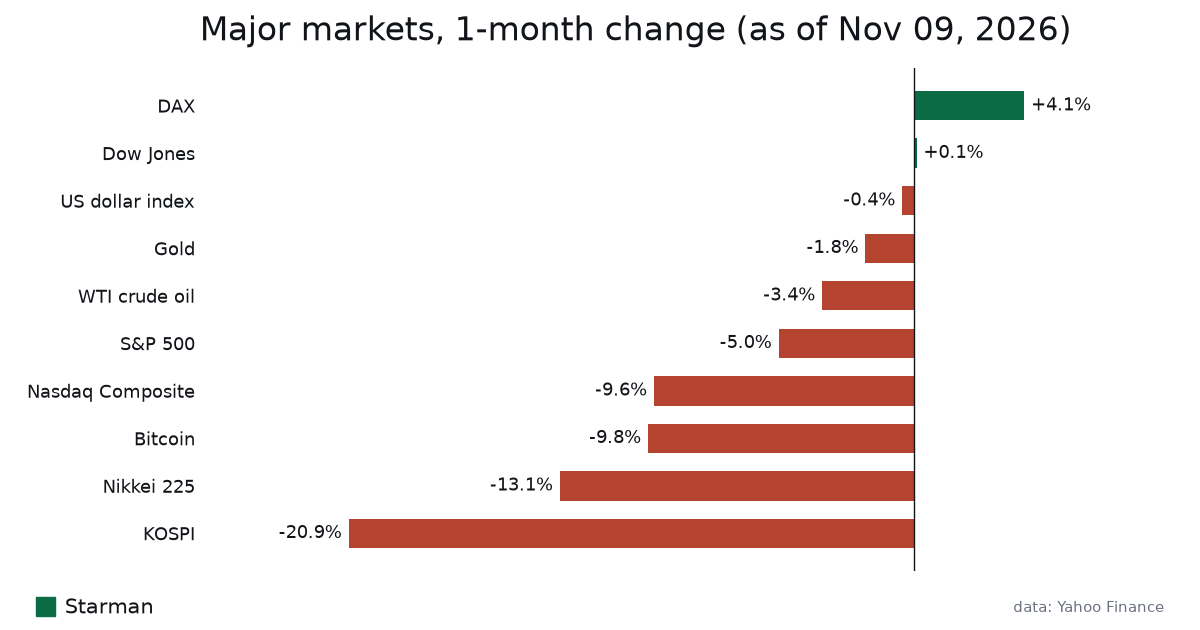
하락은 시장 한쪽에 몰려 있다. 야후 파이낸스에 따르면 대형 기술주 비중이 큰 나스닥 종합지수는 한 달간 9.61% 내려 24,579.43이 됐다. 다우존스 산업평균지수는 같은 기간 0.11% 올라 51,285.73이다. S&P 500은 그 둘 사이 어딘가에 있다.
| 시장 | 종가 | 1일 | 1개월 | 3개월 | 기준일 |
|---|---|---|---|---|---|
| S&P 500 | 7,376.86 | +0.31% | -5.00% | -4.91% | 11월 6일 |
| 나스닥 종합 | 24,579.43 | +1.09% | -9.61% | -7.91% | 11월 6일 |
| 다우존스 | 51,285.73 | -0.46% | +0.11% | -5.09% | 11월 6일 |
| DAX (독일) | 25,820.36 | -1.92% | +4.09% | -1.22% | 11월 6일 |
| 닛케이 225 (일본) | 58,801.02 | +2.38% | -13.24% | -12.20% | 11월 9일 |
| 코스피 (한국) | 5,099.50 | +0.79% | -20.12% | -19.05% | 11월 9일 |
| 금 (USD/온스) | 4,116.50 | +1.02% | -1.77% | -6.86% | 11월 9일 |
| 미국 10년물 금리 | 4.86% | +0.45% | -7.11% | +4.05% | 11월 6일 |
출처: 야후 파이낸스. 금리 행은 채권 가격이 아니라 금리 자체의 변화율이다.
해외 시장은 제각각이다. 독일 DAX는 한 달간 4.09% 올랐고 일본 닛케이 225는 13.24%, 한국 코스피는 20.12% 내렸다. 401k에 해외 인덱스 펀드가 있다면 성적은 그 펀드가 유럽과 아시아를 얼마씩 담았느냐에 달렸다. 펀드 팩트시트에서 확인할 수 있다.
1일 수익률 열도 눈여겨볼 만하다. 11월 6일에는 S&P 500이 0.31%, 나스닥이 1.09% 올랐다. 하루 반등이 하락을 끝냈다는 증거는 아니다. 다만 반등은 예고 없이 오는 경우가 많아서 시장에서 잠깐 빠져 있겠다고 생각하는 사람에게는 중요한 정보다.
주식이 떨어지면 401k는 어떻게 되나? 단계별로 보면
401k는 그릇이다. 세금 혜택은 계좌에서 나오고 손익은 그 안에 담은 펀드에서 나온다. 폭락이 내 계좌에 닿는 순서는 이렇다.
- 플랜에는 뮤추얼펀드나 집합투자신탁 단위가 들어 있다. 펀드 안의 주식이 내리면 장 마감 때 순자산가치(NAV)가 다시 계산되고 내 잔고도 같이 바뀐다.
- 내가 팔지 않으면 아무것도 팔리지 않는다. 평가손실은 펀드를 갈아타거나 돈을 인출할 때 비로소 확정된다.
- 월급에서 빠지는 적립금은 낮아진 가격에 들어간다. 매번 같은 금액을 넣으니 단가가 싸면 더 많은 좌수를 산다. 5% 하락 뒤에는 같은 돈으로 약 5.3% 더 많이 산다(1÷0.95).
- 회사가 넣어주는 매칭 금액도 같은 방식으로 투자된다. 가격이 낮을 때는 매칭분도 더 많은 좌수를 사게 된다.
- 타깃데이트 펀드라면 운용사가 알아서 리밸런싱한다. 주식 비중이 목표보다 줄면 채권을 덜어 주식을 채워서 원래 비율로 돌려놓는다.
401k 메뉴는 대부분 미국 대형주 인덱스 펀드를 중심으로 짜여 있다. 그런 펀드가 어떻게 구성되고 왜 상위 종목이 움직임을 좌우하는지는 S&P 500 인덱스 펀드 작동 방식에 정리해 뒀다.
잔고 5만 달러라면 5% 하락에 얼마를 잃을까?
숫자로 직접 계산해 보자. 한 달 전 잔고가 5만 달러이고 채권 부분은 그대로였다고 가정한다. 이번 달에는 채권 금리가 내렸고 금리가 내리면 보통 채권 가격이 오르니 꽤 보수적인 가정이다.
| 내 구성 (5만 달러 기준) | 주식 부분 | 한 달 지수 변동 | 손실액 | 새 잔고 | 전체 변동 |
|---|---|---|---|---|---|
| S&P 500 펀드 100% | $50,000 | -5.00% | $2,500 | $47,500 | -5.0% |
| S&P 500 펀드 70%, 채권 30% | $35,000 | -5.00% | $1,750 | $48,250 | -3.5% |
| 나스닥형 성장 펀드 70%, 채권 30% | $35,000 | -9.61% | $3,363.50 | $46,636.50 | -6.7% |
| 다우형 가치 펀드 70%, 채권 30% | $35,000 | +0.11% | +$38.50 | $50,038.50 | +0.1% |
지수 변동은 야후 파이낸스 기준으로 2026년 11월 6일까지 한 달이다. 실제 펀드 수익률은 지수와 정확히 같지 않다.
1만 달러만 놓고 보면 5% 하락은 500달러, 9.61% 하락은 961달러다. 넓게 분산된 인덱스 펀드와 기술주 쏠림이 큰 펀드의 차이가 한 달 만에 이만큼 벌어진다.
내가 넣는 돈과도 비교해 보자. 매달 500달러를 적립한다면 70/30 예시의 손실 1,750달러는 적립금 3.5개월 치다. 쓰라리지만 앞으로 20년을 더 넣을 사람은 감당할 수 있다. 내년 봄에 은퇴하는 사람은 사정이 전혀 다르다. 그런 경우라면 잔고에서 주식이 얼마나 되는지 꼼꼼히 봐야 한다.
주식이 빠지는데 채권 펀드가 버텨주는 이유는?
한 달 동안 미국 10년물 국채 금리는 상대 변화율로 7.11% 내려 11월 6일 4.86%가 됐다(야후 파이낸스). 채권 가격은 금리와 반대로 움직인다. 플랜에 중기 채권 펀드가 있다면 아마 보합이거나 조금 올랐을 것이다. 정확한 폭은 펀드의 듀레이션에 달렸고 명세서에서 볼 수 있다.
60/40이나 70/30 같은 배분이 있는 이유다. 위 계산에서 채권 부분은 아무 수익도 못 냈는데 그래도 손실이 5.0%에서 3.5%로 줄었다.
단서가 하나 있다. 석 달 기준으로는 10년물 금리가 4.05% 올랐다. 그 구간에서는 채권 가격이 내렸다는 뜻이다. 채권이 주식을 매번 막아주지는 않는다. 특히 물가가 높을 때는 더 그렇다. 9월 CPI 상승률이 3.74%(BLS)인데 물가가 계속 높으면 주식과 채권이 함께 떨어질 수 있다.
금도 피난처가 되지 못했다. 한 달간 1.77%, 석 달간 6.86% 내려 온스당 4,116.50달러다(야후 파이낸스). 401k 메뉴에 금이 있는 경우는 드물지만 하락장에 금이 오를 거라 기대한 사람은 이번에는 실망했을 것이다.
예전에도 이렇게 빠졌을까? 그 뒤에는 어땠나?
그렇다. 여러 번 있었고 5%보다 훨씬 심한 때도 있었다. 2008~2009년 금융위기 때 S&P 500이 2007년 고점을 되찾는 데는 몇 년이 걸렸다. 2020년 3월 팬데믹 폭락은 기록상 가장 빠른 약세장 중 하나였지만 지수는 그해가 가기 전에 신고점으로 돌아왔다.
두 경우 모두 결과가 좋았던 사람들의 공통점이 있다. 바닥에서도 적립을 멈추지 않았다. 월급이 싼 가격의 주식을 사줬다. 현금으로 갈아탄 사람은 문제가 하나 더 생겼다. 다시 들어갈 날을 골라야 하는데 반등의 대부분은 마음이 놓이기 전에 끝나 있었다.
역사에는 경고도 있고 위 표에 그 사례가 있다. 일본 닛케이 225는 1989년에 고점을 찍고 그 수준을 되찾기까지 약 35년이 걸렸다. 이번 달에도 13.24% 내렸다. 한 나라 시장이 수십 년간 물밑에 머무를 수 있다는 얘기다. 401k를 한 국가나 한 업종에 몰지 않고 분산해야 하는 이유다.
지금의 미국 하락이 2020년처럼 짧을지 2008년처럼 길지 아무도 모른다. 어느 쪽이든 버틸 수 있는 구성이어야 한다.
하락장에서 401k 투자자가 자주 하는 실수는?
저도 과세 계좌에서 이 중 몇 가지를 직접 해봤다. 그래서 누굴 탓할 생각은 없다. 비용이 가장 컸던 실수들이다.
- 이미 시장이 빠진 뒤에 전액을 현금이나 안정형 옵션으로 옮기는 것. 5% 손실을 확정하고 언제 돌아올지는 감으로 정해야 한다. 11월 6일 나스닥 1.09% 반등 같은 날을 놓치게 된다.
- 회사 매칭을 전액 받는 수준 아래로 적립을 줄이는 것. 매칭을 포기하면 시장이 제자리여도 받을 수 있던 수익을 버리는 셈이다.
- 어려움 인출(hardship withdrawal)을 받는 것. 소득으로 과세되고 59.5세 전이면 보통 10% 페널티가 붙는다. 하락 뒤에 팔면 손해가 더 커진다.
- ‘버티기 위해’ 401k에서 대출을 받는 것. 대출금은 회복 구간에 시장 밖에 있게 되고 퇴사하면 남은 잔액을 빨리 갚아야 할 수 있다.
- 쏠림을 놓치는 것. 대형 성장주 펀드와 S&P 500 펀드는 같은 대형 기술주를 많이 담는 경우가 흔해서 분산된 듯 보여도 아닐 수 있다. 마켓워치가 이번 주에 이 문제를 다뤘다. The S&P 500 could be dangerously exposed to AI.
유지할까, 리밸런싱할까, 현금으로 갈까? 선택지 비교
401k에서 고를 수 있는 길은 많지 않다. 지금 숫자로 비교하면 이렇다.
| 선택 | 내 돈에 생기는 일 | 주요 비용 | 대체로 맞는 사람 |
|---|---|---|---|
| 적립 유지, 아무것도 바꾸지 않음 | 5% 하락 뒤 같은 돈으로 약 5.3% 더 많은 좌수를 산다 | 잔고가 한동안 더 내릴 수 있음 | 투자 기간이 긴 사람 |
| 목표 비율로 리밸런싱 | 잘 버틴 자산(주로 채권)을 덜고 주식을 채운다 | 꾸준한 실행이 필요하고 주식이 더 내릴 수 있음 | 비율이 틀어진 모든 사람 |
| 신규 적립금만 MMF나 안정형으로 | 단기 금리 수준 수익. 기준금리 3.88%, 물가 3.74% | 물가 반영 후 성장이 거의 없음 | 은퇴가 가까운 사람 |
| 전액 현금화 | 평가손실이 실제 손실이 된다 | 다시 들어갈 시점을 맞혀야 함 | 제 생각에는 맞는 경우가 드물다 |
| 대출 또는 어려움 인출 | 당장 현금이 생긴다 | 세금, 59.5세 전 인출 시 10% 페널티 가능성, 회복 구간 놓침 | 진짜 긴급 상황만 |
금리는 뉴욕 연은(EFFR, 11월 5일)과 BLS(CPI, 2026년 9월) 기준이다. 플랜의 MMF 수익률은 기준금리와 비슷하지만 똑같지는 않다.
현금 행은 조심해서 봐야 한다. 실효 연방기금금리 3.88%에서 물가상승률 3.74%를 빼면 수수료 전 실질 수익이 0.14%포인트 남짓이다. 1~2년 안에 쓸 돈을 잠시 두기에는 괜찮다. 수십 년 뒤에 쓸 은퇴 자금을 두기에는 약한 자리다.
지금 주식시장은 버블일까? 위험 요인은?
요즘 검색이 많은 질문이다. 확신을 갖고 답할 수 있는 사람은 없다고 본다. 데이터가 보여주는 건 고성장 영역에 집중된 하락이다. 나스닥은 한 달에 9.61% 내렸고 다우는 거의 제자리다. CNBC는 이번 주 AI 매도세를 다루면서 시장이 불안할 때 오히려 마음이 편하다는 캐시 우드의 시각을 전했다. 지금이 매수 기회인지 더 긴 조정의 시작인지 투자자 의견이 얼마나 갈리는지 보여주는 사례다.
경제 신호도 엇갈린다. 10월 실업률은 4.1%(BLS)로 경기침체 수준은 아니다. 하지만 물가상승률 3.74%는 연준 목표 2%를 한참 웃돌고, WTI 원유는 석 달간 10.03% 올라 배럴당 90.37달러다(야후 파이낸스). 유가가 비싸고 물가가 끈적하면 연준이 금리를 내리기 어렵다. 금리 인하는 주식 밸류에이션을 받치는 요인 중 하나다.
결과를 맞힐 필요는 없다. 내 계좌를 지키는 질문은 따로 있다. 플랜에서 나스닥 비중이 큰 부분이 10% 더 빠져도 괜찮은가. 솔직한 답이 아니라면 시장이 어떻게 되든 내 구성이 나에게 너무 공격적인 것이다. 401k 밖에서 암호화폐를 들고 있다면 비트코인이 한 달간 10.01% 내렸으니 같은 점검이 필요하다. 그 시장은 이번 주 암호화폐 시장 정리에서 다뤘다.
FAQ
주식이 떨어지면 401k 적립을 멈춰야 할까요?
대부분의 사람에게 멈추는 쪽이 오히려 비싼 선택이다. 적립금은 낮은 가격에 더 많은 좌수를 사준다. 5% 하락 뒤에는 약 5.3% 더 산다. 멈추면 회사 매칭도 같이 잃는다. 당장 생활비가 급하다면 매칭을 받는 금액을 넘는 부분만 쉬는 게 낫다.
이번 달 내 401k는 얼마나 줄었을까요?
펀드별 잔고에 한 달 수익률을 곱하면 된다. 대략 보면 11월 6일까지 한 달간 S&P 500 펀드는 약 5.0% 내렸고 기술주 쏠림이 큰 성장 펀드는 나스닥의 9.61%에 가까울 수 있다. 가치주나 다우형 펀드는 거의 보합이었다(야후 파이낸스). 정확한 수치는 플랜 웹사이트에 나온다.
폭락장에서도 401k 돈은 안전한가요?
계좌는 회사의 사업 자산과 분리돼 보관되므로 회사가 마음대로 쓸 수 없다. 다만 그 안의 투자 상품은 가치가 떨어질 수 있다. 여기서 ‘안전’은 돈이 내 것이라는 뜻이지 잔고가 줄지 않는다는 뜻이 아니다.
401k를 안정형이나 MMF로 옮겨야 할까요?
돈이 언제 필요하냐에 달렸다. 현금성 옵션은 지금 기준금리 3.88% 근처의 수익을 내고 물가 3.74%를 살짝 넘는다. 손실은 막아주지만 불어나는 건 거의 없다. 몇 년 안에 찾을 돈이라면 말이 된다. 앞으로 수십 년 굴릴 전체 잔고를 옮기는 건 드물게만 말이 된다.
시장이 빠졌을 때 401k 대출을 받아도 될까요?
대출을 허용하는 플랜이 많지만 하락 뒤에 빌리면 낮아진 가격에 펀드 좌수를 팔아 대출금을 만들게 된다. 그 돈은 회복 구간을 놓친다. 퇴사하면 남은 잔액을 곧 갚아야 할 수 있고 못 갚은 부분은 인출로 보고 과세될 수 있다.
401k가 회복되는 데는 얼마나 걸리나요?
날짜를 말해줄 수 있는 사람은 없다. 2020년 폭락은 몇 달 만에 회복됐고 2008년 위기는 몇 년이 걸렸다. 일본 시장은 1989년 고점을 되찾는 데 수십 년이 걸렸다. 꾸준한 적립과 분산된 구성은 내 개인 회복 기간을 줄여준다. 가격이 쌀 때 계속 사고 있기 때문이다.
제 은퇴 계좌에서 앞으로 지켜볼 것
첫째는 10월분을 담은 다음 BLS 물가 보고서다. 기준은 9월의 3.74%다. 더 낮게 나오면 연준이 금리를 내릴 여지가 커지고 주식과 채권 모두에 도움이 되는 경향이 있다.
둘째는 4.86% 부근의 10년물 금리다. 계속 내리면 채권 펀드가 계속 도움이 된다. 다시 오르면 지난 석 달 동안 일부 그랬듯 주식과 채권이 함께 떨어질 수 있다.
셋째는 나스닥과 다우의 격차다. 한쪽은 9.61% 내리고 다른 쪽은 0.11% 오른 한 달은 시장이 무너지기보다 업종 사이를 오가고 있다는 신호에 가깝다. 이 격차가 좁혀지는지 벌어지는지, S&P 500이 7,376 부근을 지키는지 지켜볼 생각이다.
제 계획은 지루하다. 적립은 계속하고 정해진 날짜에 한 번만 구성을 확인하고 목표 비율에서 몇 퍼센트포인트 이상 벗어났을 때만 리밸런싱한다. 이 글은 투자 조언이 아니다. 자기 투자 기간을 따져보고 직접 조사한 뒤에 무엇이든 바꾸자.
함께 읽으면 좋은 글
이 글은 정보 제공용이며 투자 조언이 아닙니다. 암호화폐는 변동성이 매우 크며 원금 전부를 잃을 수 있습니다.