13 min de leitura
O S&P 500 caiu 5,0% no último mês, então a maioria dos saldos de 401k (o plano de aposentadoria americano) com muita ação ficou menor. Dados do Yahoo Finance até 6 de novembro de 2026 mostram que o Nasdaq Composite recuou 9,61% no mesmo período, o que significa que a queda da bolsa no seu 401k é mais forte em planos que apostam em fundos de crescimento ou de tecnologia. Para quem ainda tem muitos anos pela frente, a perda em dólares costuma ser menor do que parece. O maior risco é o que você fizer em seguida.
Resumo rápido
- O S&P 500 fechou em 7.376,86 pontos em 6 de novembro, com queda de 5,0% em um mês e de 4,91% em três meses (Yahoo Finance).
- O Nasdaq Composite perdeu 9,61% em um mês, enquanto o Dow Jones subiu 0,11%, então sua perda depende muito dos fundos que você tem (Yahoo Finance).
- O juro do Treasury de 10 anos caiu 7,11% no mês e foi a 4,86%, o que costuma valorizar os fundos de renda fixa (Yahoo Finance).
- A inflação americana foi de 3,74% em setembro de 2026 (BLS) e a taxa efetiva dos fed funds ficou em 3,88% em 5 de novembro (New York Fed), ou seja, o caixa rende só um pouco acima da inflação.
Quanto os mercados caíram neste mês?
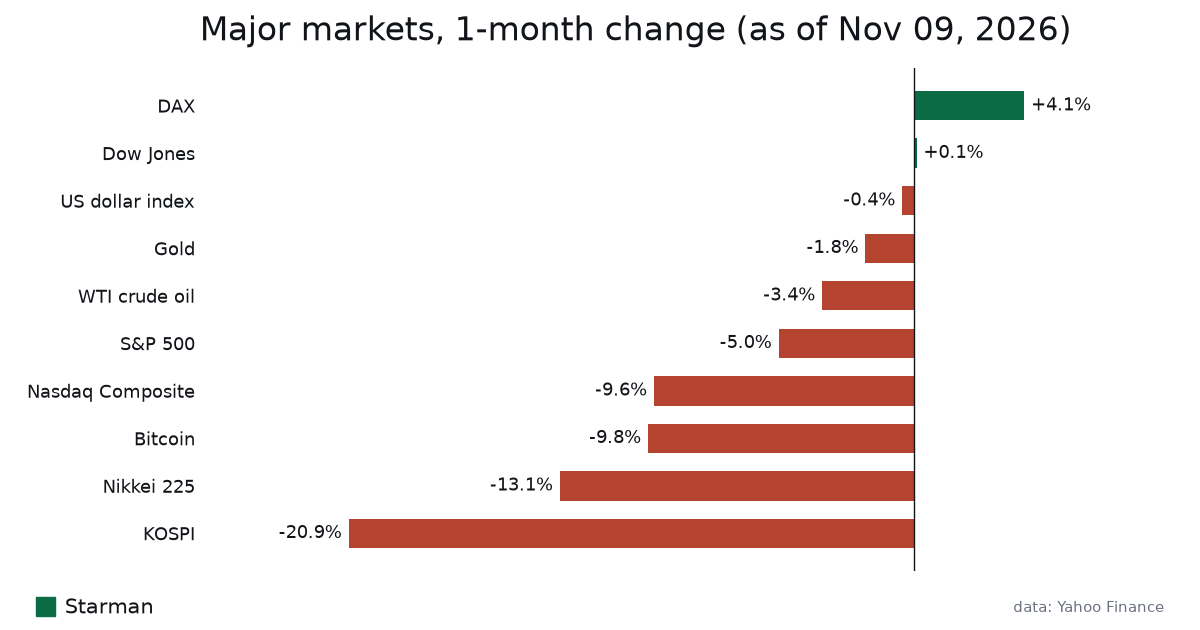
As perdas se concentram em uma parte do mercado. Segundo o Yahoo Finance, o Nasdaq Composite, pesado em grandes empresas de tecnologia, caiu 9,61% no mês e foi a 24.579,43 pontos. O Dow Jones Industrial Average subiu 0,11% e chegou a 51.285,73 no mesmo período. O S&P 500 ficou no meio do caminho.
| Mercado | Último | 1 dia | 1 mês | 3 meses | Data |
|---|---|---|---|---|---|
| S&P 500 | 7.376,86 | +0,31% | -5,00% | -4,91% | 6 nov |
| Nasdaq Composite | 24.579,43 | +1,09% | -9,61% | -7,91% | 6 nov |
| Dow Jones | 51.285,73 | -0,46% | +0,11% | -5,09% | 6 nov |
| DAX (Alemanha) | 25.820,36 | -1,92% | +4,09% | -1,22% | 6 nov |
| Nikkei 225 (Japão) | 58.801,02 | +2,38% | -13,24% | -12,20% | 9 nov |
| KOSPI (Coreia do Sul) | 5.099,50 | +0,79% | -20,12% | -19,05% | 9 nov |
| Ouro (US$/onça) | 4.116,50 | +1,02% | -1,77% | -6,86% | 9 nov |
| Juro do Treasury de 10 anos | 4,86% | +0,45% | -7,11% | +4,05% | 6 nov |
Fonte: Yahoo Finance. A linha do juro mostra a variação percentual da própria taxa, não do preço de um título.
Os resultados internacionais são bem desiguais. O DAX alemão avançou 4,09% no mês, enquanto o Nikkei 225 do Japão caiu 13,24% e o KOSPI sul-coreano despencou 20,12%. Se o seu 401k tem um fundo de índice internacional, o desempenho depende de quanto ele tem na Ásia em comparação com a Europa. A lâmina do fundo mostra isso.
Olhe também a coluna de um dia. Em 6 de novembro o S&P 500 subiu 0,31% e o Nasdaq, 1,09%. Um único dia no verde não encerra uma queda, mas as recuperações costumam chegar sem aviso, e isso pesa se você pensa em sair do mercado.
Como a queda da bolsa afeta o seu 401k, passo a passo
O 401k é uma embalagem. O tratamento tributário vem da conta, e os ganhos e perdas vêm dos fundos que estão dentro dela. Esta é a ordem em que uma queda chega até você:
- Seu plano tem cotas de fundos mútuos ou de fundos coletivos. Quando as ações do fundo caem, o valor da cota (o NAV) é recalculado no fechamento do mercado, e seu saldo acompanha.
- Nada é vendido se você não vender. A perda no papel só vira definitiva se você trocar de fundo ou sacar o dinheiro.
- Cada contracheque compra a preço novo, mais baixo. Você aporta um valor fixo em dólares, então cotas mais baratas significam mais cotas. Depois de uma queda de 5%, os mesmos dólares compram cerca de 5,3% mais cotas (1 dividido por 0,95).
- A contrapartida da empresa (o employer match) entra do mesmo jeito, e também compra mais cotas enquanto os preços estão baixos.
- Se você tem um fundo com data-alvo (target-date), o gestor rebalanceia por você. Quando as ações ficam abaixo do peso-alvo do fundo, ele move dinheiro da renda fixa para as ações para voltar à mistura planejada.
A maioria dos cardápios de 401k gira em torno de um fundo de índice de grandes empresas americanas. Expliquei como esse tipo de fundo é montado, e por que suas maiores posições decidem os movimentos, em como funciona um fundo de índice do S&P 500.
O que uma queda de 5% significa para um 401k de US$ 50.000
Vamos colocar valores. Digamos que seu saldo era de US$ 50.000 há um mês e que a parte em renda fixa ficou parada. É uma hipótese conservadora, porque os juros dos títulos caíram neste mês e os preços dos títulos costumam subir quando isso acontece.
| Sua mistura (sobre US$ 50.000) | Parte em ações | Variação do índice em um mês | Perda em dólares | Novo saldo | Variação total |
|---|---|---|---|---|---|
| 100% fundo S&P 500 | US$ 50.000 | -5,00% | US$ 2.500 | US$ 47.500 | -5,0% |
| 70% fundo S&P 500, 30% renda fixa | US$ 35.000 | -5,00% | US$ 1.750 | US$ 48.250 | -3,5% |
| 70% fundo de crescimento estilo Nasdaq, 30% renda fixa | US$ 35.000 | -9,61% | US$ 3.363,50 | US$ 46.636,50 | -6,7% |
| 70% fundo de valor estilo Dow, 30% renda fixa | US$ 35.000 | +0,11% | +US$ 38,50 | US$ 50.038,50 | +0,1% |
Variações dos índices segundo o Yahoo Finance, um mês até 6 de novembro de 2026. Fundos reais não acompanham um índice com exatidão.
Numa fatia de US$ 10.000, uma queda de 5% custa US$ 500 e uma queda de 9,61% custa US$ 961. É a diferença entre um fundo de índice amplo e um pesado em tecnologia, em um único mês.
Compare com o que você aporta. Se você coloca US$ 500 por mês, a perda de US$ 1.750 do exemplo 70/30 equivale a três meses e meio de aportes. Dói, mas quem tem 20 anos de contribuições pela frente aguenta. Quem se aposenta na próxima primavera está numa situação bem diferente e deveria olhar com atenção quanto do saldo está em ações.
Por que seu fundo de renda fixa pode estar ajudando enquanto as ações caem
No mês, o juro do Treasury de 10 anos caiu 7,11% em termos relativos e terminou em 4,86% em 6 de novembro (Yahoo Finance). Os preços dos títulos andam no sentido oposto ao dos juros, então um fundo de renda fixa de prazo intermediário no seu plano provavelmente se manteve ou subiu um pouco. O ganho exato depende da duração do fundo, e você vê isso no extrato.
É por isso que existem as misturas 60/40 ou 70/30. No exemplo acima, a fatia de renda fixa não fez nada e mesmo assim reduziu a perda de 5,0% para 3,5%.
Há uma ressalva. Em três meses o juro de 10 anos subiu 4,05%, o que quer dizer que os preços dos títulos caíram em parte desse trecho. A renda fixa nem sempre protege contra as ações, principalmente quando a inflação está alta. O CPI de setembro foi de 3,74% (BLS), e quando a inflação segue alta, ações e títulos podem cair juntos.
O ouro também não serviu de refúgio. Caiu 1,77% no mês e 6,86% em três meses, para US$ 4.116,50 a onça (Yahoo Finance). Poucos cardápios de 401k oferecem ouro, mas quem esperava que ele subisse numa queda se decepcionou desta vez.
O mercado já caiu assim antes, e o que aconteceu depois?
Sim, muitas vezes, e algumas quedas foram bem piores que 5%. Na crise financeira de 2008 e 2009, o S&P 500 levou anos para voltar ao pico de 2007. Em março de 2020, o crash da pandemia foi um dos mercados em baixa mais rápidos já registrados, e o índice estava em novas máximas antes do fim do ano.
Nos dois casos, os investidores que se deram melhor tinham algo em comum: continuaram aportando no fundo do poço. Os contracheques deles compraram cotas a preços deprimidos. Quem migrou para o caixa ganhou um segundo problema, porque precisou escolher um dia para voltar, e a maior parte da recuperação aconteceu antes de a volta parecer segura.
A história também traz um alerta, e ele está na tabela acima. O Nikkei 225 do Japão atingiu o pico em 1989 e levou cerca de 35 anos para voltar a superá-lo. Neste último mês ele caiu 13,24%. Um único mercado pode ficar no prejuízo por décadas, e é por isso que um 401k diversificado vale mais do que um concentrado em um só país ou setor.
Ninguém sabe se a queda atual nos EUA será curta como a de 2020 ou longa como a de 2008. Sua mistura deve ser uma que você consiga manter nos dois cenários.
Que erros as pessoas cometem com o 401k numa queda?
Já cometi alguns desses em contas comuns de corretora, então não estou julgando. Estes são os que mais custam:
- Mandar tudo para a opção de caixa ou de valor estável depois que o mercado já caiu. Isso trava a perda de 5% e deixa você adivinhando quando voltar. A alta de 1,09% do Nasdaq em 6 de novembro é o tipo de dia que se perde.
- Reduzir o aporte abaixo do nível que dá direito à contrapartida integral da empresa. Abrir mão do match é perder um retorno que você teria mesmo com o mercado parado.
- Fazer um saque por dificuldade financeira (hardship withdrawal). Ele é tributado como renda e, antes dos 59 anos e meio, em geral vem uma multa de 10% por cima. Vender depois de uma queda só piora.
- Pegar empréstimo do 401k para “esperar passar”. O dinheiro do empréstimo fica fora do mercado durante a recuperação e, se você sair do emprego, o saldo devedor pode vencer rápido.
- Não perceber a concentração. Um fundo de crescimento de grandes empresas e um fundo do S&P 500 costumam ter muitas das mesmas gigantes de tecnologia, então um plano que parece diversificado pode não ser. A MarketWatch levantou o tema nesta semana em The S&P 500 could be dangerously exposed to AI.
Manter, rebalancear ou ir para o caixa: como as opções se comparam
O 401k oferece poucas escolhas. Veja como elas se comparam com os números atuais.
| Opção | O que acontece com seu dinheiro | Principal custo | Costuma servir para |
|---|---|---|---|
| Continuar aportando, sem mudar nada | Depois de uma queda de 5%, cada dólar compra cerca de 5,3% mais cotas | O saldo pode continuar caindo por um tempo | Horizonte longo |
| Rebalancear para a mistura-alvo | Reduz o que se segurou (muitas vezes a renda fixa) e acrescenta ações | Exige disciplina; as ações podem cair mais | Quem teve a mistura desviada |
| Mandar os novos aportes para o money market ou valor estável | Rende perto dos juros de curto prazo; fed funds a 3,88% contra inflação de 3,74% | Quase nenhum crescimento acima da inflação | Quem está perto da aposentadoria |
| Mover o saldo inteiro para o caixa | Transforma a perda no papel em perda real | Você precisa acertar a hora de voltar | Raramente é uma boa escolha, na minha opinião |
| Empréstimo ou saque por dificuldade financeira | Dinheiro na mão agora | Impostos, multa provável de 10% nos saques antes dos 59 anos e meio, recuperação perdida | Só emergências reais |
Taxas do New York Fed (EFFR, 5 de novembro) e do BLS (CPI, setembro de 2026). O rendimento do money market no seu plano ficará próximo da taxa dos fed funds, mas não idêntico.
Eu teria cuidado com a linha do caixa. A taxa efetiva dos fed funds é de 3,88% e a inflação é de 3,74%, então o caixa rende cerca de 0,14 ponto percentual acima da inflação, antes das taxas. Serve para guardar dinheiro que você vai gastar em um ou dois anos. É um lugar fraco para o dinheiro da aposentadoria que você só vai usar daqui a décadas.
A bolsa está em bolha e quais são os riscos?
Essa pergunta está sendo muito buscada agora. Não acho que alguém consiga respondê-la com confiança. O que os dados mostram é uma queda concentrada na parte de alto crescimento do mercado: o Nasdaq está 9,61% mais baixo no mês, enquanto o Dow está estável. A cobertura da CNBC nesta semana sobre a queda ligada à inteligência artificial, incluindo a visão de Cathie Wood de que ela se sente melhor quando o mercado está preocupado, mostra como os investidores estão divididos entre ver isso como oportunidade de compra ou como o início de um ajuste mais longo.
A economia dá sinais mistos. O desemprego foi de 4,1% em outubro (BLS), número que não é de recessão. Mas a inflação de 3,74% está bem acima da meta de 2% do Fed, e o petróleo WTI subiu 10,03% em três meses, para US$ 90,37 o barril (Yahoo Finance). Petróleo caro e inflação teimosa dificultam o corte de juros pelo Fed. Juros mais baixos são uma das coisas que costumam sustentar as avaliações das ações.
Você não precisa prever o desfecho para se proteger. Pergunte-se se o seu 401k aguentaria uma nova queda de 10% na parte do plano ligada ao Nasdaq. Se a resposta sincera for não, sua mistura está agressiva demais para você, seja qual for o próximo movimento do mercado. Se você também tem cripto fora do 401k, o bitcoin caiu 10,01% no mês, então a mesma conferência vale ali. Comentei esse mercado em a atualização do mercado cripto desta semana.
FAQ
Devo parar de contribuir para o 401k quando a bolsa cai?
Para a maioria das pessoas, parar é a escolha cara. Seus aportes compram mais cotas a preços menores, cerca de 5,3% mais depois de uma queda de 5%, e você ainda perderia a contrapartida da empresa. Se você realmente precisa do dinheiro para as contas, pause só a parte que passa do valor do match.
Quanto meu 401k perdeu neste mês?
Multiplique o saldo de cada fundo pelo retorno dele em um mês. Como referência, um fundo amplo do S&P 500 perdeu cerca de 5,0% no mês até 6 de novembro, um fundo de crescimento pesado em tecnologia pode ter ficado mais perto da queda de 9,61% do Nasdaq, e um fundo de valor ou estilo Dow ficou praticamente estável (Yahoo Finance). O site do seu plano mostra os números exatos.
Meu dinheiro está seguro no 401k durante um crash?
A conta fica separada dos ativos do negócio do seu empregador, então ele não pode gastá-la. Mesmo assim, os investimentos dentro dela podem perder valor. “Seguro” aqui quer dizer que o dinheiro é seu. Não quer dizer que o saldo não vai cair.
Devo mudar meu 401k para um fundo de valor estável ou de money market?
Depende de quando você vai precisar do dinheiro. As opções parecidas com caixa rendem hoje perto dos 3,88% dos fed funds, só um pouco acima dos 3,74% de inflação, então protegem contra perdas mas crescem muito pouco. Pode fazer sentido para o dinheiro que você vai sacar nos próximos anos. Raramente faz sentido para um saldo inteiro que ainda tem décadas para crescer.
Posso pegar empréstimo do 401k quando o mercado está em baixa?
Muitos planos permitem empréstimos, mas pegar dinheiro depois de uma queda significa vender cotas a preços menores para bancar o empréstimo. Esse dinheiro então perde qualquer recuperação. Se você sair do emprego, o saldo devedor pode vencer logo, e o que não for pago pode ser tributado como saque.
Quanto tempo um 401k leva para se recuperar de uma queda?
Ninguém pode dar uma data. O crash de 2020 se recuperou em meses, a crise de 2008 levou anos e o mercado japonês levou décadas para voltar ao pico de 1989. Aportes constantes e uma mistura diversificada encurtam o seu tempo pessoal de recuperação, porque você continua comprando enquanto os preços estão baixos.
O que estou acompanhando na minha própria conta de aposentadoria
Primeiro, o próximo relatório de inflação do BLS, que vai cobrir outubro. Os 3,74% de setembro são o número a bater. Uma leitura menor daria mais espaço para o Fed cortar os juros, e isso tende a ajudar ações e títulos.
Segundo, o juro de 10 anos em torno de 4,86%. Se continuar caindo, os fundos de renda fixa seguem ajudando. Se voltar a subir, ações e títulos podem cair juntos, como aconteceu em parte nos últimos três meses.
Terceiro, a distância entre o Nasdaq e o Dow. Um mês com perda de 9,61% em um e ganho de 0,11% no outro mostra um mercado que gira entre setores mais do que desmorona. Vou ver se essa distância diminui ou aumenta, e se o S&P 500 se sustenta perto de 7.376.
Meu plano é chato: manter os aportes rodando, conferir a mistura uma vez em data fixa e só rebalancear se ela tiver se afastado mais do que alguns pontos do alvo. Isto não é aconselhamento financeiro, então faça sua própria pesquisa e considere o seu prazo antes de mudar qualquer coisa.
Leituras relacionadas
Este artigo é apenas informativo e não é aconselhamento financeiro. Criptoativos são voláteis e você pode perder todo o dinheiro.