12 dk okuma
S&P 500 son bir ayda %5,0 düştü, bu yüzden hisse ağırlıklı 401k bakiyelerinin çoğu da geriledi. Yahoo Finance’in 6 Kasım 2026’ya kadar olan verilerine göre Nasdaq Composite aynı sürede %9,61 değer kaybetti. Yani borsa düşüşü 401k sahiplerini büyüme ya da teknoloji fonlarına yaslanan planlarda daha sert vuruyor. Önünde yıllar olan çoğu birikimci için dolar cinsinden zarar, hissettirdiğinden küçük. Asıl risk, bundan sonra ne yaptığınız.
Öne çıkanlar
- S&P 500, 6 Kasım’da 7.376,86 puandan kapandı. Bir ayda %5,0, üç ayda %4,91 düştü (Yahoo Finance).
- Nasdaq Composite bir ayda %9,61 kaybederken Dow Jones %0,11 yükseldi. Yani zararınız büyük ölçüde hangi fonlara sahip olduğunuza bağlı (Yahoo Finance).
- ABD 10 yıllık tahvil faizi ay içinde %7,11 düşüp %4,86’ya indi. Bu da tahvil fonlarının fiyatını genellikle yukarı çeker (Yahoo Finance).
- ABD enflasyonu Eylül 2026’da %3,74’tü (BLS), efektif fed fon faizi ise 5 Kasım’da %3,88’di (New York Fed). Yani nakit enflasyonun ancak biraz önünde.
Piyasalar bu ay ne kadar düştü?
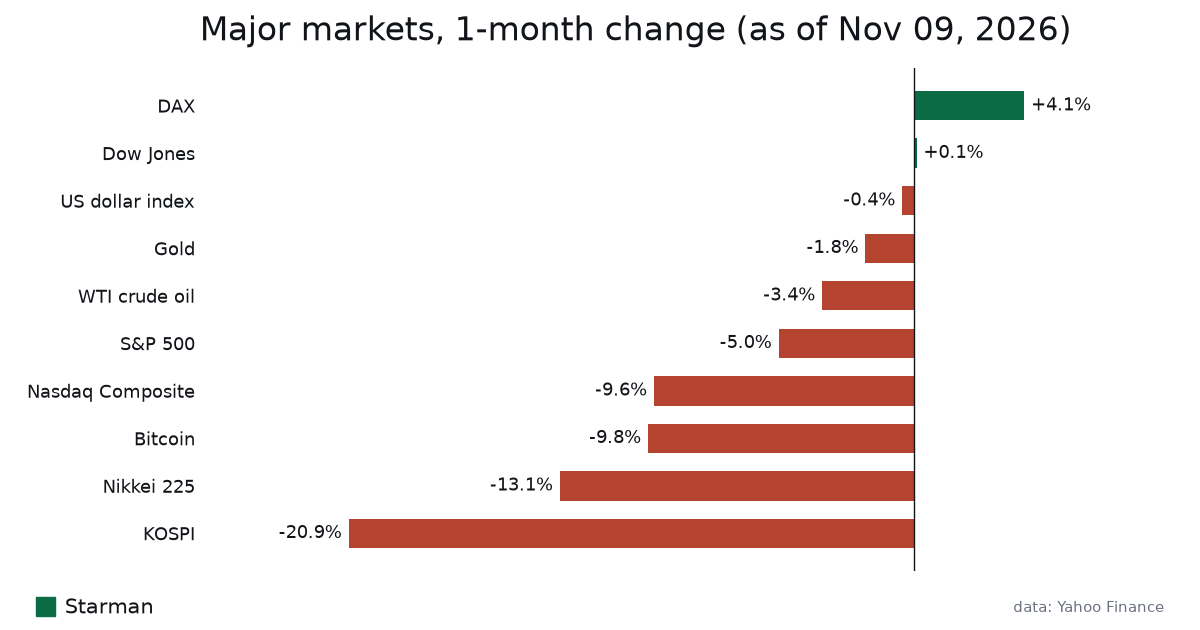
Kayıplar piyasanın tek bir köşesinde yoğunlaşıyor. Yahoo Finance verilerine göre büyük teknoloji şirketlerinin ağırlıkta olduğu Nasdaq Composite ay içinde %9,61 düşüp 24.579,43’e indi. Dow Jones Sanayi Ortalaması ise aynı dönemde %0,11 artarak 51.285,73’e çıktı. S&P 500 ikisinin arasında kaldı.
| Piyasa | Son | 1 gün | 1 ay | 3 ay | Tarih |
|---|---|---|---|---|---|
| S&P 500 | 7.376,86 | +%0,31 | -%5,00 | -%4,91 | 6 Kas |
| Nasdaq Composite | 24.579,43 | +%1,09 | -%9,61 | -%7,91 | 6 Kas |
| Dow Jones | 51.285,73 | -%0,46 | +%0,11 | -%5,09 | 6 Kas |
| DAX (Almanya) | 25.820,36 | -%1,92 | +%4,09 | -%1,22 | 6 Kas |
| Nikkei 225 (Japonya) | 58.801,02 | +%2,38 | -%13,24 | -%12,20 | 9 Kas |
| KOSPI (Güney Kore) | 5.099,50 | +%0,79 | -%20,12 | -%19,05 | 9 Kas |
| Altın (USD/ons) | 4.116,50 | +%1,02 | -%1,77 | -%6,86 | 9 Kas |
| ABD 10 yıllık faiz | %4,86 | +%0,45 | -%7,11 | +%4,05 | 6 Kas |
Kaynak: Yahoo Finance. Faiz satırı, tahvil fiyatındaki değil faizin kendisindeki yüzde değişimi gösteriyor.
Uluslararası tablo karışık. Almanya’nın DAX endeksi ay içinde %4,09 kazandı, Japonya’da Nikkei %22513,24, Güney Kore’de KOSPI %20,12 düştü. 401k planınızda uluslararası bir endeks fonu varsa, performansı fonun Asya’da Avrupa’ya kıyasla ne kadar pay taşıdığına bağlı. Fonun bilgi formu bunu gösterir.
Bir günlük sütuna da bakın. 6 Kasım’da S&P %5000,31, Nasdaq %1,09 yükseldi. Tek bir yeşil gün düşüşü bitirmez, ama toparlanmalar çoğu zaman haber vermeden gelir. Kenara çekilmeyi düşünüyorsanız bu önemli.
Borsa düşüşü 401k hesabınızı adım adım nasıl etkiler?
401k bir kılıftır. Vergi avantajı hesaptan gelir, kâr ve zarar ise içindeki fonlardan. Bir satış dalgasının size ulaşma sırası şöyle:
- Planınız yatırım fonlarının ya da ortak fonların paylarını tutar. Fonun içindeki hisseler düştüğünde fonun fiyatı (net varlık değeri) piyasa kapanışında yeniden hesaplanır ve bakiyeniz buna göre güncellenir.
- Siz satmadıkça hiçbir şey satılmaz. Kağıt üzerindeki zarar, ancak fondan çıkarsanız ya da parayı çekerseniz kalıcı olur.
- Her maaşınız yeni, düşük fiyattan alım yapar. Sabit bir dolar tutarı yatırdığınız için ucuzlayan paylardan daha çok alırsınız. %5’lik düşüşten sonra aynı dolarlar yaklaşık %5,3 daha fazla pay alır (1 bölü 0,95).
- İşverenin eşleştirme katkısı da aynı şekilde yatırılır, yani fiyatlar düşükken o da daha fazla pay alır.
- Hedef tarihli bir fonunuz varsa dengeyi yönetici sizin yerinize kurar. Hisseler fonun hedef ağırlığının altına inince tahvilden hisseye para kaydırıp planlanan karışıma geri döner.
Çoğu 401k menüsü büyük şirketlerden oluşan bir ABD endeks fonu etrafında kurulur. Bu tür bir fonun nasıl oluştuğunu ve en büyük hisselerinin hareketleri neden belirlediğini S&P 500 endeks fonu nasıl çalışır yazısında anlattım.
%5’lik düşüş 50.000 dolarlık 401k’da ne demek?
Dolarlarla somutlaştıralım. Bakiyenizin bir ay önce 50.000 dolar olduğunu ve tahvil diliminizin yerinde saydığını varsayalım. Bu temkinli bir varsayım, çünkü bu ay tahvil faizleri düştü ve faizler düşünce tahvil fiyatları genellikle yükselir.
| Karışımınız (50.000 $ üzerinden) | Hisse kısmı | Aylık endeks hareketi | Dolar kaybı | Yeni bakiye | Toplam değişim |
|---|---|---|---|---|---|
| %100 S&P 500 fonu | 50.000 $ | -%5,00 | 2.500 $ | 47.500 $ | -%5,0 |
| %70 S&P 500 fonu, %30 tahvil | 35.000 $ | -%5,00 | 1.750 $ | 48.250 $ | -%3,5 |
| %70 Nasdaq tipi büyüme fonu, %30 tahvil | 35.000 $ | -%9,61 | 3.363,50 $ | 46.636,50 $ | -%6,7 |
| %70 Dow tipi değer fonu, %30 tahvil | 35.000 $ | +%0,11 | +38,50 $ | 50.038,50 $ | +%0,1 |
Endeks hareketleri Yahoo Finance’ten, 6 Kasım 2026’ya kadar bir ay. Gerçek fonlar bir endeksle birebir aynı olmaz.
10.000 dolarlık bir dilimde %5’lik düşüş 500 dolara, %9,61’lik düşüş 961 dolara mal olur. Geniş bir endeks fonuyla teknoloji ağırlıklı bir fon arasındaki fark, tek bir ayda bu kadar.
Bunu yatırdığınız parayla kıyaslayın. Ayda 500 dolar yatırıyorsanız, %70/%30 örneğindeki 1.750 dolarlık kayıp üç buçuk aylık katkıya denk gelir. Acıtır, ama önünde 20 yıllık katkı olan biri bunu kaldırabilir. Önümüzdeki bahar emekli olacak biri ise çok farklı bir yerde durur ve bakiyesinin ne kadarının hissede olduğuna yakından bakmalı.
Hisseler düşerken tahvil fonunuz neden destek olabilir?
Ay boyunca 10 yıllık ABD tahvil faizi göreli olarak %7,11 düştü ve 6 Kasım’da %4,86’da kapandı (Yahoo Finance). Tahvil fiyatları faizlerle ters yönde hareket ettiği için planınızdaki orta vadeli bir tahvil fonu büyük olasılıkla yerinde durdu ya da biraz kazandı. Kazancın tam miktarı fonun duration’ına bağlı ve ekstrenizde görürsünüz.
%60/%40 ya da %70/%30 karışımların var olma nedeni bu. Yukarıdaki örnekte tahvil dilimi hiçbir şey yapmadı ve yine de kaybı %5,0’dan %3,5’e indirdi.
Bir uyarı var. Üç ayda 10 yıllık faiz %4,05 yükseldi, yani bu sürenin bir kısmında tahvil fiyatları düşüyordu. Tahviller hisseleri her zaman korumaz, özellikle enflasyon yüksekken. Eylül TÜFE enflasyonu %3,74’tü (BLS) ve enflasyon yüksek kaldığında hisseler ve tahviller birlikte düşebilir.
Altın da güvenli liman olmadı. Ay içinde %1,77, üç ayda %6,86 düşüp ons başına 4.116,50 dolara indi (Yahoo Finance). Zaten az sayıda 401k menüsünde altın bulunur, ama satış dalgasında yükseleceğini bekleyenler bu kez hayal kırıklığına uğradı.
Piyasa daha önce böyle düştü mü, sonra ne oldu?
Evet, defalarca, üstelik bazı düşüşler %5’ten çok daha kötüydü. 2008-2009 finansal krizinde S&P 500’ün 2007 zirvesine dönmesi yıllar aldı. Mart 2020’de pandemi çöküşü kayıtlardaki en hızlı ayı piyasalarından biri oldu ve endeks yıl bitmeden yeni zirvelere döndü.
İki durumda da kazançlı çıkan birikimcilerin ortak noktası vardı: dip noktadan geçerken katkı yapmaya devam ettiler. Maaşları ucuzlamış fiyatlardan pay aldı. Nakde geçenlerin ikinci bir sorunu vardı, geri dönmek için bir gün seçmek zorundaydılar ve toparlanmanın büyük kısmı güvenli hissettirmeden önce yaşandı.
Tarihin bir uyarısı da var ve yukarıdaki tabloda duruyor. Japonya’nın Nikkei 225 endeksi 1989’da zirve yaptı ve o seviyenin üzerine dönmesi yaklaşık 35 yıl sürdü. Geçen ay %13,24 düştü. Tek bir piyasa onlarca yıl suyun altında kalabilir. Bu yüzden tek bir ülkeye ya da sektöre yığılmış bir 401k yerine çeşitlendirilmiş olanı daha iyidir.
Bugünkü ABD düşüşünün 2020 gibi kısa mı yoksa 2008 gibi uzun mu olacağını kimse bilmiyor. Karışımınız, hangisi olursa olsun taşıyabileceğiniz bir karışım olmalı.
Düşüş sırasında 401k’da en sık hangi hatalar yapılıyor?
Taxable hesaplarımda bunların birkaçını ben de yaptım, yani yargılamıyorum. En pahalıya patlayanlar şunlar:
- Piyasa zaten düştükten sonra her şeyi nakit ya da sabit değerli seçeneğe taşımak. Bu %5’lik kaybı kilitler ve ne zaman döneceğinizi tahmin etmeye mahkûm eder. 6 Kasım’daki %1,09’luk Nasdaq sıçraması, kaçırılan türden bir gün.
- Katkıyı, işveren eşleştirmesinin tamamını alacağınız seviyenin altına çekmek. Eşleştirmeyi reddetmek, piyasa yerinde sayarken bile alacağınız bir getiriden vazgeçmek demek.
- Zorunlu durum çekilişi (hardship withdrawal) yapmak. Gelir olarak vergilendirilir ve 59½ yaşından önce genellikle üstüne %10 ceza biner. Düşüşten sonra satmak durumu daha da kötüleştirir.
- “Fırtınayı beklemek” için 401k’dan borç almak. Kredi parası toparlanma boyunca piyasanın dışında kalır ve işten ayrılırsanız kalan bakiye hızla muaccel olabilir.
- Yoğunlaşmayı fark etmemek. Büyük şirket büyüme fonu ile S&P 500 fonu çoğu zaman aynı büyük teknoloji hisselerinin birçoğuna sahiptir, yani çeşitlendirilmiş görünen bir plan öyle olmayabilir. MarketWatch bu hafta bu konuyu The S&P 500 could be dangerously exposed to AI yazısında gündeme getirdi.
Beklemek, dengelemek ya da nakde geçmek: seçenekler nasıl karşılaşıyor?
401k size yalnızca birkaç seçenek sunar. Güncel rakamlarla nasıl kıyaslandıklarına bakalım.
| Seçenek | Paranıza ne olur | Ana maliyet | Genelde kime uyar |
|---|---|---|---|
| Katkıya devam et, hiçbir şeyi değiştirme | %5’lik düşüşten sonra her dolar yaklaşık %5,3 daha fazla pay alır | Bakiye bir süre daha düşmeye devam edebilir | Uzun vadesi olanlar |
| Hedef karışıma göre yeniden dengele | Dayanan kısmı (çoğu zaman tahvil) azaltır, hisseye ekler | Disiplin ister, hisseler daha da düşebilir | Karışımı kaymış herkes |
| Yeni katkıları para piyasası ya da sabit değerli fona yönlendir | Kısa vadeli faize yakın getiri sağlar. Fed fon faizi %3,88, enflasyon %3,74 | Enflasyondan sonra çok az büyüme | Emekliliğe yakın olanlar |
| Bakiyenin tamamını nakde çevir | Kağıt üzerindeki zararı gerçek zarara çevirir | Geri dönüş zamanlamasını sizin tutturmanız gerekir | Bence nadiren uygun |
| Kredi ya da zorunlu durum çekilişi | Şimdi eldeki nakit | Vergi, 59½ yaşından önce çekimlerde olası %10 ceza, kaçırılan toparlanma | Yalnızca gerçek acil durumlar |
Faizler New York Fed (EFFR, 5 Kasım) ve BLS (TÜFE, Eylül 2026) kaynaklı. Planınızdaki para piyasası getirileri fed fon faizine yakın olur ama birebir aynı olmaz.
Nakit satırında dikkatli olurdum. Efektif fed fon faizi %3,88, enflasyon %3,74. Yani nakit, ücretlerden önce enflasyonun yaklaşık 0,14 puan üzerinde kazandırıyor. Bir iki yıl içinde harcayacağınız parayı bekletmek için bu yeterli. Onlarca yıl dokunmayacağınız emeklilik parası için zayıf bir yer.
Borsa balonda mı, riskler neler?
Bu soru şu sıralar çok aranıyor. Kimsenin buna güvenle cevap verebileceğini sanmıyorum. Verinin gösterdiği şey, piyasanın yüksek büyüme kısmına odaklanan bir satış dalgası: Nasdaq ay içinde %9,61 düşerken Dow yatay. CNBC’nin bu haftaki yapay zekâ satışı haberleri, Cathie Wood’un piyasa endişeliyken kendini daha iyi hissettiğini söyleyen görüşü de dahil, yatırımcıların bunun alım fırsatı mı yoksa daha uzun bir sıfırlamanın başlangıcı mı olduğu konusunda ne kadar bölündüğünü gösteriyor.
Ekonomi karışık sinyaller veriyor. İşsizlik Ekim’de %4,1’di (BLS), bu bir durgunluk seviyesi değil. Ama %3,74’lük enflasyon Fed’in %2’lik hedefinin epey üzerinde ve WTI ham petrol üç ayda %10,03 yükselip varil başına 90,37 dolara çıktı (Yahoo Finance). Pahalı petrol ve inatçı enflasyon Fed’in faiz indirmesini zorlaştırıyor. Düşük faizler, hisse değerlemelerini genellikle destekleyen şeylerden biri.
Kendinizi korumak için sonucu tahmin etmeniz gerekmiyor. Planınızın Nasdaq ağırlıklı kısmı bir 10 daha düşse 401k’nız ayakta kalır mı, diye sorun. Dürüst cevap hayırsa, piyasa ne yaparsa yapsın karışımınız sizin için fazla agresif demektir. 401k dışında kripto da tutuyorsanız, bitcoin ay içinde %10,01 düştü, aynı kontrol orada da geçerli. O piyasayı bu haftanın kripto piyasası güncellemesinde ele aldım.
SSS
Borsa düşünce 401k katkımı durdurmalı mıyım?
Çoğu kişi için durdurmak pahalı seçenek. Katkılarınız düşük fiyatlardan daha fazla pay alır, %5’lik düşüşten sonra yaklaşık %5,3 daha fazla, ve işveren eşleştirmesini de kaybedersiniz. Faturalar için gerçekten nakde ihtiyacınız varsa, yalnızca eşleştirmenin üstündeki kısmı durdurun.
401k’m bu ay ne kadar kaybetti?
Her fonun bakiyesini aylık getirisiyle çarpın. Kaba bir rehber olarak, geniş bir S&P 500 fonu 6 Kasım’a kadar ayda yaklaşık %5,0 kaybetti, teknoloji ağırlıklı bir büyüme fonu Nasdaq’ın %9,61’ine yakın olabilir, değer ya da Dow tipi bir fon ise kabaca yataydı (Yahoo Finance). Kesin rakamları plan sitenizde görürsünüz.
Çöküş sırasında 401k’daki param güvende mi?
Hesap, işverenin ticari varlıklarından ayrı tutulur, yani işveren onu harcayamaz. İçindeki yatırımlar yine de değer kaybedebilir. Burada “güvenli” parasının size ait olması demek. Bakiyenin düşmeyeceği anlamına gelmez.
401k’mı sabit değerli ya da para piyasası fonuna taşımalı mıyım?
Paraya ne zaman ihtiyaç duyacağınıza bağlı. Nakit benzeri seçenekler şu an %3,88’lik fed fon faizine yakın getiri sağlıyor, bu da %3,74’lük enflasyonun biraz üstünde. Yani kayıplara karşı korurlar ama çok az büyürler. Önümüzdeki birkaç yılda çekeceğiniz para için mantıklı olabilir. Büyümesi için onlarca yılı olan bir bakiyenin tamamı için nadiren mantıklıdır.
Piyasa düşükken 401k’dan borç alabilir miyim?
Birçok plan kredi verir, ama düşüşten sonra borç almak, krediyi finanse etmek için fon paylarını daha düşük fiyattan satmak demektir. O para da toparlanmayı kaçırır. İşten ayrılırsanız kalan bakiye kısa sürede muaccel olabilir ve ödenmeyen kısım çekim olarak vergilendirilebilir.
401k bir düşüşten ne kadar sürede toparlanır?
Kimse size tarih veremez. 2020 çöküşü aylar içinde toparlandı, 2008 krizi yıllar aldı, Japonya piyasası ise 1989 zirvesine dönmek için onlarca yıl harcadı. Düzenli katkı ve çeşitlendirilmiş bir karışım kişisel toparlanma sürenizi kısaltır, çünkü fiyatlar düşükken almaya devam edersiniz.
Kendi emeklilik hesabım için sıradaki takip listem
Birincisi, Ekim’i kapsayacak bir sonraki BLS enflasyon raporu. Eylül’deki %3,74 aşılması gereken rakam. Daha düşük bir okuma Fed’e faiz indirmek için daha fazla alan açar, bu da hem hisselere hem tahvillere genellikle yardım eder.
İkincisi, %4,86 civarındaki 10 yıllık faiz. Düşmeye devam ederse tahvil fonları yardım etmeye devam eder. Yeniden yükselirse, son üç ayda kısmen olduğu gibi hisseler ve tahviller birlikte düşebilir.
Üçüncüsü, Nasdaq ile Dow arasındaki fark. Birinde %9,61 kayıp, ötekinde %0,11 kazanç olan bir ay, piyasanın çökmekten çok sektörler arasında el değiştirdiğini gösteriyor. Bu farkın daralıp genişlemediğine ve S&P 500’ün 7.376 civarında tutunup tutunmadığına bakacağım.
Kendi planım sıkıcı: katkıları sürdürmek, karışımı belirli bir tarihte bir kez kontrol etmek ve hedeften birkaç puandan fazla kaymışsa yeniden dengelemek. Bu yatırım tavsiyesi değildir, kendi araştırmanızı yapın ve bir şeyi değiştirmeden önce kendi vadenizi düşünün.
Bunlar da ilginizi çekebilir
Bu yazı yalnızca bilgilendirme amaçlıdır, yatırım tavsiyesi değildir. Kripto varlıklar çok oynaktır; paranızın tamamını kaybedebilirsiniz.