10 menit baca
S&P 500 turun 5.0% dalam sebulan terakhir, jadi saldo 401k yang banyak berisi saham ikut menyusut. Data Yahoo Finance sampai 6 November 2026 menunjukkan Nasdaq Composite anjlok 9.61% dalam periode yang sama, artinya pasar saham turun yang dirasakan pemilik 401k (program pensiun karyawan di Amerika Serikat) terasa lebih tajam di paket yang banyak memegang dana growth atau teknologi. Buat kebanyakan orang yang masih punya bertahun-tahun sebelum pensiun, kerugian dalam dolar lebih kecil dari yang dibayangkan. Risiko yang lebih besar ada pada langkah yang kamu ambil sesudahnya.
Poin penting
- S&P 500 ditutup di 7,376.86 pada 6 November, turun 5.0% dalam satu bulan dan 4.91% dalam tiga bulan (Yahoo Finance).
- Nasdaq Composite kehilangan 9.61% dalam sebulan, sementara Dow Jones naik 0.11%, jadi besar kerugianmu sangat bergantung pada dana yang kamu pegang (Yahoo Finance).
- Imbal hasil Treasury 10 tahun turun 7.11% sepanjang bulan ke level 4.86%, yang cenderung mengangkat harga reksa dana obligasi (Yahoo Finance).
- Inflasi AS pada September 2026 sebesar 3.74% (BLS) dan suku bunga fed funds efektif 3.88% pada 5 November (New York Fed), jadi uang tunai hanya sedikit di atas inflasi.
Seberapa jauh pasar sudah turun bulan ini?
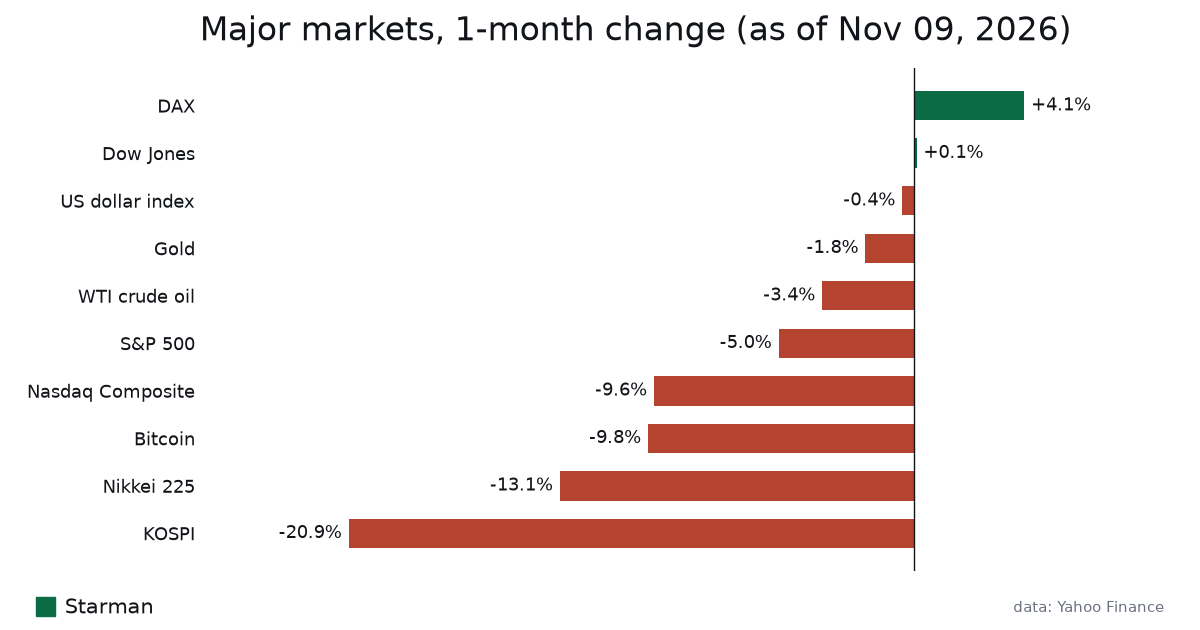
Kerugiannya terkumpul di satu bagian pasar. Menurut data Yahoo Finance, Nasdaq Composite, yang banyak berisi perusahaan teknologi besar, turun 9.61% dalam sebulan ke 24,579.43. Dow Jones Industrial Average justru naik 0.11% ke 51,285.73 di periode yang sama. S&P 500 berada di antara keduanya.
| Pasar | Terakhir | 1 hari | 1 bulan | 3 bulan | Per tanggal |
|---|---|---|---|---|---|
| S&P 500 | 7,376.86 | +0.31% | -5.00% | -4.91% | 6 Nov |
| Nasdaq Composite | 24,579.43 | +1.09% | -9.61% | -7.91% | 6 Nov |
| Dow Jones | 51,285.73 | -0.46% | +0.11% | -5.09% | 6 Nov |
| DAX (Jerman) | 25,820.36 | -1.92% | +4.09% | -1.22% | 6 Nov |
| Nikkei 225 (Jepang) | 58,801.02 | +2.38% | -13.24% | -12.20% | 9 Nov |
| KOSPI (Korea Selatan) | 5,099.50 | +0.79% | -20.12% | -19.05% | 9 Nov |
| Emas (USD/oz) | 4,116.50 | +1.02% | -1.77% | -6.86% | 9 Nov |
| Imbal hasil 10 tahun AS | 4.86% | +0.45% | -7.11% | +4.05% | 6 Nov |
Sumber: Yahoo Finance. Baris imbal hasil menunjukkan perubahan persentase pada imbal hasilnya sendiri, bukan pada harga obligasi.
Hasil di pasar internasional bercampur. DAX Jerman naik 4.09% dalam sebulan, sedangkan Nikkei 225 Jepang turun 13.24% dan KOSPI Korea Selatan anjlok 20.12%. Kalau 401k kamu punya dana indeks internasional, hasilnya tergantung seberapa besar porsi Asia dibanding Eropa di dalamnya. Lembar fakta (fact sheet) dana itu akan menjelaskannya.
Perhatikan juga kolom satu hari. Pada 6 November, S&P 500 naik 0.31% dan Nasdaq 1.09%. Satu hari hijau tidak mengakhiri tren turun, tapi pantulan biasanya datang tanpa aba-aba. Itu penting kalau kamu sedang berpikir untuk menyingkir dari pasar.
Bagaimana pasar saham turun memengaruhi 401k kamu, langkah demi langkah
401k hanyalah bungkusnya. Perlakuan pajak datang dari akunnya, sedangkan untung dan rugi datang dari dana yang ada di dalamnya. Beginilah urutan koreksi pasar sampai ke saldomu:
- Paket pensiunmu memegang unit reksa dana atau collective trust. Saat saham di dalam dana itu turun, harganya (nilai aktiva bersih, atau NAV) dihitung ulang saat pasar tutup, dan saldomu ikut berubah.
- Tidak ada yang terjual kecuali kamu sendiri yang menjualnya. Kerugian di atas kertas baru jadi permanen kalau kamu pindah keluar dari dana itu atau menarik uangnya.
- Setiap gaji membeli di harga yang lebih rendah. Kamu menyetor nominal tetap, jadi harga yang lebih murah berarti unit yang lebih banyak. Setelah turun 5%, uang yang sama membeli sekitar 5.3% lebih banyak unit (1 dibagi 0.95).
- Iuran dari perusahaan (employer match) diinvestasikan dengan cara yang sama, jadi iuran itu juga membeli lebih banyak unit selagi harga turun.
- Kalau kamu memegang target-date fund, manajernya melakukan rebalancing untukmu. Saat saham turun di bawah bobot targetnya, dana itu memindahkan uang dari obligasi ke saham untuk kembali ke komposisi yang direncanakan.
Kebanyakan menu 401k dibangun di sekitar dana indeks saham large-cap AS. Saya sudah menjelaskan bagaimana dana semacam itu disusun, dan kenapa saham-saham terbesarnya menggerakkan hasilnya, di cara kerja dana indeks S&P 500.
Berapa kerugian 401k senilai $50,000 kalau turun 5%?
Mari pakai angka dolar. Anggap saldomu $50,000 sebulan lalu dan porsi obligasimu tidak bergerak. Asumsi ini konservatif, karena imbal hasil obligasi turun bulan ini dan harga obligasi biasanya naik saat itu terjadi.
| Komposisimu (dari $50,000) | Porsi saham | Gerak indeks satu bulan | Kerugian dalam dolar | Saldo baru | Perubahan total |
|---|---|---|---|---|---|
| 100% dana S&P 500 | $50,000 | -5.00% | $2,500 | $47,500 | -5.0% |
| 70% dana S&P 500, 30% obligasi | $35,000 | -5.00% | $1,750 | $48,250 | -3.5% |
| 70% dana growth ala Nasdaq, 30% obligasi | $35,000 | -9.61% | $3,363.50 | $46,636.50 | -6.7% |
| 70% dana value ala Dow, 30% obligasi | $35,000 | +0.11% | +$38.50 | $50,038.50 | +0.1% |
Pergerakan indeks dari Yahoo Finance, satu bulan sampai 6 November 2026. Dana sungguhan tidak akan persis sama dengan indeksnya.
Pada porsi $10,000, penurunan 5% berarti rugi $500 dan penurunan 9.61% berarti rugi $961. Itulah selisih antara dana indeks yang luas dan dana yang sarat teknologi, hanya dalam satu bulan.
Bandingkan dengan jumlah yang kamu setor. Kalau kamu menyetor $500 per bulan, kerugian $1,750 pada contoh 70/30 setara tiga setengah bulan setoran. Memang menyakitkan, tapi orang yang masih punya 20 tahun setoran di depan bisa menyerapnya. Orang yang pensiun musim semi depan ada di posisi yang sangat berbeda, dan perlu melihat dengan teliti berapa persen saldonya ada di saham.
Kenapa reksa dana obligasi bisa membantu saat saham turun?
Sepanjang bulan ini imbal hasil Treasury 10 tahun turun 7.11% secara relatif, berakhir di 4.86% pada 6 November (Yahoo Finance). Harga obligasi bergerak berlawanan dengan imbal hasil, jadi reksa dana obligasi jangka menengah di paketmu kemungkinan bertahan atau naik sedikit. Besarnya tergantung durasi dana tersebut, dan angkanya ada di laporan akunmu.
Itulah alasan komposisi 60/40 atau 70/30 ada. Pada contoh hitungan di atas, porsi obligasi tidak berbuat apa-apa dan tetap memangkas kerugian dari 5.0% menjadi 3.5%.
Ada catatannya. Dalam tiga bulan, imbal hasil 10 tahun naik 4.05%, artinya harga obligasi sempat turun di sebagian periode itu. Obligasi tidak selalu melindungi dari saham, terutama saat inflasi tinggi. Inflasi CPI September adalah 3.74% (BLS), dan kalau inflasi bertahan tinggi, saham dan obligasi bisa turun bersamaan.
Emas juga bukan tempat berlindung kali ini. Harganya turun 1.77% dalam sebulan dan 6.86% dalam tiga bulan ke $4,116.50 per ons (Yahoo Finance). Memang jarang ada menu 401k yang menyediakan emas, tapi orang yang berharap emas naik saat pasar anjlok kecewa kali ini.
Pernahkah pasar turun seperti ini sebelumnya, dan apa yang terjadi sesudahnya?
Pernah, berkali-kali, dan sebagian jauh lebih parah dari 5%. Pada krisis keuangan 2008 sampai 2009, S&P 500 butuh bertahun-tahun untuk kembali ke puncak 2007. Pada Maret 2020, kejatuhan akibat pandemi menjadi salah satu bear market tercepat yang tercatat, dan indeks sudah kembali ke rekor tertinggi sebelum tahun itu berakhir.
Di kedua kasus, orang yang akhirnya untung punya kesamaan: mereka terus menyetor lewat titik terendah. Gaji mereka membeli saham di harga tertekan. Orang yang pindah ke tunai punya masalah kedua, yaitu harus memilih hari untuk masuk lagi, dan sebagian besar pantulan terjadi sebelum pasar terasa aman.
Sejarah juga memberi peringatan, dan itu ada di tabel di atas. Nikkei 225 Jepang mencapai puncaknya pada 1989 dan butuh sekitar 35 tahun untuk kembali ke atas level itu. Bulan ini indeksnya turun 13.24%. Satu pasar bisa tertahan di bawah air selama puluhan tahun, itulah sebabnya 401k yang terdiversifikasi lebih baik daripada yang terpusat pada satu negara atau satu sektor.
Belum ada yang tahu apakah penurunan di AS kali ini singkat seperti 2020 atau panjang seperti 2008. Komposisimu sebaiknya yang sanggup kamu pegang dalam kedua kemungkinan itu.
Kesalahan apa yang sering dilakukan pemilik 401k saat pasar anjlok?
Saya sendiri pernah melakukan beberapa di antaranya di akun taxable, jadi saya tidak menghakimi. Ini yang paling mahal ongkosnya:
- Memindahkan semuanya ke opsi tunai atau stable value setelah pasar sudah turun. Itu mengunci kerugian 5% dan membuatmu menebak-nebak kapan harus kembali. Pantulan Nasdaq 1.09% pada 6 November adalah jenis hari yang akan kamu lewatkan.
- Menurunkan setoran sampai di bawah batas yang memberi iuran perusahaan penuh. Menolak match berarti membuang imbal hasil yang tetap kamu dapat walau pasar tidak ke mana-mana.
- Mengambil hardship withdrawal (penarikan darurat). Penarikan itu dikenai pajak penghasilan, dan sebelum usia 59½ biasanya ada penalti 10% di atasnya. Menjual setelah pasar turun membuatnya lebih buruk.
- Meminjam dari 401k untuk “menunggu badai lewat”. Uang pinjaman keluar dari pasar saat pemulihan, dan kalau kamu keluar dari pekerjaan, sisa pinjamannya bisa jatuh tempo dengan cepat.
- Tidak menyadari konsentrasi. Dana large-cap growth dan dana S&P 500 sering memegang banyak saham teknologi besar yang sama, jadi paket yang tampak terdiversifikasi bisa jadi tidak. MarketWatch mengangkat soal ini pekan ini lewat The S&P 500 could be dangerously exposed to AI.
Bertahan, rebalancing, atau pindah ke tunai: bagaimana perbandingan opsinya?
401k hanya memberi beberapa pilihan. Berikut perbandingannya dengan angka saat ini.
| Opsi | Apa yang terjadi pada uangmu | Biaya utama | Biasanya cocok untuk |
|---|---|---|---|
| Terus menyetor, tidak mengubah apa pun | Setelah turun 5%, tiap dolar membeli sekitar 5.3% lebih banyak unit | Saldo bisa terus turun untuk sementara | Horizon waktu panjang |
| Rebalancing ke komposisi target | Memangkas yang bertahan (sering obligasi) dan menambah saham | Butuh disiplin; saham bisa turun lebih jauh | Siapa pun yang komposisinya sudah bergeser |
| Mengarahkan setoran baru ke money market atau stable value | Menghasilkan mendekati suku bunga jangka pendek; fed funds 3.88% vs inflasi 3.74% | Pertumbuhan sangat kecil setelah inflasi | Orang yang dekat pensiun |
| Memindahkan seluruh saldo ke tunai | Mengubah kerugian di atas kertas jadi kerugian nyata | Kamu harus menebak waktu untuk masuk lagi | Jarang cocok, menurut saya |
| Pinjaman atau hardship withdrawal | Uang tunai di tangan sekarang | Pajak, kemungkinan penalti 10% di bawah 59½ untuk penarikan, ketinggalan pemulihan | Hanya untuk keadaan darurat sungguhan |
Suku bunga dari New York Fed (EFFR, 5 November) dan BLS (CPI, September 2026). Imbal hasil money market di paketmu akan mendekati suku bunga fed funds, tapi tidak persis sama.
Saya akan berhati-hati dengan baris tunai. Suku bunga fed funds efektif 3.88% dan inflasi 3.74%, jadi tunai menghasilkan sekitar 0.14 poin persentase di atas inflasi sebelum biaya. Itu cukup untuk memarkir uang yang akan terpakai dalam satu atau dua tahun. Untuk uang pensiun yang baru dibutuhkan puluhan tahun lagi, itu tempat yang lemah.
Apakah pasar saham sedang gelembung, dan apa risikonya?
Pertanyaan ini sedang banyak dicari. Saya rasa tidak ada yang bisa menjawabnya dengan yakin. Yang ditunjukkan data adalah aksi jual yang terpusat di bagian pasar berpertumbuhan tinggi: Nasdaq turun 9.61% dalam sebulan sementara Dow datar. Liputan CNBC pekan ini tentang aksi jual saham AI, termasuk pandangan Cathie Wood bahwa ia merasa lebih baik saat pasar sedang cemas, menunjukkan betapa terbelahnya investor soal apakah ini kesempatan membeli atau awal dari penyesuaian yang lebih panjang.
Sinyal dari ekonomi campur aduk. Pengangguran 4.1% pada Oktober (BLS), angka yang belum setingkat resesi. Tapi inflasi 3.74% jauh di atas target Fed sebesar 2%, dan minyak mentah WTI naik 10.03% dalam tiga bulan ke $90.37 per barel (Yahoo Finance). Minyak mahal dan inflasi yang bandel membuat Fed lebih sulit memangkas suku bunga. Suku bunga yang lebih rendah adalah salah satu hal yang biasanya menopang valuasi saham.
Kamu tidak perlu memprediksi hasilnya untuk melindungi diri. Tanyakan: apakah 401k-ku akan baik-baik saja kalau bagian yang berat di Nasdaq turun 10% lagi? Kalau jawaban jujurnya tidak, komposisimu terlalu agresif untukmu, apa pun yang terjadi di pasar berikutnya. Kalau kamu juga memegang kripto di luar 401k, bitcoin turun 10.01% dalam sebulan, jadi pengecekan yang sama berlaku di sana. Saya membahas pasar itu di ulasan pasar kripto pekan ini.
FAQ
Apakah saya harus berhenti menyetor ke 401k saat pasar saham turun?
Bagi kebanyakan orang, berhenti adalah pilihan yang mahal. Setoranmu membeli lebih banyak unit di harga lebih rendah, sekitar 5.3% lebih banyak setelah turun 5%, dan kamu juga kehilangan iuran perusahaan. Kalau kamu benar-benar butuh uang tunai untuk tagihan, jeda hanya bagian di atas batas yang memberi match penuh.
Berapa kerugian 401k saya bulan ini?
Kalikan saldo tiap dana dengan imbal hasil satu bulannya. Sebagai gambaran kasar, dana S&P 500 yang luas turun sekitar 5.0% dalam sebulan sampai 6 November, dana growth yang sarat teknologi bisa mendekati penurunan 9.61% Nasdaq, dan dana value atau ala Dow kira-kira datar (Yahoo Finance). Situs paket pensiunmu akan menampilkan angka pastinya.
Apakah uang saya aman di 401k saat pasar crash?
Akunnya disimpan terpisah dari aset bisnis perusahaanmu, jadi perusahaan tidak bisa memakainya. Tapi investasi di dalamnya tetap bisa kehilangan nilai. “Aman” di sini berarti uang itu milikmu. Bukan berarti saldonya tidak akan turun.
Haruskah saya memindahkan 401k ke dana stable value atau money market?
Tergantung kapan kamu butuh uangnya. Opsi mirip tunai saat ini menghasilkan mendekati suku bunga fed funds 3.88%, hanya sedikit di atas inflasi 3.74%, jadi melindungi dari kerugian tapi nyaris tidak bertumbuh. Itu masuk akal untuk uang yang akan kamu tarik dalam beberapa tahun ke depan. Jarang masuk akal untuk seluruh saldo yang masih punya puluhan tahun untuk bertumbuh.
Bolehkah meminjam dari 401k saat pasar sedang turun?
Banyak paket mengizinkan pinjaman, tapi meminjam setelah pasar turun berarti menjual unit dana di harga rendah untuk membiayai pinjaman itu. Uang tersebut lalu ketinggalan pemulihan. Kalau kamu keluar dari pekerjaan, sisa pinjaman bisa jatuh tempo dalam waktu dekat, dan yang tidak terbayar bisa dikenai pajak sebagai penarikan.
Berapa lama 401k pulih dari penurunan?
Tidak ada yang bisa memberi tanggal. Kejatuhan 2020 pulih dalam hitungan bulan, krisis 2008 butuh bertahun-tahun, dan pasar Jepang butuh puluhan tahun untuk kembali ke puncak 1989. Setoran yang rutin dan komposisi yang terdiversifikasi mempersingkat waktu pemulihan pribadimu, karena kamu terus membeli selagi harga rendah.
Apa yang saya pantau berikutnya untuk akun pensiun saya sendiri
Pertama, laporan inflasi BLS berikutnya, yang akan mencakup Oktober. Angka 3.74% pada September adalah patokan yang harus dikalahkan. Angka yang lebih rendah akan memberi Fed ruang lebih untuk memangkas suku bunga, dan itu cenderung membantu saham maupun obligasi.
Kedua, imbal hasil 10 tahun di sekitar 4.86%. Kalau terus turun, reksa dana obligasi terus membantu. Kalau naik lagi, saham dan obligasi bisa turun bersamaan, seperti yang sebagian terjadi dalam tiga bulan terakhir.
Ketiga, selisih antara Nasdaq dan Dow. Sebulan dengan kerugian 9.61% di satu indeks dan kenaikan 0.11% di indeks lain menunjukkan pasar yang berputar antarsektor, lebih dari sekadar runtuh. Saya akan melihat apakah selisih itu menyempit atau melebar, dan apakah S&P 500 bertahan di sekitar 7,376.
Rencana saya sendiri membosankan: setoran jalan terus, cek komposisi sekali pada tanggal yang sudah ditetapkan, dan rebalancing hanya kalau bergeser lebih dari beberapa poin dari target. Ini bukan saran keuangan. Lakukan riset sendiri dan pertimbangkan jangka waktumu sebelum mengubah apa pun.
Baca juga
Artikel ini hanya untuk informasi dan bukan saran keuangan. Aset kripto sangat fluktuatif; Anda bisa kehilangan seluruh uang Anda.