11 Min. Lesezeit
Der S&P 500 ist im vergangenen Monat um 5,0 % gefallen, deshalb liegen die meisten aktienlastigen 401k-Konten im Minus. Laut Yahoo Finance (Stand 6. November 2026) verlor der Nasdaq Composite im selben Zeitraum 9,61 %. Der Börsenrückgang trifft 401k-Sparer also vor allem dann hart, wenn ihr Plan stark auf Wachstums- oder Tech-Fonds setzt. Für die meisten, die noch Jahre bis zur Rente haben, fällt der Verlust in Dollar kleiner aus, als er sich anfühlt. Das größere Risiko ist, was du als Nächstes tust.
Das Wichtigste in Kürze
- Der S&P 500 schloss am 6. November bei 7.376,86 Punkten, das sind 5,0 % weniger als vor einem Monat und 4,91 % weniger als vor drei Monaten (Yahoo Finance).
- Der Nasdaq Composite verlor in einem Monat 9,61 %, der Dow Jones legte um 0,11 % zu. Wie stark dein Konto fällt, hängt also stark von den gehaltenen Fonds ab (Yahoo Finance).
- Die Rendite zehnjähriger US-Staatsanleihen sank binnen eines Monats um 7,11 % auf 4,86 %, was Anleihefonds tendenziell stützt (Yahoo Finance).
- Die US-Inflation lag im September 2026 bei 3,74 % (BLS), der effektive Leitzins (Fed Funds Rate) am 5. November bei 3,88 % (New York Fed). Bargeld liegt damit nur knapp über der Inflation.
Wie stark sind die Märkte in diesem Monat gefallen?
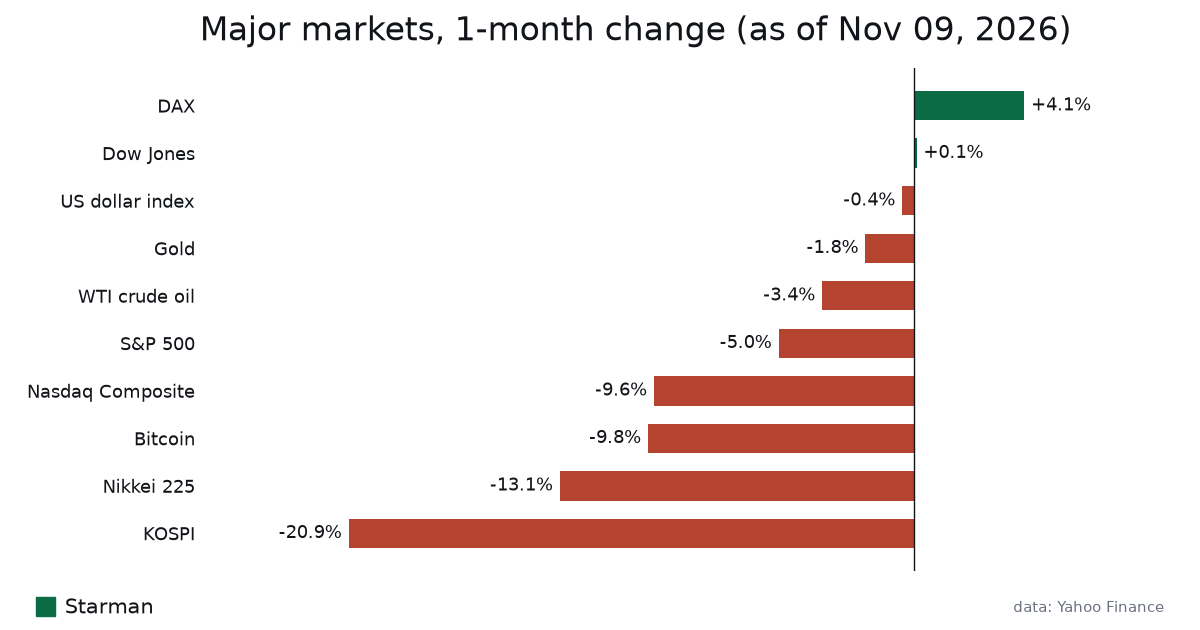
Die Verluste konzentrieren sich auf einen Teil des Marktes. Nach Daten von Yahoo Finance fiel der Nasdaq Composite, in dem große Technologiekonzerne stark gewichtet sind, im Monatsverlauf um 9,61 % auf 24.579,43 Punkte. Der Dow Jones Industrial Average stieg im selben Zeitraum um 0,11 % auf 51.285,73 Punkte. Der S&P 500 lag dazwischen.
| Markt | Letzter Stand | 1 Tag | 1 Monat | 3 Monate | Stand |
|---|---|---|---|---|---|
| S&P 500 | 7.376,86 | +0,31 % | -5,00 % | -4,91 % | 6. Nov. |
| Nasdaq Composite | 24.579,43 | +1,09 % | -9,61 % | -7,91 % | 6. Nov. |
| Dow Jones | 51.285,73 | -0,46 % | +0,11 % | -5,09 % | 6. Nov. |
| DAX (Deutschland) | 25.820,36 | -1,92 % | +4,09 % | -1,22 % | 6. Nov. |
| Nikkei 225 (Japan) | 58.801,02 | +2,38 % | -13,24 % | -12,20 % | 9. Nov. |
| KOSPI (Südkorea) | 5.099,50 | +0,79 % | -20,12 % | -19,05 % | 9. Nov. |
| Gold (USD/Unze) | 4.116,50 | +1,02 % | -1,77 % | -6,86 % | 9. Nov. |
| US-10-Jahres-Rendite | 4,86 % | +0,45 % | -7,11 % | +4,05 % | 6. Nov. |
Quelle: Yahoo Finance. Die Zeile zur Rendite zeigt die prozentuale Veränderung der Rendite selbst, nicht die eines Anleihekurses.
International ergibt sich ein uneinheitliches Bild. Der deutsche DAX gewann im Monat 4,09 %, während der japanische Nikkei 225 um 13,24 % und der südkoreanische KOSPI um 20,12 % einbrachen. Hat dein 401k einen internationalen Indexfonds, hängt sein Ergebnis davon ab, wie viel er in Asien und wie viel in Europa hält. Das Factsheet des Fonds verrät es dir.
Schau auch auf die Spalte für einen Tag. Am 6. November legte der S&P 500 um 0,31 % zu und der Nasdaq um 1,09 %. Ein grüner Tag beendet keine Talfahrt, aber Erholungen kommen meist ohne Vorwarnung. Das zählt, wenn du überlegst, dich aus dem Markt zurückzuziehen.
Wie wirkt sich ein Börsenrückgang auf dein 401k aus? Schritt für Schritt
Ein 401k ist eine Hülle. Die steuerliche Behandlung kommt vom Konto, Gewinne und Verluste kommen von den Fonds darin. So gelangt ein Kursrutsch zu dir:
- Dein Plan hält Anteile an Investmentfonds oder Collective Trusts. Fallen die Aktien im Fonds, wird sein Anteilspreis (Nettoinventarwert) zum Handelsschluss neu berechnet, und dein Kontostand zieht mit.
- Verkauft wird nur, wenn du verkaufst. Ein Buchverlust wird erst endgültig, wenn du den Fonds wechselst oder Geld entnimmst.
- Jede Gehaltszahlung kauft zum neuen, niedrigeren Preis. Du zahlst einen festen Dollarbetrag ein, also bekommst du bei sinkenden Kursen mehr Anteile. Nach einem Rückgang von 5 % kaufen dieselben Dollar rund 5,3 % mehr Anteile (1 geteilt durch 0,95).
- Auch ein Arbeitgeberzuschuss (Match) wird genauso angelegt, kauft also bei niedrigen Kursen ebenfalls mehr Anteile.
- Wenn du einen Zielfonds (Target-Date-Fonds) hältst, schichtet der Manager für dich um. Fallen Aktien unter die geplante Gewichtung, verschiebt er Geld aus Anleihen in Aktien, um zur Zielmischung zurückzukehren.
Die meisten 401k-Angebote drehen sich um einen Indexfonds auf große US-Unternehmen. Wie so ein Fonds aufgebaut ist und warum seine größten Positionen die Bewegung bestimmen, habe ich in So funktioniert ein S&P-500-Indexfonds erklärt.
Was bedeuten 5 % Minus bei einem 401k mit 50.000 $?
Rechnen wir mit Dollar. Angenommen, dein Guthaben lag vor einem Monat bei 50.000 $ und dein Anleiheanteil blieb unverändert. Das ist eine vorsichtige Annahme, denn die Anleiherenditen sind diesen Monat gesunken, und dann steigen Anleihekurse in der Regel.
| Deine Mischung (bei 50.000 $) | Aktienanteil | Indexbewegung im Monat | Verlust in Dollar | Neues Guthaben | Gesamtveränderung |
|---|---|---|---|---|---|
| 100 % S&P-500-Fonds | 50.000 $ | -5,00 % | 2.500 $ | 47.500 $ | -5,0 % |
| 70 % S&P-500-Fonds, 30 % Anleihen | 35.000 $ | -5,00 % | 1.750 $ | 48.250 $ | -3,5 % |
| 70 % Wachstumsfonds (Nasdaq-ähnlich), 30 % Anleihen | 35.000 $ | -9,61 % | 3.363,50 $ | 46.636,50 $ | -6,7 % |
| 70 % Value-Fonds (Dow-ähnlich), 30 % Anleihen | 35.000 $ | +0,11 % | +38,50 $ | 50.038,50 $ | +0,1 % |
Indexbewegungen laut Yahoo Finance, ein Monat bis zum 6. November 2026. Echte Fonds weichen vom Index immer etwas ab.
Bei einem Anteil von 10.000 $ kostet ein Rückgang von 5 % genau 500 $, einer von 9,61 % kostet 961 $. So groß ist in einem einzigen Monat der Unterschied zwischen einem breiten Indexfonds und einem techniklastigen.
Setz das ins Verhältnis zu dem, was du einzahlst. Bei 500 $ Beitrag im Monat entspricht der Verlust von 1.750 $ im 70/30-Beispiel dreieinhalb Monatsbeiträgen. Das tut weh, aber wer noch 20 Jahre einzahlt, steckt es weg. Wer im nächsten Frühjahr in Rente geht, steht ganz anders da und sollte genau hinschauen, wie viel seines Guthabens in Aktien steckt.
Warum hilft dein Anleihefonds vielleicht, während Aktien fallen?
Die Rendite zehnjähriger US-Staatsanleihen sank im Monatsverlauf relativ um 7,11 % und lag am 6. November bei 4,86 % (Yahoo Finance). Anleihekurse bewegen sich entgegengesetzt zu den Renditen, deshalb hat sich ein Anleihefonds mit mittlerer Laufzeit in deinem Plan wahrscheinlich gehalten oder etwas zugelegt. Wie viel genau, hängt von der Duration des Fonds ab, und die findest du auf deinem Kontoauszug.
Genau dafür gibt es Mischungen wie 60/40 oder 70/30. Im Rechenbeispiel oben tat der Anleiheteil gar nichts und senkte den Verlust trotzdem von 5,0 % auf 3,5 %.
Einen Haken gibt es. Über drei Monate stieg die Rendite zehnjähriger Anleihen um 4,05 %, die Anleihekurse fielen also zeitweise. Anleihen sichern Aktien nicht immer ab, besonders nicht bei hoher Inflation. Die Inflation lag im September bei 3,74 % (BLS), und bleibt sie hoch, können Aktien und Anleihen gemeinsam fallen.
Auch Gold war kein sicherer Hafen. Es verlor im Monat 1,77 % und über drei Monate 6,86 % und kostete zuletzt 4.116,50 $ je Unze (Yahoo Finance). Die wenigsten 401k-Pläne bieten Gold an, aber wer darauf gesetzt hatte, dass es im Abverkauf steigt, wurde diesmal enttäuscht.
Gab es solche Rückgänge schon einmal, und was kam danach?
Ja, oft, und manche waren deutlich schlimmer als 5 %. In der Finanzkrise 2008 bis 2009 brauchte der S&P 500 Jahre, um sein Hoch von 2007 wieder zu erreichen. Der Corona-Crash im März 2020 war einer der schnellsten Bärenmärkte überhaupt, und der Index stand noch vor Jahresende wieder auf neuen Höchstständen.
In beiden Fällen hatten die Sparer, die am Ende vorne lagen, etwas gemeinsam: Sie zahlten auch im Tief weiter ein. Ihre Gehaltsschecks kauften Anteile zu gedrückten Preisen. Wer in Bargeld wechselte, hatte ein zweites Problem. Er musste einen Tag für den Wiedereinstieg wählen, und der größte Teil der Erholung war meist gelaufen, bevor es sich sicher anfühlte.
Die Geschichte hält auch eine Warnung bereit, und die steht in der Tabelle oben. Der japanische Nikkei 225 erreichte 1989 sein Hoch und brauchte rund 35 Jahre, um wieder darüber zu klettern. Im vergangenen Monat verlor er 13,24 %. Ein einzelner Markt kann jahrzehntelang unter Wasser bleiben. Deshalb schlägt ein breit gestreutes 401k eines, das auf ein Land oder eine Branche konzentriert ist.
Niemand weiß, ob der aktuelle US-Rückgang kurz wird wie 2020 oder lang wie 2008. Deine Mischung sollte eine sein, die du in beiden Fällen durchhältst.
Welche Fehler machen Anleger mit dem 401k im Abverkauf?
Ein paar davon habe ich selbst in steuerpflichtigen Depots gemacht, ich urteile also nicht von oben herab. Diese kosten am meisten:
- Alles in die Cash- oder Stable-Value-Option schieben, nachdem der Markt schon gefallen ist. Das macht die 5 % Verlust fest und lässt dich raten, wann du zurückkehrst. Der Nasdaq-Anstieg von 1,09 % am 6. November ist genau so ein Tag, den man verpasst.
- Die Beiträge unter die Grenze senken, ab der du den vollen Arbeitgeberzuschuss bekommst. Wer den Zuschuss ausschlägt, verzichtet auf eine Rendite, die es auch gäbe, wenn der Markt seitwärts liefe.
- Eine Härtefallentnahme (Hardship Withdrawal) tätigen. Sie wird als Einkommen versteuert, und vor 59½ kommt meist eine Strafe von 10 % obendrauf. Nach einem Kursrückgang zu verkaufen macht es noch schlimmer.
- Einen Kredit aus dem 401k aufnehmen, um „die Zeit zu überbrücken“. Das Kreditgeld ist während der Erholung nicht im Markt, und verlässt du den Arbeitgeber, kann der Restbetrag schnell fällig werden.
- Die Konzentration übersehen. Ein Large-Cap-Wachstumsfonds und ein S&P-500-Fonds halten oft viele der gleichen großen Tech-Werte, ein scheinbar gestreuter Plan ist es dann nicht. MarketWatch hat das Thema diese Woche aufgegriffen: The S&P 500 could be dangerously exposed to AI.
Durchhalten, umschichten oder in Cash gehen: Wie schneiden die Optionen ab?
Ein 401k lässt dir nur wenige Wege. So sehen sie mit den aktuellen Zahlen aus.
| Option | Was mit deinem Geld passiert | Hauptkosten | Passt meist zu |
|---|---|---|---|
| Weiter einzahlen, nichts ändern | Nach 5 % Rückgang kauft jeder Dollar rund 5,3 % mehr Anteile | Das Guthaben kann noch eine Weile weiter fallen | Langem Anlagehorizont |
| Auf die Zielmischung umschichten | Kürzt, was sich gehalten hat (oft Anleihen), und stockt Aktien auf | Verlangt Disziplin; Aktien könnten weiter fallen | Allen, deren Mischung abgedriftet ist |
| Neue Beiträge in Geldmarkt oder Stable Value lenken | Bringt etwa den kurzfristigen Zins; Leitzins 3,88 % gegenüber 3,74 % Inflation | Nach Inflation kaum Wachstum | Menschen kurz vor der Rente |
| Das ganze Guthaben in Cash verschieben | Macht aus dem Buchverlust einen echten | Du musst den Wiedereinstieg timen | Meiner Ansicht nach selten passend |
| Kredit oder Härtefallentnahme | Sofort Bargeld | Steuern, bei Entnahmen vor 59½ wahrscheinlich 10 % Strafe, verpasste Erholung | Nur echten Notfällen |
Zinsen von der New York Fed (EFFR, 5. November) und vom BLS (CPI, September 2026). Die Geldmarktrendite in deinem Plan liegt nahe am Leitzins, ist aber nicht identisch.
Bei der Cash-Zeile wäre ich vorsichtig. Der effektive Leitzins liegt bei 3,88 %, die Inflation bei 3,74 %. Bargeld bringt vor Gebühren also nur etwa 0,14 Prozentpunkte über der Inflation. Für Geld, das du in ein, zwei Jahren ausgibst, reicht das. Für Altersvorsorge, die du jahrzehntelang nicht brauchst, ist es ein schwacher Platz.
Steckt der Aktienmarkt in einer Blase, und welche Risiken gibt es?
Diese Frage wird gerade viel gesucht. Ich glaube nicht, dass sie sich zuverlässig beantworten lässt. Die Daten zeigen immerhin einen Abverkauf, der auf den wachstumsstarken Teil des Marktes zielt: Der Nasdaq steht im Monat 9,61 % im Minus, der Dow ist unverändert. CNBC berichtet diese Woche über den KI-Abverkauf, darunter Cathie Woods Einschätzung, dass sie sich besser fühlt, wenn der Markt besorgt ist. Das zeigt, wie gespalten Anleger sind, ob das eine Kaufgelegenheit oder der Beginn einer längeren Korrektur ist.
Die Wirtschaft sendet gemischte Signale. Die Arbeitslosenquote lag im Oktober bei 4,1 % (BLS), das ist kein Rezessionswert. Die Inflation von 3,74 % liegt aber deutlich über dem Fed-Ziel von 2 %, und WTI-Rohöl ist in drei Monaten um 10,03 % auf 90,37 $ je Barrel gestiegen (Yahoo Finance). Teures Öl und hartnäckige Inflation machen es der Fed schwerer, die Zinsen zu senken. Niedrigere Zinsen gehören zu den Dingen, die Aktienbewertungen üblicherweise stützen.
Du musst den Ausgang nicht vorhersagen, um dich zu schützen. Frag dich, ob dein 401k verkraften würde, wenn der Nasdaq-lastige Teil deines Plans um weitere 10 % fiele. Lautet die ehrliche Antwort nein, ist deine Mischung zu aggressiv für dich, egal was der Markt als Nächstes tut. Hältst du außerhalb des 401k auch Krypto: Bitcoin verlor im Monat 10,01 %, derselbe Test gilt also dort. Diesen Markt habe ich im Krypto-Marktupdate dieser Woche besprochen.
FAQ
Soll ich meine 401k-Beiträge stoppen, wenn die Börse fällt?
Für die meisten ist Aufhören die teure Wahl. Deine Beiträge kaufen zu niedrigeren Preisen mehr Anteile, nach einem Rückgang von 5 % etwa 5,3 % mehr, und du würdest auch den Arbeitgeberzuschuss verlieren. Brauchst du das Geld wirklich für laufende Rechnungen, pausiere nur den Teil oberhalb des Zuschusses.
Wie viel hat mein 401k in diesem Monat verloren?
Multipliziere das Guthaben jedes Fonds mit seiner Ein-Monats-Rendite. Als grobe Orientierung: Ein breiter S&P-500-Fonds verlor im Monat bis zum 6. November etwa 5,0 %, ein techniklastiger Wachstumsfonds könnte näher am Nasdaq-Minus von 9,61 % liegen, und ein Value- oder Dow-ähnlicher Fonds war ungefähr unverändert (Yahoo Finance). Die genauen Zahlen zeigt dir die Website deines Plans.
Ist mein Geld im 401k bei einem Crash sicher?
Das Konto wird getrennt vom Betriebsvermögen deines Arbeitgebers geführt, er kann es also nicht ausgeben. Die Anlagen darin können trotzdem an Wert verlieren. „Sicher“ heißt hier, dass das Geld dir gehört. Es heißt nicht, dass das Guthaben nicht fällt.
Sollte ich mein 401k in einen Stable-Value- oder Geldmarktfonds umschichten?
Das hängt davon ab, wann du das Geld brauchst. Cash-ähnliche Optionen bringen derzeit etwa den Leitzins von 3,88 %, knapp über 3,74 % Inflation. Sie schützen vor Verlusten, wachsen aber kaum. Für Geld, das du in den nächsten Jahren abhebst, kann das sinnvoll sein. Für ein ganzes Guthaben mit Jahrzehnten Zeit selten.
Kann ich mir bei fallenden Kursen Geld aus dem 401k leihen?
Viele Pläne erlauben Kredite, aber ein Kredit nach einem Rückgang heißt, Fondsanteile zu niedrigen Preisen zu verkaufen. Dieses Geld verpasst dann jede Erholung. Verlässt du den Job, kann der offene Betrag bald fällig werden, und was unbezahlt bleibt, kann wie eine Entnahme besteuert werden.
Wie lange braucht ein 401k, um sich von einem Rückgang zu erholen?
Ein Datum kann dir niemand nennen. Der Crash 2020 war binnen Monaten aufgeholt, die Krise 2008 dauerte Jahre, und Japans Markt brauchte Jahrzehnte, um das Hoch von 1989 wieder zu erreichen. Regelmäßige Beiträge und eine breite Mischung verkürzen deine persönliche Erholungszeit, weil du bei niedrigen Kursen weiterkaufst.
Was ich für mein eigenes Altersvorsorgekonto beobachte
Erstens den nächsten Inflationsbericht des BLS, der den Oktober abdeckt. Die 3,74 % vom September sind die Marke, die es zu unterbieten gilt. Ein niedrigerer Wert gäbe der Fed mehr Spielraum für Zinssenkungen, und die helfen tendenziell Aktien und Anleihen.
Zweitens die Rendite zehnjähriger Anleihen um 4,86 %. Fällt sie weiter, helfen Anleihefonds weiter. Steigt sie wieder, könnten Aktien und Anleihen gemeinsam fallen, wie es in den vergangenen drei Monaten teilweise geschah.
Drittens den Abstand zwischen Nasdaq und Dow. Ein Monat mit 9,61 % Minus im einen und 0,11 % Plus im anderen deutet eher auf eine Rotation zwischen Branchen hin als auf einen Zusammenbruch. Ich schaue, ob sich dieser Abstand verkleinert oder vergrößert und ob der S&P 500 in der Nähe von 7.376 bleibt.
Mein eigener Plan ist langweilig: Beiträge weiterlaufen lassen, die Mischung einmal zu einem festen Termin prüfen und nur umschichten, wenn sie mehr als ein paar Prozentpunkte vom Ziel abweicht. Das ist keine Anlageberatung. Recherchiere selbst und denk an deinen eigenen Zeithorizont, bevor du etwas änderst.
Weiterlesen
Dieser Artikel dient nur der Information und ist keine Finanzberatung. Kryptowerte sind volatil, ein Totalverlust ist möglich.