閱讀約 8 分鐘
標普 500 指數過去一個月下跌 5.0%,持股比重高的 401k 帳戶餘額多半也跟著縮水。根據 Yahoo Finance 截至 2026 年 11 月 6 日的資料,那斯達克綜合指數同期重挫 9.61%,代表遇到 401k 股市下跌時,偏重成長股或科技股的退休帳戶受傷更深。對還有很多年才退休的人來說,實際損失通常比感覺上小。真正的風險,是你接下來的動作。
重點整理
- 標普 500 在 11 月 6 日收在 7,376.86 點,一個月下跌 5.0%,三個月下跌 4.91%(Yahoo Finance)。
- 那斯達克綜合指數一個月下跌 9.61%,道瓊工業指數卻上漲 0.11%,所以你虧多少,很大程度取決於持有哪類基金(Yahoo Finance)。
- 美國 10 年期公債殖利率一個月內下降 7.11%,來到 4.86%,通常有利於債券基金價格(Yahoo Finance)。
- 美國 2026 年 9 月通膨率為 3.74%(BLS),11 月 5 日有效聯邦基金利率為 3.88%(紐約聯邦準備銀行),現金報酬只比通膨高一點點。
這個月市場到底跌了多少?
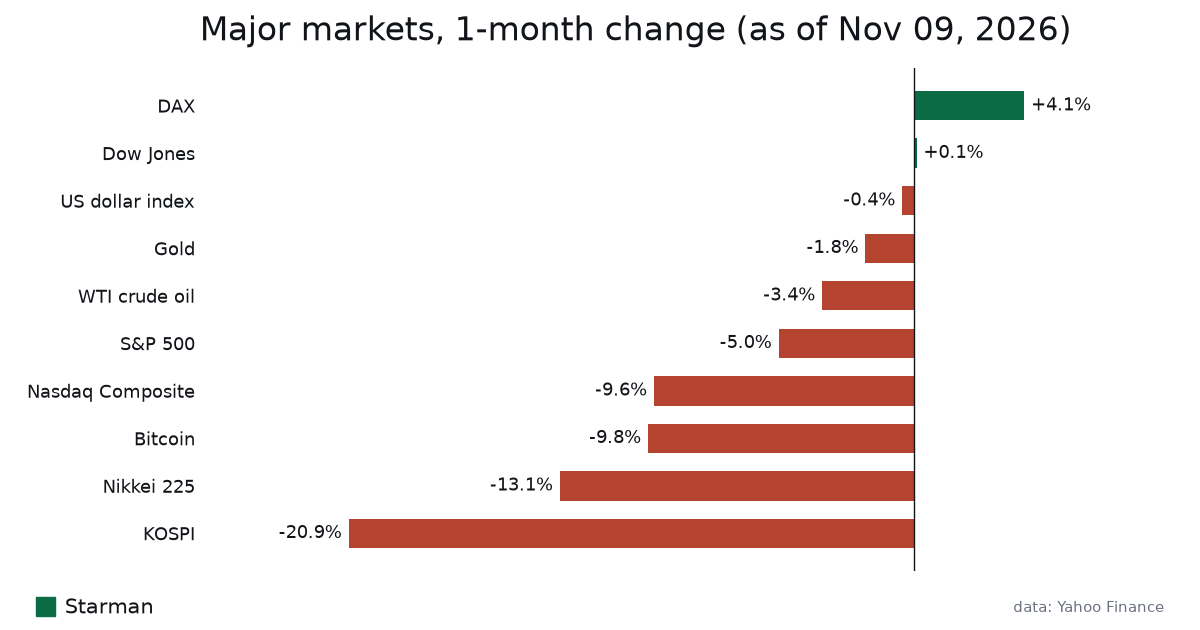
跌幅集中在市場的某一塊。Yahoo Finance 數據顯示,以大型科技公司為主的那斯達克綜合指數,一個月下跌 9.61%,收在 24,579.43 點。道瓊工業指數同期上漲 0.11%,收在 51,285.73 點。標普 500 則落在兩者之間。
| 市場 | 收盤 | 1 日 | 1 個月 | 3 個月 | 日期 |
|---|---|---|---|---|---|
| 標普 500 | 7,376.86 | +0.31% | -5.00% | -4.91% | 11/6 |
| 那斯達克綜合指數 | 24,579.43 | +1.09% | -9.61% | -7.91% | 11/6 |
| 道瓊工業指數 | 51,285.73 | -0.46% | +0.11% | -5.09% | 11/6 |
| 德國 DAX | 25,820.36 | -1.92% | +4.09% | -1.22% | 11/6 |
| 日經 225(日本) | 58,801.02 | +2.38% | -13.24% | -12.20% | 11/9 |
| KOSPI(南韓) | 5,099.50 | +0.79% | -20.12% | -19.05% | 11/9 |
| 黃金(美元/盎司) | 4,116.50 | +1.02% | -1.77% | -6.86% | 11/9 |
| 美國 10 年期公債殖利率 | 4.86% | +0.45% | -7.11% | +4.05% | 11/6 |
資料來源:Yahoo Finance。殖利率那一列顯示的是殖利率本身的變動百分比,不是債券價格的漲跌。
國際市場表現分歧很大。德國 DAX 一個月上漲 4.09%,日本日經 225 下跌 13.24%,南韓 KOSPI 則下跌 20.12%。如果你的 401k 裡有國際指數基金,表現好壞要看它在亞洲和歐洲各配置多少,基金說明書上都查得到。
也看一下 1 日那一欄。11 月 6 日標普 500 上漲 0.31%,那斯達克上漲 1.09%。單日收紅不代表跌勢結束,但反彈常常毫無預警就出現,如果你正考慮先退場觀望,這一點很重要。
股市下跌如何影響你的 401k?一步步拆解
401k 只是一個帳戶外殼。稅務待遇來自帳戶本身,賺賠則來自裡面的基金。一波下跌是依下列順序傳到你身上:
- 你的退休計畫持有的是共同基金或集合信託的單位。基金內的股票下跌時,基金淨值會在收盤後重新計算,你的餘額也跟著更新。
- 除非你自己賣出,否則不會有任何東西被賣掉。帳面虧損只有在你轉出基金或提領資金時,才會變成真正的虧損。
- 每次發薪都是以更低的價格買進。你每期投入固定金額,價格變便宜,買到的單位數就變多。跌 5% 之後,同樣的錢大約多買到 5.3% 的股份(1 除以 0.95)。
- 雇主提撥的配合款也以同樣方式投資,所以價格走低時,配合款同樣買到更多單位。
- 如果你持有目標日期基金,經理人會替你再平衡。股票跌到低於基金設定的目標比重時,它會把債券部位的錢轉進股票,回到原本規劃的配置。
多數 401k 選單都以一檔美國大型股指數基金為核心。這類基金怎麼組成、為什麼最大的持股會左右它的漲跌,我在標普 500 指數基金是怎麼運作的裡解釋過。
401k 有 5 萬美元,跌 5% 實際會損失多少?
直接用金額來算。假設一個月前你的餘額是 5 萬美元,債券部位維持不變。這其實是保守的假設,因為本月債券殖利率下滑,債券價格通常會跟著上漲。
| 你的配置(以 5 萬美元計) | 股票部位 | 一個月指數漲跌 | 損失金額 | 新餘額 | 整體變動 |
|---|---|---|---|---|---|
| 100% 標普 500 基金 | $50,000 | -5.00% | $2,500 | $47,500 | -5.0% |
| 70% 標普 500 基金、30% 債券 | $35,000 | -5.00% | $1,750 | $48,250 | -3.5% |
| 70% 那斯達克型成長基金、30% 債券 | $35,000 | -9.61% | $3,363.50 | $46,636.50 | -6.7% |
| 70% 道瓊型價值基金、30% 債券 | $35,000 | +0.11% | +$38.50 | $50,038.50 | +0.1% |
指數漲跌幅取自 Yahoo Finance,為截至 2026 年 11 月 6 日的一個月表現。實際基金的表現不會與指數完全一致。
以 1 萬美元的部位來看,跌 5% 損失 500 美元,跌 9.61% 損失 961 美元。一個月內,廣泛的指數基金和偏重科技的基金就差出這麼多。
再拿它跟你的投入金額比比看。如果你每個月提撥 500 美元,70/30 配置那 1,750 美元的損失,相當於三個半月的提撥金額。確實心痛,但未來還有 20 年要繼續提撥的人承受得起。明年春天就要退休的人處境就完全不同,應該仔細檢查帳戶裡股票的比重有多高。
股市下跌時,債券基金為什麼可能在幫你?
這一個月,美國 10 年期公債殖利率相對下降 7.11%,11 月 6 日收在 4.86%(Yahoo Finance)。債券價格與殖利率反向變動,所以你的計畫裡若有中期債券基金,大概撐住了甚至小幅上漲。實際漲幅要看基金的存續期間,對帳單上看得到。
這正是 60/40 或 70/30 配置存在的理由。上面的試算裡,債券部位完全沒有貢獻,卻仍把虧損從 5.0% 壓到 3.5%。
不過有個但書。三個月來看,10 年期殖利率上升了 4.05%,代表這段期間有一部分時間債券價格是下跌的。債券並不是每次都能對沖股票,尤其在通膨偏高的時候。9 月的 CPI 通膨率是 3.74%(BLS),通膨居高不下時,股票和債券可能一起跌。
黃金這次也沒能避險。它一個月下跌 1.77%,三個月下跌 6.86%,報每盎司 4,116.50 美元(Yahoo Finance)。反正多數 401k 選單本來就沒有黃金,但原本預期它會在股災時上漲的人,這次失望了。
以前也跌過嗎?之後發生了什麼事?
有,而且很多次,有些跌幅遠大於 5%。2008 到 2009 年的金融海嘯,標普 500 花了好幾年才回到 2007 年的高點。2020 年 3 月的疫情崩跌,是史上最快的熊市之一,指數在同年結束前就創了新高。
兩次事件中,最後賺到的人有個共通點:低點時仍持續提撥。他們的薪水在價格低迷時買進了股份。那些轉成現金的人還有第二個難題,必須挑一天重新進場,而大部分的反彈在大家覺得安全之前就已經發生了。
歷史也有警示,就在上面的表格裡。日本日經 225 在 1989 年見頂,過了大約 35 年才重新站上那個水準。這個月它又下跌 13.24%。單一市場可能幾十年都在水面下,所以分散投資的 401k,勝過集中在單一國家或單一產業的配置。
沒有人知道這次美股的下跌會像 2020 年那樣短,還是像 2008 年那樣長。你的資產配置,應該是無論哪種情況都撐得住的那一種。
股災時,401k 最常見的錯誤有哪些?
我自己在一般課稅帳戶裡也犯過其中幾個,所以不是在指責誰。以下這幾個代價最高:
- 市場已經跌完才把全部資金轉到現金或穩定價值選項。這等於把 5% 的虧損鎖死,還得猜什麼時候回場。11 月 6 日那斯達克反彈的 1.09%,就是這種你很容易錯過的日子。
- 把提撥比率降到領不滿雇主配合款的程度。放掉配合款,等於放棄一筆就算市場原地不動也拿得到的報酬。
- 申請困難提領。這筆錢要當收入課稅,未滿 59½ 歲通常還要再加 10% 罰款。跌了才賣,只會更糟。
- 為了「等行情回來」而向 401k 借款。貸出去的錢在復甦期間不在市場裡,而且如果你離職,剩下的餘額可能很快就要還。
- 沒發現持股過度集中。大型成長基金和標普 500 基金常常持有許多相同的大型科技股,所以看起來分散的計畫,其實未必分散。MarketWatch 本週就提出了這個問題,見The S&P 500 could be dangerously exposed to AI。
續抱、再平衡還是轉現金?各種做法比較
401k 能做的選擇不多。以下用目前的數字來比較。
| 做法 | 你的錢會怎樣 | 主要代價 | 通常適合 |
|---|---|---|---|
| 持續提撥、不做調整 | 跌 5% 之後,每一塊錢多買到約 5.3% 的股份 | 餘額可能還會再跌一陣子 | 投資期間很長的人 |
| 再平衡回目標配置 | 減少表現較好的部分(通常是債券),加碼股票 | 需要紀律,股票也可能再跌 | 配置已經偏離的人 |
| 新提撥改放貨幣市場或穩定價值基金 | 報酬接近短期利率;聯邦基金利率 3.88%,通膨 3.74% | 扣掉通膨後幾乎沒有成長 | 接近退休的人 |
| 整筆餘額轉成現金 | 把帳面虧損變成實際虧損 | 你得自己抓時機重新進場 | 依我看,很少適合 |
| 貸款或困難提領 | 馬上拿到現金 | 稅金、未滿 59½ 歲提領可能被課 10% 罰款、錯過反彈 | 只限真正的緊急狀況 |
利率資料來自紐約聯邦準備銀行(EFFR,11 月 5 日)與 BLS(CPI,2026 年 9 月)。你的計畫裡的貨幣市場收益率會接近聯邦基金利率,但不會完全相同。
現金這一列我會特別小心。有效聯邦基金利率是 3.88%,通膨是 3.74%,所以現金在扣費用前,大約只比通膨高出 0.14 個百分點。拿來放一兩年內就要花的錢可以。但若是幾十年後才會用到的退休金,這裡的成長力道太弱。
美股現在是泡沫嗎?風險在哪裡?
這個問題最近搜尋量很高。我不認為有人能很有把握地回答。數據能告訴我們的是,這波賣壓集中在市場中高成長的那一塊:那斯達克本月下跌 9.61%,道瓊卻持平。CNBC 本週對 AI 股拋售的報導,包括Cathie Wood 認為市場焦慮時她反而更安心的看法,顯示投資人對這究竟是買進機會,還是更長一輪重整的開始,意見相當分歧。
經濟訊號則是好壞參半。10 月失業率為 4.1%(BLS),還不到衰退等級。但 3.74% 的通膨遠高於聯準會 2% 的目標,WTI 原油三個月上漲 10.03%,來到每桶 90.37 美元(Yahoo Finance)。油價高、通膨黏著,讓聯準會更難降息。而降息通常是支撐股票估值的因素之一。
你不必預測結果,也能保護自己。問問自己:如果你計畫裡偏那斯達克的部分再跌 10%,你的 401k 還撐得住嗎?如果誠實的答案是撐不住,那不管市場接下來怎麼走,你的配置對你來說都太積極了。如果你在 401k 之外也持有加密貨幣,比特幣這個月下跌了 10.01%,同樣的檢查也適用。我在本週加密貨幣市場更新裡談過那邊的狀況。
FAQ
股市下跌時,我應該停止提撥 401k 嗎?
對多數人來說,停止提撥是代價最高的選擇。你的提撥在價格較低時買到更多股份,跌 5% 之後大約多買 5.3%,而且你還會失去雇主配合款。如果你真的需要現金付帳單,只暫停超過配合款門檻的那一部分就好。
我的 401k 這個月虧了多少?
把每一檔基金的餘額乘上它的一個月報酬率。粗略參考:截至 11 月 6 日的一個月內,廣泛的標普 500 基金約下跌 5.0%,偏重科技的成長基金可能接近那斯達克的 9.61%,價值型或道瓊型基金則大致持平(Yahoo Finance)。確切數字請看你的計畫網站。
股災時,放在 401k 裡的錢安全嗎?
這個帳戶與雇主的公司資產是分開保管的,所以雇主不能動用。不過帳戶裡的投資仍可能虧損。這裡的「安全」是指錢屬於你,並不代表餘額不會下降。
我應該把 401k 轉到穩定價值或貨幣市場基金嗎?
這取決於你什麼時候需要這筆錢。類現金的選項目前報酬接近 3.88% 的聯邦基金利率,只比 3.74% 的通膨高一點,所以能避免虧損,但幾乎不會成長。對未來幾年內要提領的錢,這樣做可能合理。對還有幾十年可以成長的整筆餘額,則很少合適。
市場下跌時可以向 401k 借款嗎?
很多計畫允許借款,但在下跌後借款,等於以較低價格賣出基金單位來取得貸款金額。這筆錢之後就錯過任何反彈。如果你離職,未還清的餘額可能很快到期,沒還的部分還可能被視為提領而課稅。
401k 要多久才能從下跌中恢復?
沒有人能給你一個日期。2020 年的崩跌在幾個月內就恢復,2008 年金融海嘯花了好幾年,日本市場則花了數十年才回到 1989 年的高點。持續提撥加上分散配置,可以縮短你個人的回本時間,因為你在價格低的時候一直在買進。
我接下來會盯哪些指標
第一是下一份 BLS 通膨報告,涵蓋 10 月數據。9 月的 3.74% 是要超越的數字。如果讀數更低,聯準會降息的空間會更大,而這通常對股票和債券都有利。
第二是 4.86% 附近的 10 年期殖利率。如果持續下滑,債券基金會繼續發揮作用。如果又彈升回去,股票和債券就可能一起下跌,就像過去三個月部分時間出現的情況。
第三是那斯達克和道瓊之間的落差。一個月內一邊下跌 9.61%、另一邊上漲 0.11%,顯示市場是在板塊之間輪動,而不是全面崩盤。我會觀察這個落差是縮小還是擴大,以及標普 500 能否守在 7,376 點附近。
我自己的做法很無聊:讓提撥持續進行,在固定的日子檢查一次配置,只有在偏離目標超過幾個百分點時才再平衡。以上不構成投資建議,請自行做功課,在調整任何配置前先想清楚自己的時間表。
延伸閱讀
本文僅供資訊參考,並非投資建議。加密資產波動極大,你可能損失全部本金。